著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
法務監修:杉山 清隆(弁護士・税理士/元東京国税局調査第一部調査審理課・国際調査審理官)
兄弟で遺産相続のトラブルが起きたときは、まず相続人・遺言書・財産の内容を確かめ、争点ごとに資料を集めることが解決への出発点です。
「兄だから多くもらえる」「介護をしなかった弟には渡さない」といった主張だけで、取り分が決まるわけではありません。
法定相続分と個別事情を分けて整理しましょう。
この記事では、主に「親が亡くなり、子である兄弟姉妹が相続する場面」を解説します。
以下の6事例は理解を助けるための架空のモデルケースであり、SWATSの実際の相談事例や裁判例ではありません。
兄弟間の相続トラブルで確認したいポイント
・実家の居住希望と、他の相続人への支払い能力を分けて考える
・出金・介護・贈与は、時期と内容を資料で確かめる
・協議が難しい場合は弁護士、相続税申告は税理士に相談する
・話し合いが止まっても、申告や権利行使の期限を確認する
・実家の居住希望と、他の相続人への支払い能力を分けて考える
・出金・介護・贈与は、時期と内容を資料で確かめる
・協議が難しい場合は弁護士、相続税申告は税理士に相談する
・話し合いが止まっても、申告や権利行使の期限を確認する
目次
実際の相続相談で見えた、兄弟間の手続きが止まりやすい場面
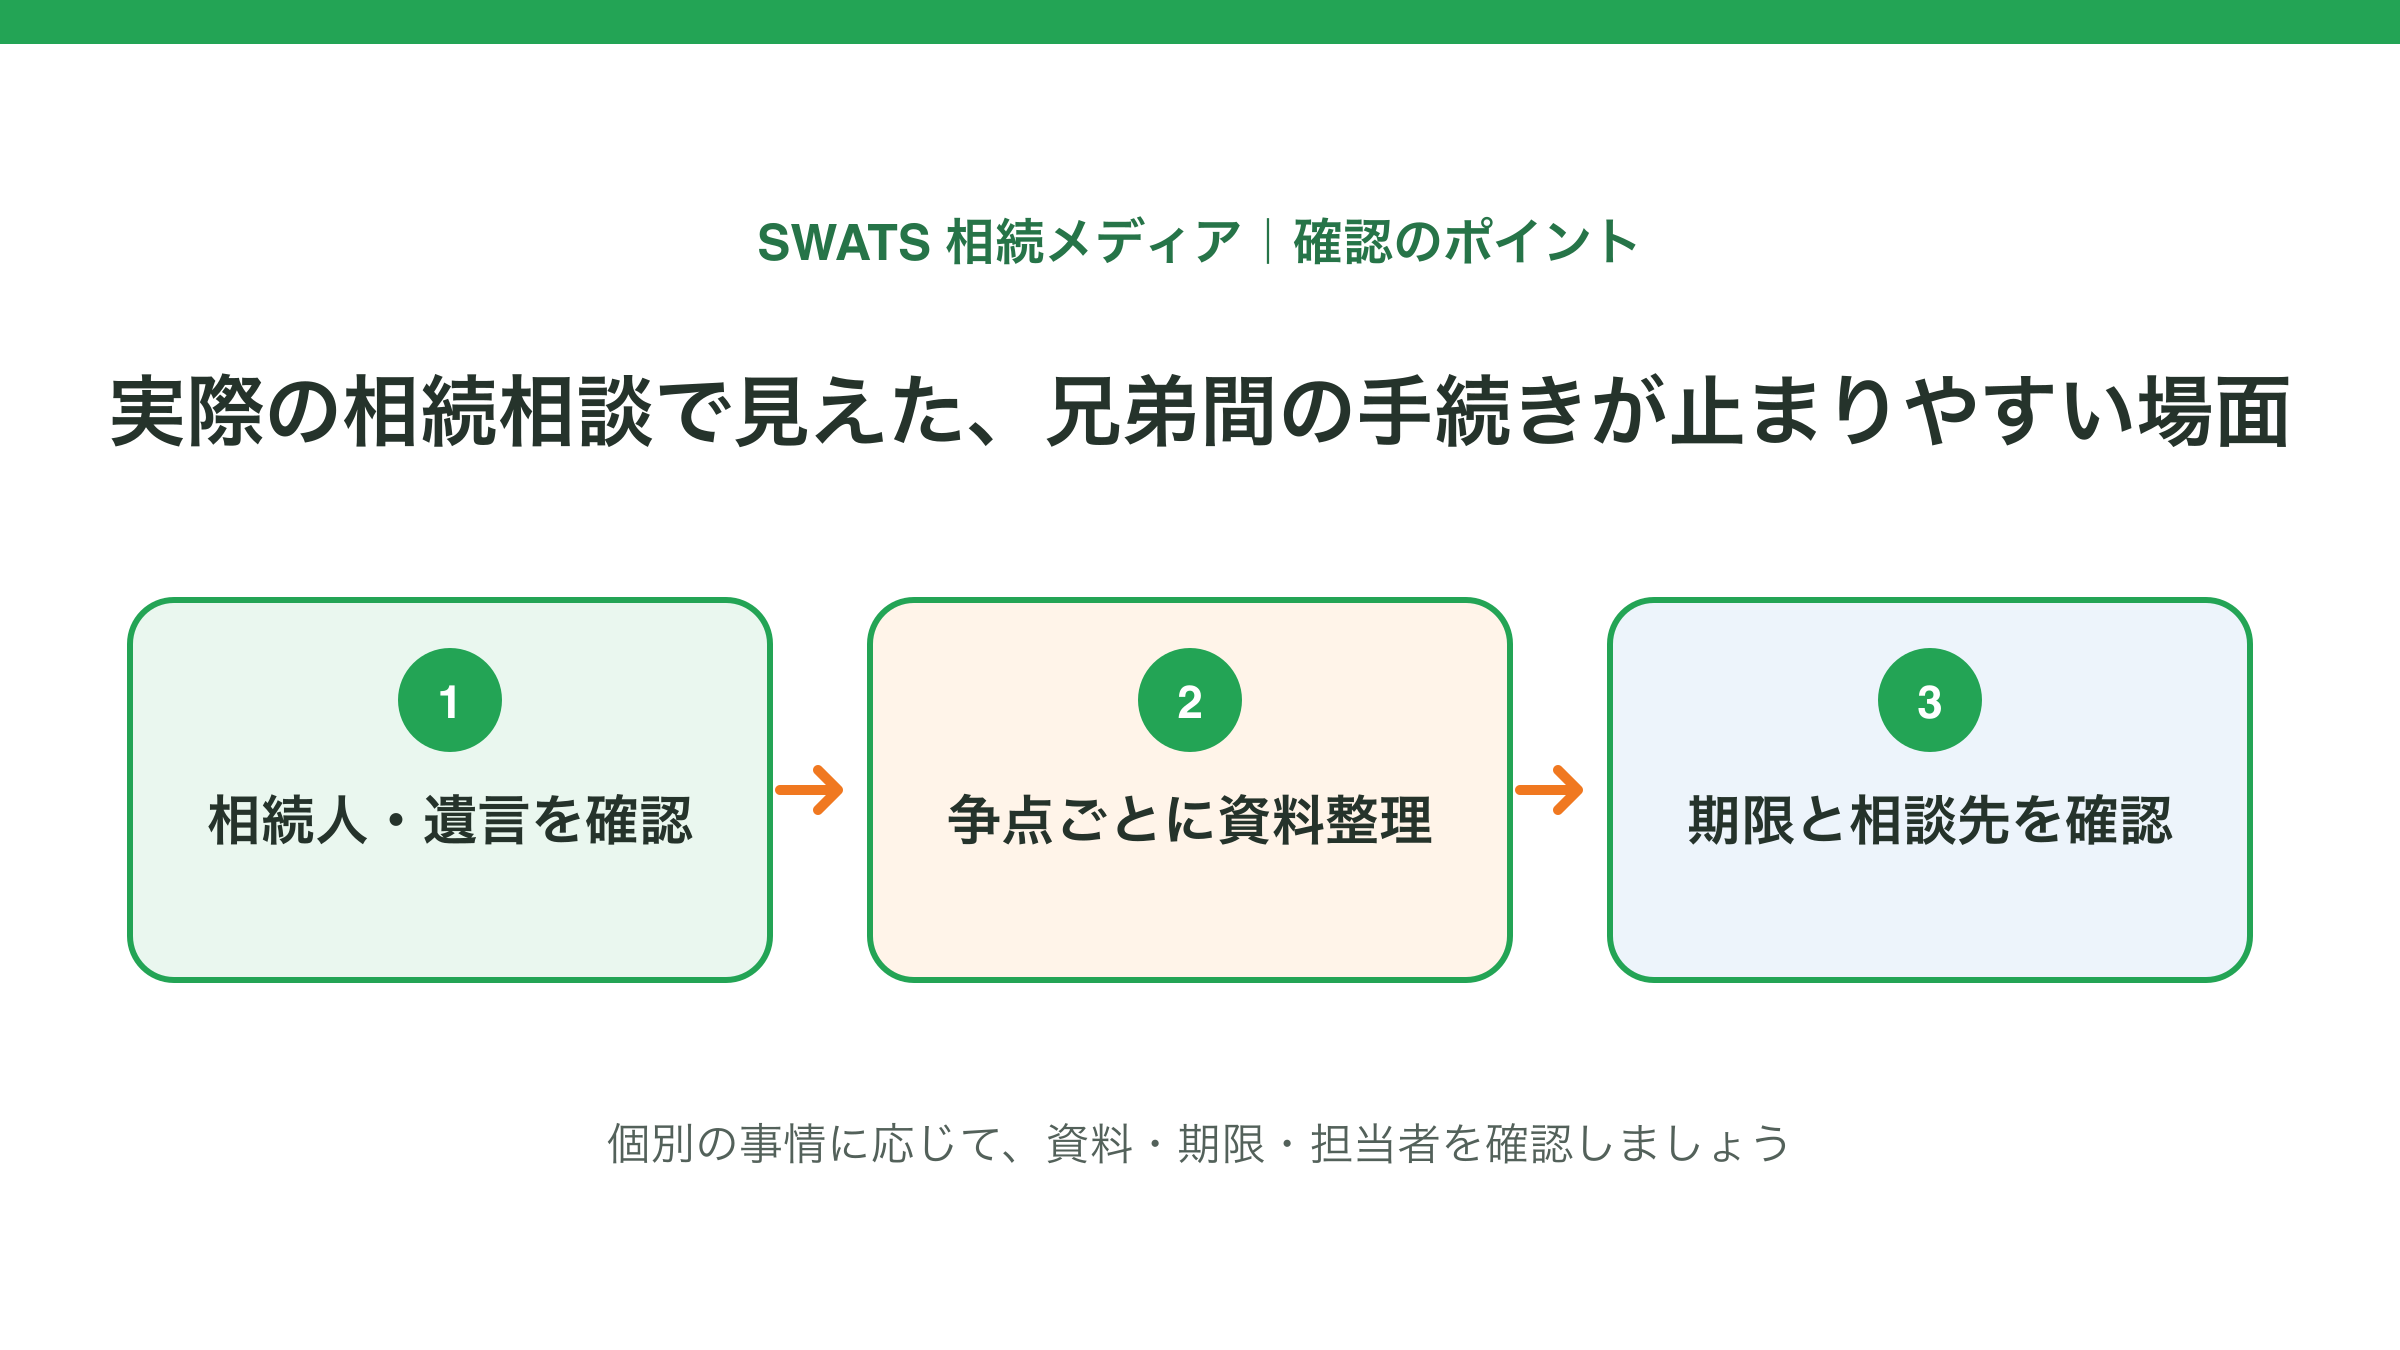
相談内容の一例では、兄弟姉妹相続で「誰が相続人なのか」「金融機関や口座がどこにあるか」が分からず、遺産分割協議を始める前の戸籍・財産調査から整理する必要がありました。きょうだい間で分け方の希望が異なる相談では、財産の評価、相続税や登記費用、遺言や協議書の要否も別々に確認します。
この記事の後半にある6事例は、理解しやすくするための架空のモデルケースです。実際の相談例とは区別して読み、金額・登場人物・結論をSWATSの実績や裁判例として扱わないでください。
兄弟の遺産相続で揉めたら、最初に相続関係を確認する
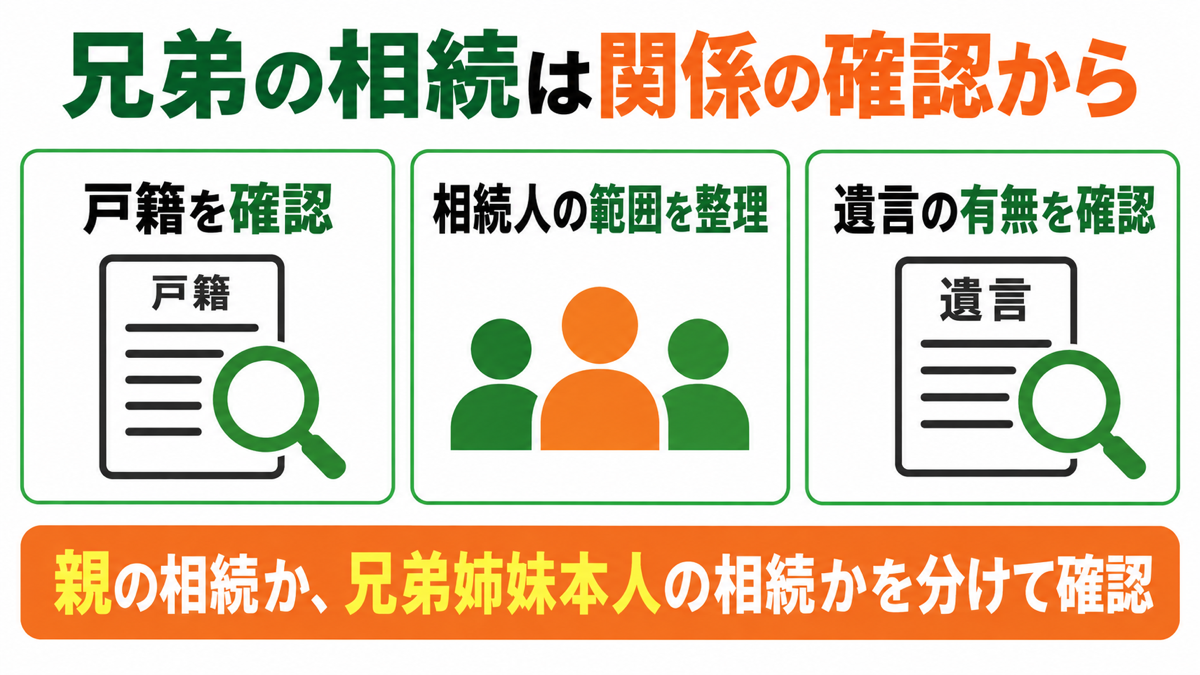
親の遺産を子である兄弟が相続する場合、子同士の法定相続分は原則として均等です。
たとえば、相続人が兄と弟の2人だけなら各2分の1、亡くなった父の妻と子2人なら妻が2分の1、子は各4分の1となります。
長男・次男の順序、性別、結婚の有無で子の法定相続分は変わりません。
ただし、これは分割を考える基準です。
有効な遺言、特別受益、寄与分などを確認する必要があり、相続人全員の合意で法定相続分と異なる分け方を選ぶこともできます。
基本は国税庁「相続人の範囲と法定相続分」で確認できます。
ここで注意したいのが、亡くなった人との続柄です。
父の相続で争う兄と弟は、父から見れば「子」です。
一方、兄が亡くなり弟が相続するなら、弟は故人の「兄弟姉妹」として相続します。
後者は先順位の相続人がいない場合に相続人となり、子の場合と違って遺留分がありません。
知らなかった兄弟や、兄弟の配偶者が関わる場合
家族が把握している兄弟だけで手続きを始めず、親の出生から死亡までの戸籍などで相続人を確定します。
前婚の子、認知された子、代襲相続人を見落としたまま協議すると、やり直しが必要になるおそれがあります。
新たな相続人が分かったら、その人を除外せず、戸籍と協議の経緯を弁護士に示してください。
必要資料は裁判所の遺産分割調停案内でも確認できます。
兄弟の配偶者は、親と養子縁組をしているなど別の事情がなければ、配偶者というだけで親の相続人にはなりません。
ただし、介護や家計を支えた事情まで無視すると対立が深まります。
意見を聞くことと、相続人として合意することを分け、連絡窓口と資料を共有する範囲を決めましょう。
遺産相続トラブルが起きる兄弟のモデル事例6選
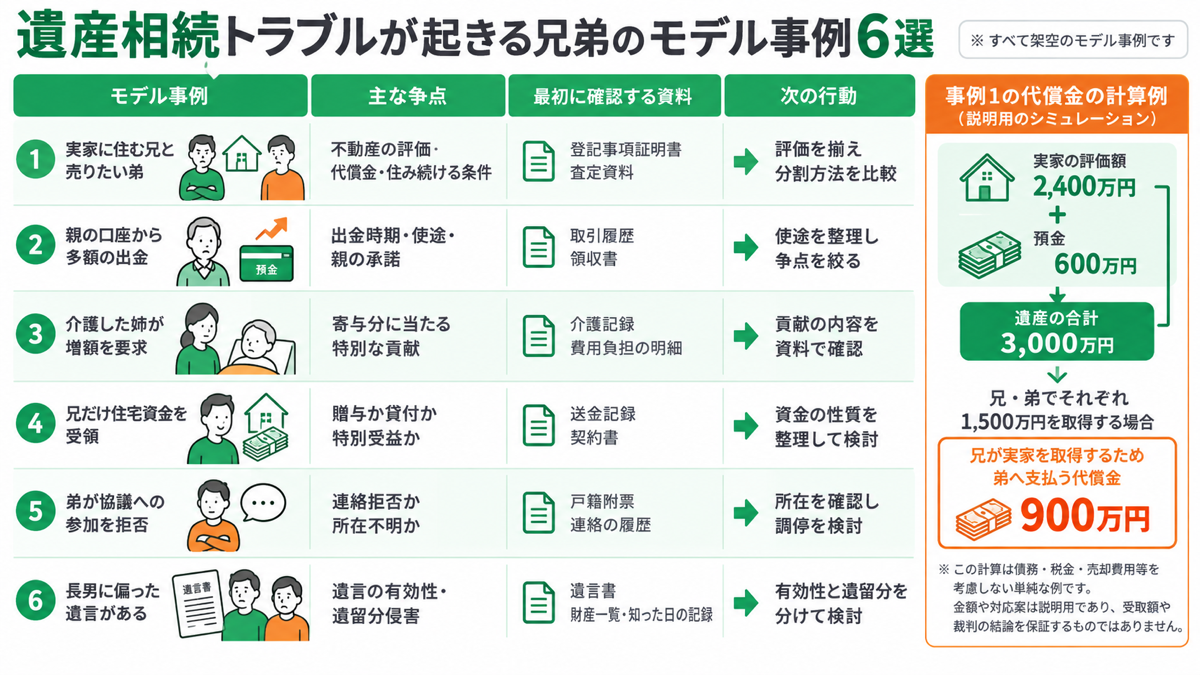
次の事例は、それぞれ独立した架空の設定です。
金額や対応案は説明用であり、受取額や裁判の結論を保証するものではありません。
| 実家に住む兄と売りたい弟 | 不動産の評価・代償金・住み続ける条件 | 登記事項証明書、査定資料 |
|---|---|---|
| 親の口座から多額の出金 | 出金時期・使途・親の承諾 | 取引履歴、領収書 |
| 介護した姉が増額を要求 | 寄与分に当たる特別な貢献 | 介護記録、費用負担の明細 |
| 兄だけ住宅資金を受領 | 贈与か貸付か、特別受益か | 送金記録、契約書 |
| 弟が協議への参加を拒否 | 連絡拒否か所在不明か | 戸籍附票、連絡の履歴 |
| 長男に偏った遺言がある | 遺言の有効性・遺留分侵害 | 遺言書、財産一覧、知った日の記録 |
事例1|実家に住む兄が売却を拒み、弟への代償金も払えない
父が亡くなり、相続人は兄と弟の2人。
遺産は実家と預金で、実家には兄が住んでいます。
弟は売却して分けたい一方、兄は住み続けたいと希望しています。
この場面では、居住希望と代償分割の支払い能力をセットで検討します。
代償分割とは、一人が不動産などを取得し、他の相続人に金銭等で調整する方法です。
住んでいることだけで、実家全体を当然に取得できるわけではありません。
たとえば、実家を取得する人と預金を取得する人を分ける場合、財産全体の評価と各相続人の取り分を比べ、代償金が必要かを検討します。
実家の評価方法、債務、税金、売却費用などによって計算は異なるため、個別資料に基づいて確認してください。
まず、分割のための価格をどう決めるかを揃えます。
売れる価格の目安、相続税の路線価、固定資産税評価額は用途が異なり、同じ数字にはなりません。
査定の時点・条件を共有し、差が大きければ不動産鑑定も検討します。
評価額を機械的に平均するだけで、公平な結論が保証されるわけではありません。
資金不足なら売却代金を分ける換価分割、別々の財産を取得する現物分割も比較します。
土地の分筆は利用価値や費用の確認が必要です。
共有は将来の売却等で再び合意が必要になり得ます。
代償金を分割払いにするなら、期限や滞納時の扱いを弁護士と詰めてから合意しましょう。
必要資料は登記事項証明書、固定資産評価証明書、査定書、預金残高、ローンや担保の資料です。
分割方法は京都家庭裁判所の遺産分割案内が参考になります。
税務上の記載は代償分割の相続税申告書の書き方も確認してください。
協議上の価格と相続税評価額は、目的を分けて扱います。
事例2|親の口座からまとまった出金があり、使途を確認する
親の預金口座に、亡くなる前後のまとまった出金がありました。
管理していた兄は「母のために使った」と説明しますが、妹は納得できません。
まず必要なのは、生前の出金と死後の出金を分けることです。
出金があるだけで、全額が使い込みになるわけではありません。
母の医療費、生活費、母が承諾した贈与などの可能性を確かめます。
「日付・金額・出金方法・説明された使途・裏付け資料」を一覧にし、領収書や請求書と照合しましょう。
説明が一致する支出と、確認できない支出を分けると、争う範囲を絞れます。
必要資料は口座の取引履歴、出金伝票等の取得可否を確認した記録、医療費・介護費の明細、親の承諾を示す文書などです。
金融機関に死亡を連絡し、相続人として取引履歴等を請求する方法を確認します。
三菱UFJ銀行の相続手続案内にも発行手続が掲載されていますが、必要書類や発行範囲は各行に確認してください。
生前の無断使用では、不当利得返還や損害賠償の請求などが問題になります。
2019年7月1日以降に開始した相続で、死後に遺産が処分された場合には、所定の同意により分割対象に含める民法906条の2の検討も必要です。
出金の時期や争い方で手続が変わるため、「遺産分割調停をすれば必ず全額が戻る」とは考えず、弁護士に資料を示しましょう。
制度の根拠は法務省の相続法改正に関する通知で確認できます。
事例3|介護を担った姉が「遺産の大半を受け取りたい」と主張する
姉が母と同居して療養看護を続け、弟は遠方で生活していました。
母の死後、姉は自分の負担を理由に遺産の大半を求め、弟は均等な分割を希望しています。
姉の負担を具体的に確認したうえで、寄与分の要件を検討します。
寄与分は、被相続人の財産の維持・増加に特別な貢献をした相続人について、取り分を調整する制度です。
親族間で通常期待される程度を超えた貢献が必要で、介護した期間が長いことだけで一定額が加算される制度ではありません。
たとえば、どの程度の介護が必要だったか、誰が何時間対応したか、外部サービスの利用状況、報酬の有無を整理します。
休職による収入減も背景事情ですが、その減収額がそのまま寄与分になるとは限りません。
親の財産の維持につながる貢献かを検討する必要があります。
必要資料は要介護認定の資料、ケアプラン、介護日誌、サービス利用明細、立替金の領収書、親から受け取った金銭の記録です。
相手が寄与分や特別受益を主張した場合も、資料の量だけで全額を認めず、期間・支出・介護の必要性を一つずつ確認します。
根拠のある部分を認めつつ、争う部分を絞ることも解決策です。
協議で折り合えない場合は、裁判所「寄与分を定める処分調停」の手続を検討します。
法的な寄与分の判断と、家族として負担を考慮した合意案は区別して話すと、結論の押し付けを避けやすくなります。
事例4|兄だけが住宅購入資金を受け取り、弟が不公平だと感じる
親の遺産分割で、兄が過去に住宅購入資金の援助を受けていたと分かりました。
弟は「その分も計算に入れてほしい」と求めますが、兄は通常の援助だったと反論しています。
確認すべきなのは、その資金が特別受益に当たる贈与かという点です。
特別受益は、相続人が受けた一定の贈与や遺贈を考慮し、相続人間の公平を図る仕組みです。
まず、誰に、いつ、何の目的で、いくら渡したかを確かめます。
返済が予定され実際に返していたなら貸付の可能性もあります。
父が分割時の調整を不要とする意思を示していたかも検討事項です。
必要資料は振込明細、贈与契約書、借用書、返済記録、住宅の売買契約書、父の手紙やメモなどです。
贈与税の申告書が残っていれば、事実関係を確認する資料になります。
ただし、贈与税を申告したかどうかと、民法上の特別受益に該当するかは同じ問題ではありません。
大阪家庭裁判所の遺産分割手続資料も、持戻し免除の意思表示を確認する考え方を示しています。
持戻しは通常、取り分を計算するための調整であり、受け取った現金をいったん全額返すことを当然に意味するものではありません。
資料を踏まえ、弁護士に計算方法を確認しましょう。
事例5|弟が連絡を無視し、遺産分割協議が進まない
姉が財産一覧と分割案を送っても、弟から返信がありません。
姉は残る家族だけで協議を終えたいと考えています。
遺産分割協議が必要な場面では、返信がないことを同意として扱わないようにします。
まず、住所は分かっているが返事がないのか、転居先自体が分からないのかを切り分けましょう。
書類が届いていない場合と、案に反対している場合では次の対応が異なります。
住所が確認できるなら、財産資料、提案の根拠、返答してほしい事項を短くまとめて送ります。
返答期限は協議の目安であり、過ぎたら権利を失うと一方的に決めることはできません。
「自分がすべて相続する」と相手が独占を主張する場合も、法的な根拠と財産資料を求め、白紙の同意書は渡さないでください。
協議ができなければ、共同相続人の一人から他の相続人全員を相手方に遺産分割調停を申し立てられます。
所在不明の場合は、単なる無視とは手続を分けます。
裁判所「不在者財産管理人選任」によると、選任された管理人が遺産分割を行うには家庭裁判所の権限外行為許可も必要です。
「連絡が取れないから死亡扱いにする」と自己判断しないでください。
必要資料は相続人を示す戸籍、住民票や戸籍附票、返送郵便、メール、送付した分割案です。
裁判所「遺産分割調停」では、不成立になると原則として自動的に審判へ移る流れも案内されています。
事例6|「全財産を長男に相続させる」という遺言が見つかった
母が亡くなり、長男に全財産を相続させる内容の遺言が見つかりました。
子である次男は「不公平だから無効にしたい」と考えています。
まず、遺言の有効性と遺留分侵害は別の問題です。
内容が偏っているという理由だけで遺言全体が当然に無効になるわけではありません。
方式や作成時の判断能力などに疑問がある場合は、その根拠を弁護士と検討します。
有効な遺言でも、子の遺留分を侵害していれば、受け取った相手に侵害額に相当する金銭を請求できる場合があります。
必ず法定相続分どおりに遺産を分け直せる制度ではありません。
遺言だけでなく、生前贈与や債務なども調べて判断します。
必要資料は遺言書の写し、財産と債務の一覧、贈与資料、相続と侵害を知った日の記録です。
有効性を争う事情があれば、作成当時の医療記録等の取得も弁護士に相談しましょう。
裁判所の遺留分侵害額請求の案内では、相続開始と侵害する贈与・遺贈を知った時から1年、相続開始から10年という期間が示されています。
調停を申し立てただけでは請求の意思表示にならないため、期限が近い場合は早急に相談してください。
この説明は2019年7月1日以降に開始した相続を前提としています。
相続税申告と紛争への対応を一緒に整理したい方へ
事例のように、財産評価や資料収集と、兄弟間の主張の調整が重なることもあります。
税務と法律の担当を確認して進めることが大切です。
相続アシストは税理士法人SWATSとSWATS法律事務所が共同運営するサービスです。
相続税申告や弁護士との連携について、対応できる内容を確認できます。
兄弟間のトラブルを解決するための進め方と必要資料
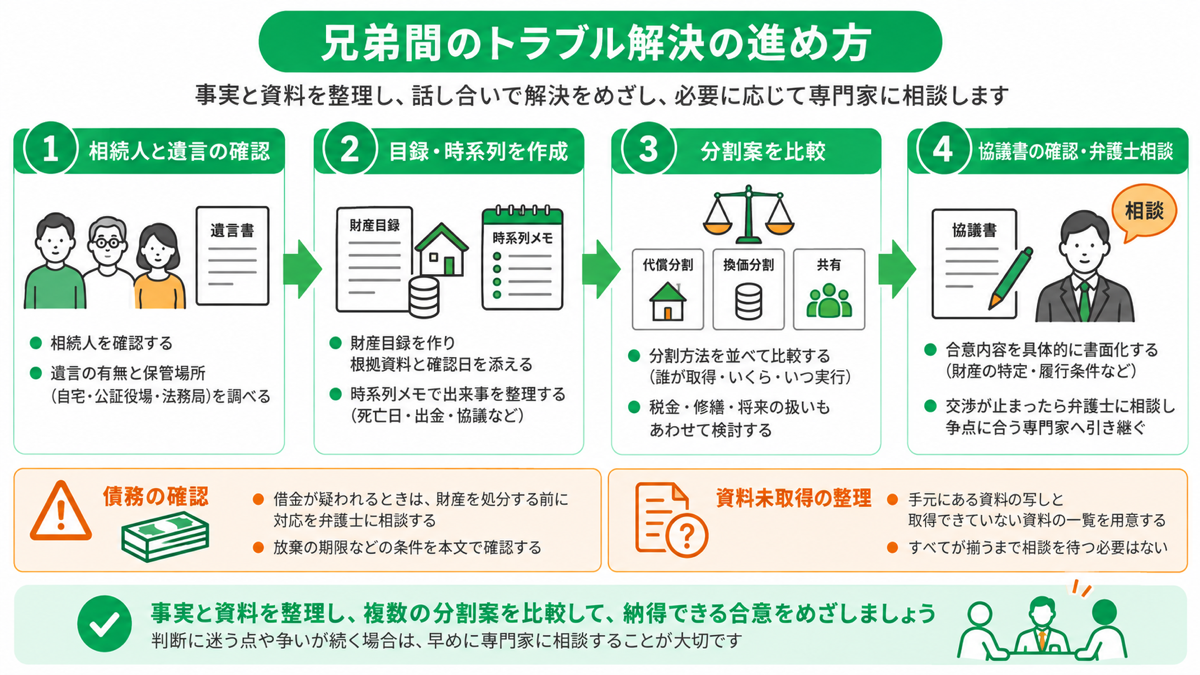
「確定した事実」「資料待ち」「意見が分かれる点」を整理しましょう。
財産目録と時系列メモを同じ資料から作る
遺言は自宅の保管場所に加え、公証役場や法務局の保管制度も確認します。
公正証書遺言の検索は、死亡後に相続人等が公証役場へ問い合わせられます。
財産目録には、預金、不動産、有価証券、債務などを並べ、根拠資料と確認日を添えます。
郵便物、固定資産税通知、証券会社の通知、借用書、返済履歴も手掛かりです。
借金が疑われるときは、財産を処分する前に放棄の期限と対応を弁護士に確認します。
残高証明書は基準日の残高を確かめる資料、取引履歴は資金の移動を追う資料です。
残高と出金の経緯を混同しないことが重要です。
別紙の時系列メモには、死亡日、遺言を見つけた日、疑問のある出金日、協議した日、相手の回答を記録します。
「兄が隠した」と結論を書く前に、「残高について質問したが回答がない」のように、確認できる出来事を残してください。
相談時には、手元にある資料の写しと、取得できていない資料の一覧を持参します。
すべてが揃うまで相談を待つ必要はありません。
税務用の資料を整理する際は相続税申告の必要書類一覧も参考にできます。
分割案を比較し、合意内容は書面で具体化する
実家については代償分割・換価分割などを並べ、「誰が取得するか」「いくら支払うか」「いつ実行できるか」を比較します。
共有を選ぶなら、税金、修繕、利用方法、将来の処分についても考えておきましょう。
合意に進む場合は、財産の特定と履行条件を明確にします。
「家は兄、現金は弟」だけでは、別口座の扱いや代償金の支払時期が不明なまま残ります。
後で財産が判明した場合の扱いも確認してください。
氏名・住所、不動産の表示、口座の特定を原資料と照合し、署名押印や印鑑証明書などは提出先の必要条件も確認します。
財産の範囲や出金の使途を争っている段階で、「今後一切請求しない」といった条項に急いで同意すると、追加の請求に影響することがあります。
内容を理解できない協議書や白紙の書面には署名押印せず、弁護士に確認しましょう。
交渉が止まったら、争点に合う専門家へ引き継ぐ
無断出金の返還請求、遺留分、遺言の有効性、協議拒否への交渉は、弁護士に相談する事項です。
相続税評価や申告の要否は税理士、相続登記の具体的な申請は司法書士などに相談できます。
相談時には、希望する結論に加えて困っていることと期限を伝えます。
相続案件の経験、証拠の説明、見通しと不利な点まで伝えてくれるかを相談時に確かめましょう。
助言だけ受ける段階から、調停対応を委任する段階へ切り替える方法もあります。
審判の見通しや長期化の負担と、合意案の条件を比較することが大切です。
費用は調査・交渉・調停・訴訟のどこまで依頼するかで変わります。
相談料だけで判断せず、着手金、報酬、実費、手続が変わった場合の追加費用を、依頼前に確認してください。
遺産分割が終わらなくても確認すべき期限
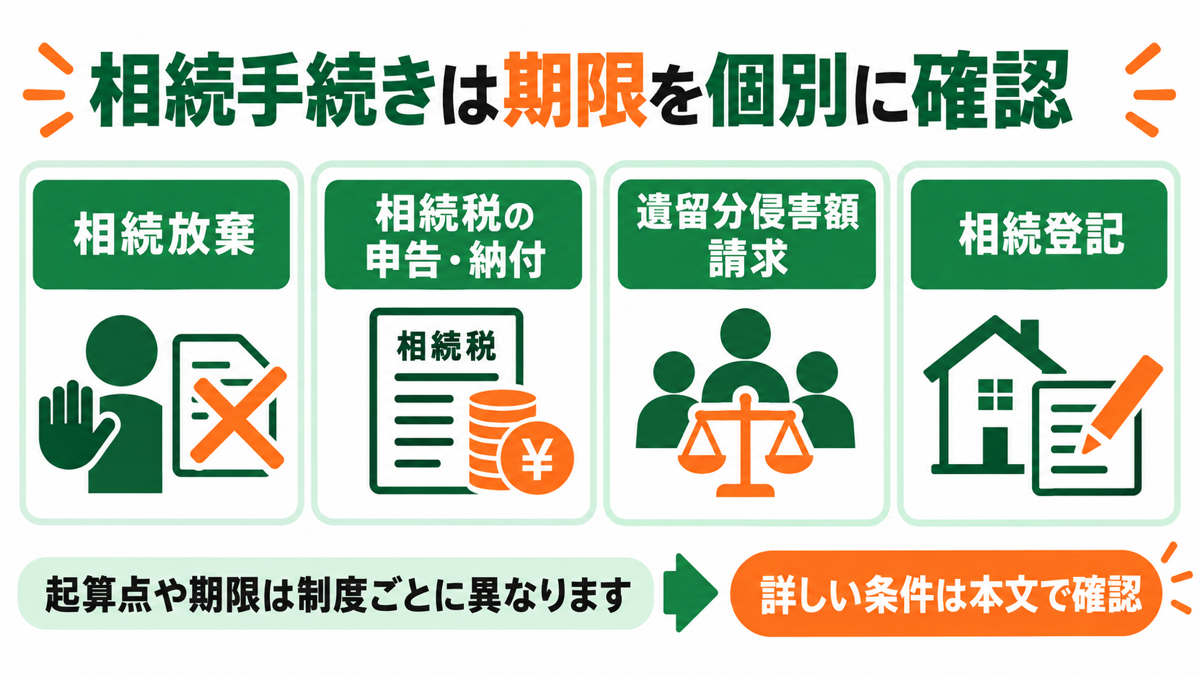
兄弟との話し合いが続いていることだけで、税務や裁判手続の期限が止まるわけではありません。
期限の起算点は制度ごとに異なるため、同じ日から数えないようにしましょう。
| 相続放棄 | 自分のために相続開始があったと知った時から原則3か月 | 家庭裁判所への申述が必要 |
|---|---|---|
| 相続税の申告・納税 | 死亡を知った日の翌日から原則10か月 | 未分割でも必要な申告を進める |
| 遺留分侵害額請求 | 相続開始と侵害を知った時から1年/相続開始から10年 | 相手への意思表示も確認する |
| 相続登記 | 不動産を相続で取得したことを知った日から原則3年 | 協議未成立なら相続人申告登記も検討 |
未分割の相続税申告と納税資金を準備する
相続税申告が必要な場合、遺産分割が未了でも申告期限は延びません。
国税庁は、民法上の相続分等に従って取得したものとして計算し、申告・納税する扱いを案内しています。
未分割の財産については、小規模宅地等の特例などをそのまま適用できない点にも注意が必要です。
後から分割が成立した場合の修正申告・更正の請求、特例を受けるための手続を税理士と確認しましょう。
詳細は国税庁「相続財産が分割されていないときの申告」にあります。
分割成立後に税額が減る場合の更正の請求は、分割を知った日の翌日から原則4か月以内です。
特例の適用には別の要件もあります。
預金を自由に使えない状況なら、申告作業と並行して納税資金も相談してください。
放棄・登記・長期間放置した相続は別々に確認する
「財産を受け取らない」という協議上の合意と、家庭裁判所での相続放棄は異なります。
借金の承継を避けたい場合は、兄弟間の約束だけで済ませないでください。
裁判所「相続の放棄の申述」に、原則3か月の期間と手続が示されています。
相続登記には申請義務があり、協議がまとまらない場合には相続人申告登記という方法もあります。
ただし、それで最終的な分割や名義変更がすべて終わるわけではありません。
以前から放置した不動産も含め、法務省「相続登記の申請義務化に関するQ&A」で期限を確認しましょう。
また、特別受益や寄与分を反映した分割には、原則として相続開始から10年という期間のルールがあります。
2023年4月1日の時点で相続開始から5年を超えていた相続には、2028年3月31日までの猶予期間があります。
期間内に調停・審判を申し立てた場合などの例外もあるため、古い相続を一律に「もう主張できない」と判断しないことが重要です。
法務省の新ルール案内を踏まえ、弁護士に死亡日とこれまでの手続を伝えて確認してください。
親が元気なうちに進めたい兄弟トラブルの予防
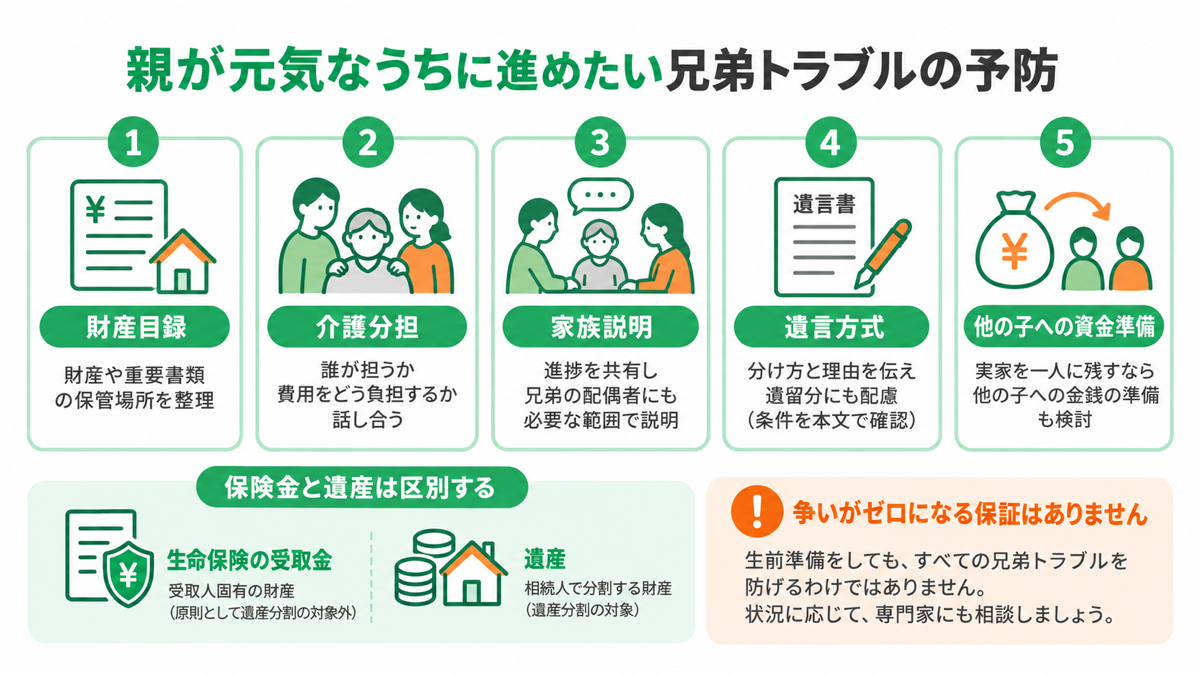
財産・介護の記録と、家族への説明を揃える
親の意向とプライバシーに配慮し、財産目録、重要書類の保管場所、立替金の記録方法を整理します。
大きな援助は目的と返済の有無を残し、介護は「誰が担うか」「費用をどう負担するか」を話し合いましょう。
調査の途中でも進捗を共有すると、隠しているとの疑念を減らせます。
兄弟の配偶者にも必要な範囲で事情を説明します。
実家を一人に残すなら、他の子への金銭の準備も考えます。
生命保険を代償金の資金に活用する方法は生命保険ファイナンシャルアドバイザー協会の解説が参考になります。
受取人固有の保険金と分割する遺産を混同せず、受取人・税金・必要額を専門家と確認してください。
遺言の内容・方式と遺留分への配慮を確認する
遺言には分け方だけでなく、その理由を伝える工夫も有効です。
ただし、説明を書けば遺留分がなくなるわけではありません。
生前の遺留分放棄には家庭裁判所の許可が必要で、家族内の署名だけで済ませたり、放棄を迫ったりしないでください。
日本公証人連合会によると、公正証書遺言は公証人が作成し、原本を保管する仕組みで、家庭裁判所の検認は不要です。
ただし、遺言能力や遺留分を巡る紛争が絶対に起きない制度ではありません。
自筆証書でも法務局の保管制度を利用したものは検認不要です。
有効な遺言で分け方が決まった財産は原則として分割協議不要ですが、未記載の財産等は協議が必要になることがあります。
京都家庭裁判所の案内も、内容によって手続が変わると説明しています。
兄弟の遺産相続トラブルに関するよくある質問
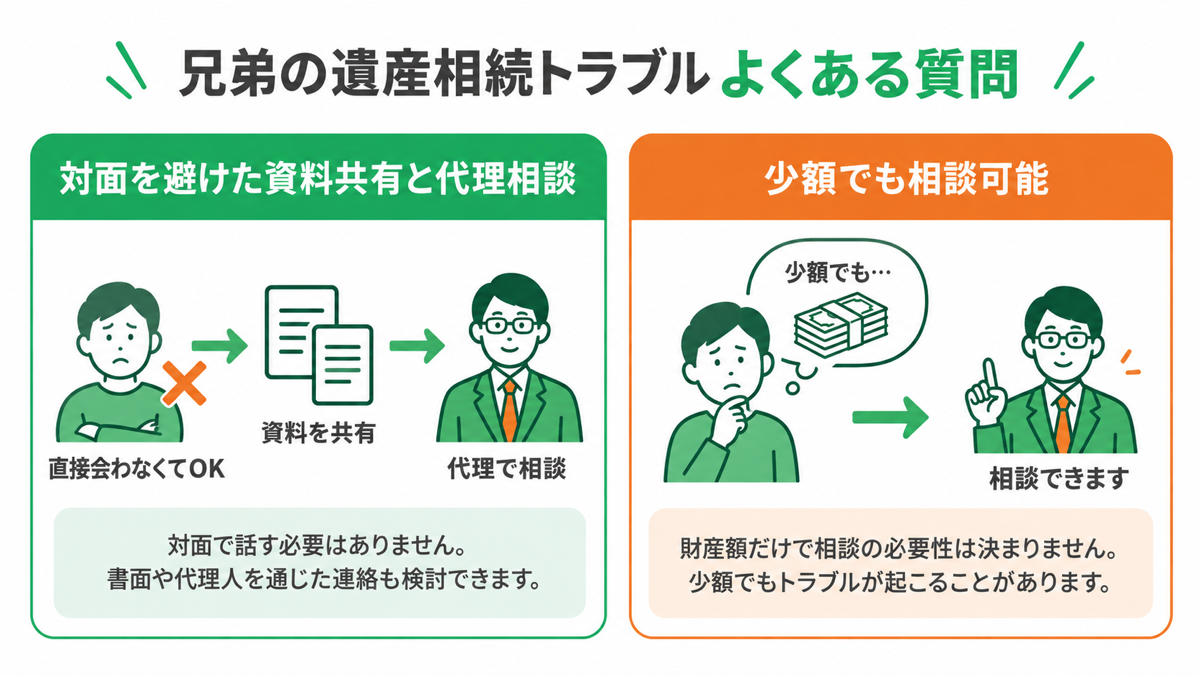
仲が悪い兄弟とは、対面で話さなければいけませんか?
協議のために必ず全員が一室に集まる必要はありません。
書面や代理人を通じた連絡も検討できます。
対面だと感情的になる場合は、資料と質問を先に送り、回答を記録に残す方法が考えられます。
脅しなどがあるときは、無理に直接会わず弁護士へ相談してください。
少額の遺産でも弁護士に相談できますか?
相談できます。
財産額だけで相談の必要性は決まりません。
少額でも、使い込みの疑い、相続人の所在不明、遺言の有効性などの問題は起こります。
まず資料と争点を見てもらい、相談のみか、交渉なども依頼するかを費用とともに判断しましょう。
兄弟間の相続問題と相続税申告は、担当と対応範囲を確認して相談する
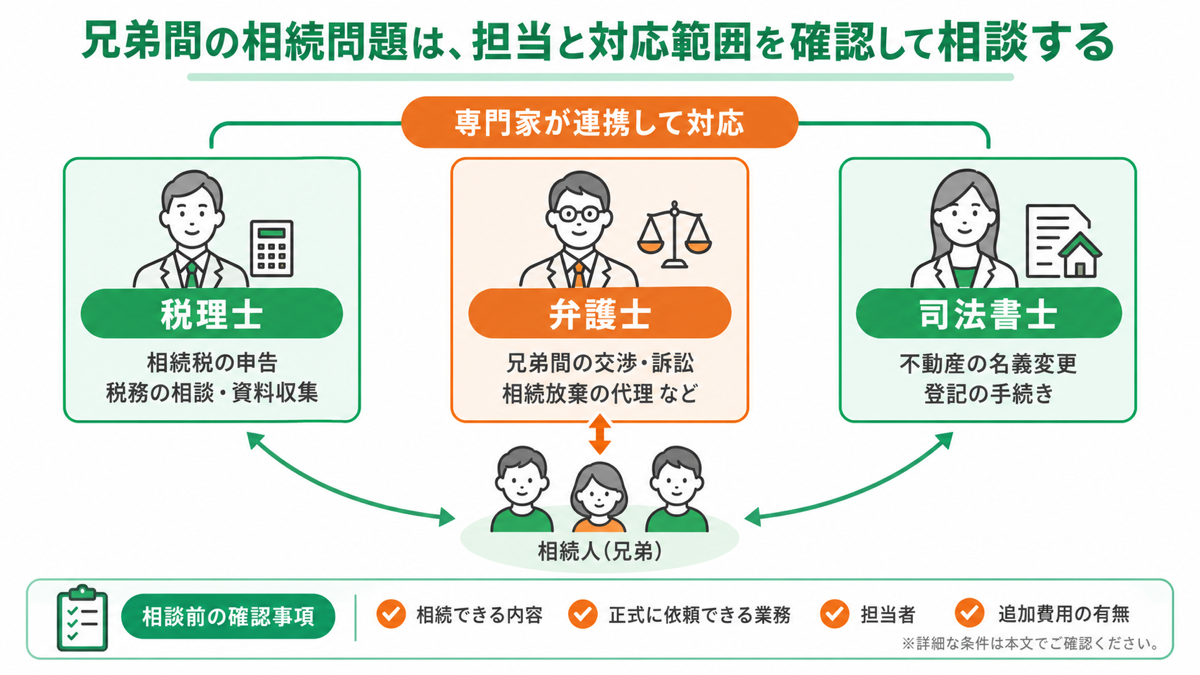
相続のトラブルでは、法律上の解決と税務手続を並行して進める必要があります。
相続アシストは、税理士法人SWATSとSWATS法律事務所の共同運営で、税理士・弁護士・司法書士の連携を案内しています。
申告や資料収集に加え、法律面の相談が必要な場合も、現在の状況を伝えて対応を確認できます。
兄弟との紛争交渉や訴訟、相続放棄の代理は弁護士が担当する事項です。
すべてが基本料金に含まれるとは限らないため、相談できる内容、正式に依頼できる業務、担当者、追加費用の有無を確認してください。
案内の詳細は相続アシストのサービスページをご覧ください。
まとめ|兄弟の相続トラブルは争点と資料を揃えて次の一手を決める
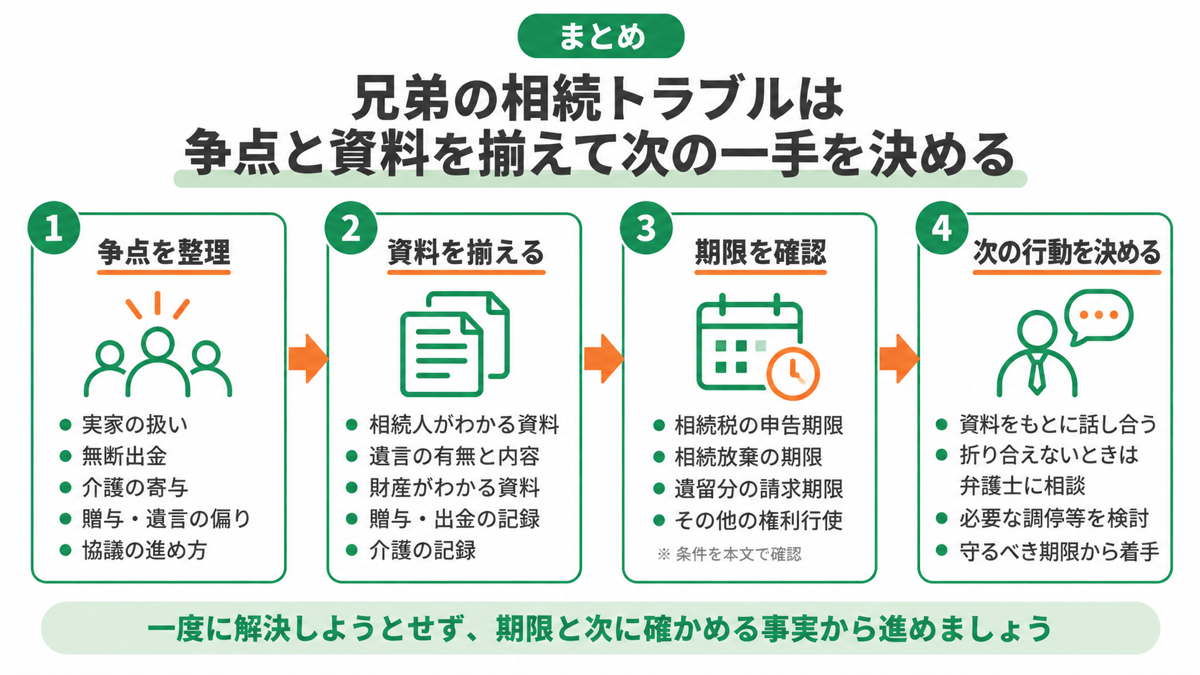
兄弟の遺産相続では、実家、無断出金、介護、贈与、協議拒否、遺言の偏りが別々の問題として現れます。
まずは相続人・遺言・財産を確認し、意見が分かれる点に対応する資料を揃えましょう。
資料を示しても折り合えないときは弁護士に相談し、必要な調停等を検討します。
同時に、相続税申告や権利行使の期限を確認することも欠かせません。
すべてを一度に解決しようとせず、守るべき期限と、次に確かめる事実から着手してください。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。