著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
相続税が払えない場合は、納付期限と不足額を確認し、預金の払戻し・財産の売却・借入れで資金を確保できるか検討しましょう。一括納付が難しいときは延納、延納でも難しいときは物納を申請できる場合があります。
相続税は原則として、亡くなったことを知った日の翌日から10か月以内に金銭で一括納付します。「遺産の大半が実家」「遺産分割が終わらない」といった事情があっても、自動的に期限は延びません。まず今できる手続きを整理することが大切です。
相続税が払えないときに確認するポイント
・申告と納付は別の手続き。資金不足でも申告の準備を進める。
・延納は4要件を満たして申請する制度で、利子税の負担もある。
・物納は財産の種類・順位・状態に制限があり、自由には選べない。
・未分割の特例や期限超過後の猶予は、それぞれの条件を確認する。
目次
相続税が払えない場合は、期限と不足額の確認から始める
現金一括納付が原則で、申告だけでは納税は終わらない
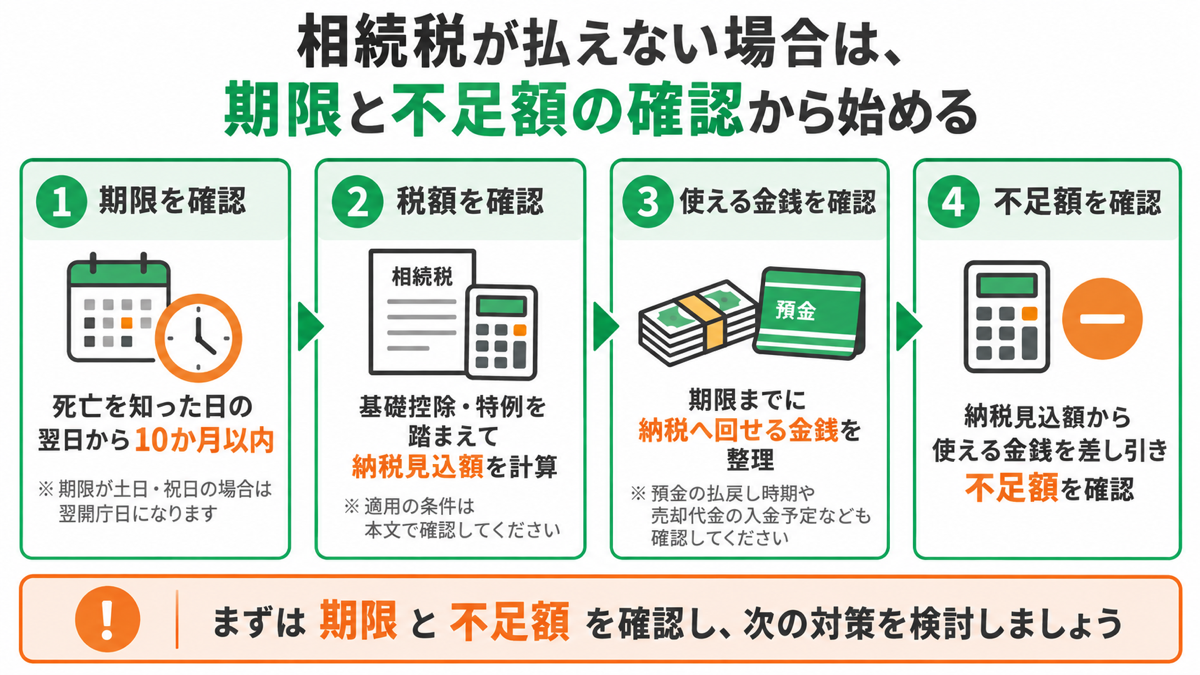
国税庁によると、相続税の申告期限は、通常、死亡を知った日の翌日から10か月以内で、納税も同じ期限までに行います。期限が土日・祝日等なら翌開庁日になります。申告先は、亡くなった人の死亡時の住所が国内にある場合、その住所地を管轄する税務署です。
「現金一括」は紙幣を持参することだけを意味しません。金銭による納付が原則という意味で、電子納税などの方法もあります。利用する納付方法の事前手続きや利用条件は早めに確認しましょう。
納付方法は金額制限と準備の違いで選ぶ
納付手段を変えても、納税資金そのものが不要になるわけではありません。主な方法を比較し、期限までに手続きできるものを選びます。
| 方法 | 準備・利用条件 | 費用などの注意 |
|---|---|---|
| 金融機関・税務署窓口 | 納付書を用意し、取扱時間内に納付 | 現金に納付書を添える |
| ダイレクト納付 | 事前届出後、e-Taxで口座から納付 | 口座残高と納付指定日を確認 |
| インターネットバンキング | 対応金融機関の口座と納付情報を用意 | 金融機関の利用条件を確認 |
| クレジットカード | 1回1,000万円未満で、手数料を含め決済可能額以内 | 決済手数料が必要。後日の引落資金も確保 |
| コンビニ納付 | 30万円以下。対応するQRコード等を準備 | 通常の納付書をそのまま持参する方法とは異なる |
基礎控除と特例を確認して納税額を見直す
相続税の基礎控除は3,000万円+600万円×法定相続人の数です。現預金や不動産だけでなく、課税対象の保険金や加算する贈与財産、控除できる債務等を整理した課税価格と比較します。法定相続人の数は、相続放棄がなかったものとして数えるなどのルールがあります。
配偶者の税額軽減や小規模宅地等の特例を使って税額がゼロになる場合も、適用のための申告は必要です。「税金がかからない」と「申告しなくてよい」を分けて判断してください。
出典:国税庁「相続税の計算」、配偶者の税額の軽減、小規模宅地等の特例
遺産総額ではなく、自分の納税額と使える資金を比べる
土地や非上場株式には評価額があっても、すぐに納税に使えるとは限りません。生前の想定より評価額が高ければ、準備した資金では不足することもあります。遺産全体に現金があっても、取得する人や払戻し時期によっては自分の支払いに間に合わないことがあります。
確認するのは、自分の納税見込額、期限までに使える金銭、不足額の3点です。残高証明書だけでなく、預金の払戻し予定日、不動産の売却代金の入金予定日、生活費や借入返済も整理します。
たとえば、納税見込額が600万円、期限までに納税へ回せる資金が250万円なら、検討すべき不足額は350万円です。これは架空の計算モデルであり、実績や延納の許可額を示すものではありません。
税額そのものが概算の場合は、先に財産評価や控除の適用を確認します。基礎控除など全体の仕組みは、相続税の基本|仕組み・計算方法・初心者が知るべきポイントも参考になります。
| 現在の状況 | 最初に進めること | 注意する点 |
|---|---|---|
| 預金はあるが引き出せない | 金融機関に相続手続きと払戻し制度を確認 | 払戻し可能額と必要書類を確認する |
| 不動産などが中心 | 売却の手取り額と入金時期を見積もる | 売却活動中でも納付期限は変わらない |
| 一括は難しいが継続収入がある | 延納要件と年ごとの納付可能額を確認 | 利子税と担保も考慮する |
| 延納しても支払いが難しい | 物納の要件と対象財産を確認 | 申請期限と財産の整備に注意する |
| すでに納期限を過ぎた | 税務署の徴収担当へ速やかに相談 | 放置せず、利用できる猶予を確認する |
預金の払戻し・財産の換価・借入れで納税資金を確保する
遺産分割前でも一定額の預貯金を払い戻せる
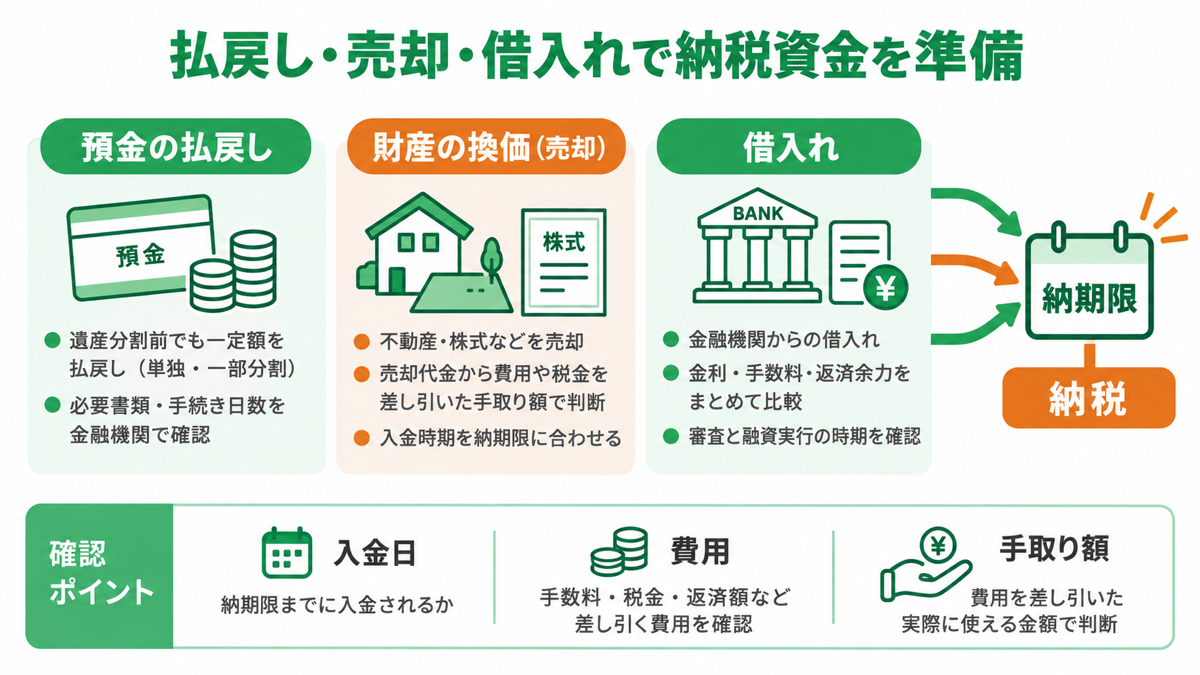
遺産分割が終わっていなくても、一定額を単独で払い戻せる制度があります。法務省の説明では、家庭裁判所の判断を経ない方法の上限は、各口座の相続開始時の預貯金額に「3分の1」と「払戻しを求める相続人の法定相続分」を掛けて計算します。同一金融機関からの払戻しは、その相続人につき合計150万円までです。
口座残高だけで自由に引き出せる額を判断せず、金融機関へ戸籍等の必要書類と処理に要する日数を確認してください。家庭裁判所を利用する仮払いの方法とは要件が異なります。
納税に必要な預金だけ先に分割する方法もある
相続人全員の合意が得られるなら、預金の一部分割も検討対象です。合意した範囲と取得者・金額を書面に残して、金融機関の相続手続きを進めます。ただし、先に受け取る金額を最終的な遺産分割でどう扱うかまで整理しましょう。争いがある場合の交渉は弁護士に相談します。
不動産や株式は売却価格ではなく手取り額で判断する
相続した財産を売却してお金に換えることを「換価」といいます。納税資金を作るには、売却代金から費用や税金を差し引いた手取り額を確認することが重要です。
不動産なら仲介手数料、測量費、登記関連費用、借入金の返済などを整理します。買主が見つかっても、代金を受け取る決済が納期限より後では間に合いません。相続人の合意や名義の確認も含め、売却担当者と税理士に同じ期限を共有しましょう。
売却前に、亡くなった人の売買契約書等から取得費も調べましょう。取得費が不明なら売却額の5%を取得費とする方法がありますが、譲渡費用等も差し引くため「売却額の95%が必ず課税対象」とは限りません。
また、小規模宅地等の特例には取得者に応じた保有等の条件があります。納税のためでも、期限前の売却で適用に影響しないか先に確認します。
売却で利益が出れば、相続税とは別に譲渡所得の課税を検討します。相続税の課税対象となった財産を一定期間内に売る場合、相続税の一部を取得費に加算できる特例がありますが、自動適用ではなく確定申告が必要です。
この特例の対象期間は、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。納税のための売却でも特例の条件を確認し、後から払う税金の資金まで使い切らないようにします。
借入れは金利・手数料・返済余力をまとめて比べる
財産を残したい場合や入金までのつなぎ資金が必要な場合は、金融機関からの借入れも検討できます。ただし、審査と融資実行が期限までに終わるかの確認が欠かせません。
比較するのは金利だけではありません。保証料、担保設定費用、毎月の返済額、繰上返済の条件を含めて見積もります。延納の利子税より借入れが必ず有利とは限らず、年払いと月払いの違いも資金繰りに影響します。
相続税の延納は4要件を満たして期限までに申請する
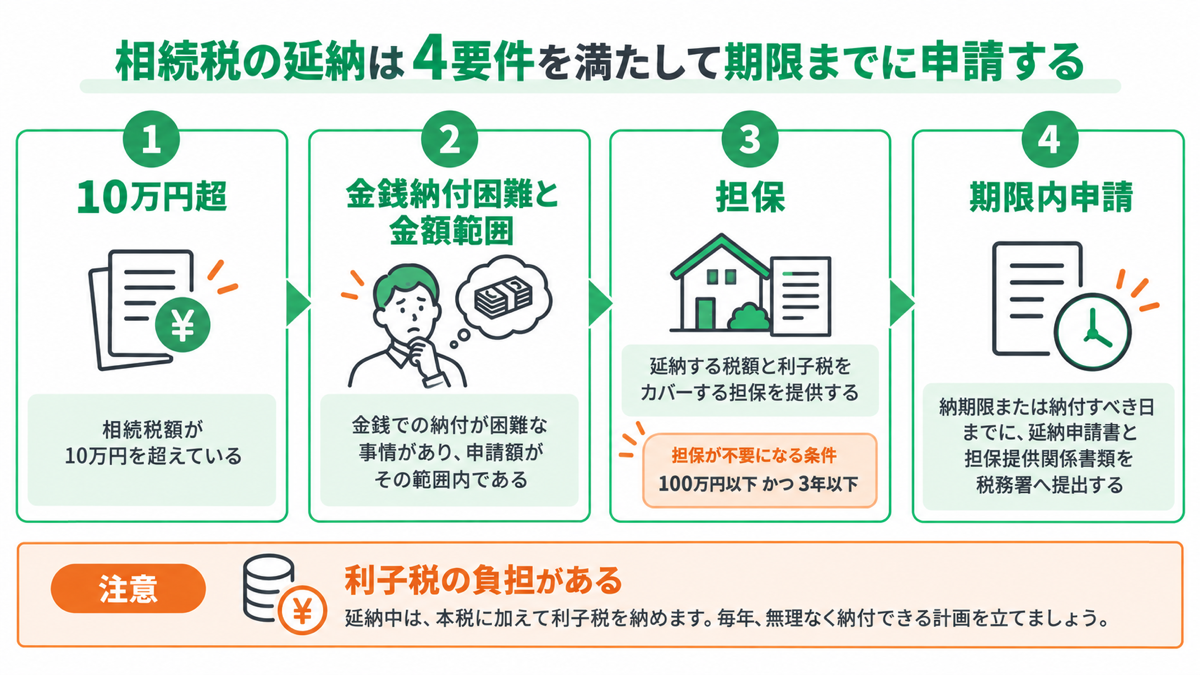
延納は納税が難しい金額を年払いにする制度
延納は、税務署の許可を受けて相続税を年賦で分割納付する制度です。希望した税額を自由に分割できるわけではなく、金銭で納めることが難しいと認められる金額に限られます。
国税庁が示す延納の要件は、次の4つです。すべてを満たす必要があります。
| 要件 | 確認内容 |
|---|---|
| 1.税額 | 相続税額が10万円を超えている |
| 2.納付困難な事情と金額 | 金銭での納付が困難な理由があり、申請額がその困難な金額の範囲内である |
| 3.担保 | 延納する税額と利子税をカバーする担保を提供する |
| 4.期限内の申請 | 納期限または納付すべき日までに、延納申請書と担保提供関係書類を税務署長へ提出する |
担保には例外があり、延納税額が100万円以下、かつ延納期間が3年以下なら不要です。片方だけ満たす場合は、この例外に当たりません。一般の納税猶予の担保免除条件とも違うため、混同しないでください。
申請者自身の資金状況も審査されます。担保は土地、国債・地方債、税務署長等が確実と認める有価証券や保証人の保証などに限られます。相続財産のほか、相続人自身や第三者の財産も対象になり得ます。
出典:国税庁「相続税の延納」
申請書の期限と担保書類の延長を分けて考える
通常の期限内申告では、相続税の申告期限が延納申請の期限です。許可・却下の審査は申請期限から原則3か月以内、担保等の状況により最長6か月まで延長される場合があります。申請と許可を混同しないでください。申告書に延納希望と記すだけで済ませず、所定の申請書と必要書類を準備します。
担保提供関係書類を期限までに用意できないときは、所定の届出により、1回につき3か月を限度として最長6か月まで提出期限を延長できる仕組みがあります。これは担保関係書類のための制度で、延納申請書そのものを後回しにしてよいという意味ではありません。
なお、期限後申告や修正申告に係る税額は申告書の提出日、更正・決定に係る税額は通知が発せられた日の翌日から起算して1か月を経過する日が申請期限です。すでに期限内申告した税額について、後日いつでも申請できるわけではありません。
利子税を含め、毎年払える計画か確認する
延納中は、本税のほかに利子税を納めます。延納できる最長期間や利子税の割合は、相続財産に占める不動産等の割合や財産の種類で変わります。「誰でも20年に分割できる」と考えないことが大切です。
利子税には各年の延納特例基準割合を使う特例計算もあります。実際の申請では、その年と区分に対応する割合を国税庁の表や所轄税務署で確認し、納付総額を試算してください。本記事では、将来も同じ負担になると誤解しないよう固定の年利を示していません。
家賃収入等を納付に充てる場合は、空室や修繕、退職による収入減も見込みます。2025年4月1日以降の相続では、延納・物納の許可限度額の計算方法に改正があるため、相続開始日に合う資料を使う必要があります。
税額と申請資料を一緒に整理したい方へ
納税見込額が変わると、必要な資金や申請額の見通しも変わります。相続アシストでは、相続税申告や書類収集について相談できます。延納・物納の申請支援を希望する場合は、個別の対応範囲と費用、残り日数で対応できるかを確認してください。
物納は延納でも払えない場合に限られ、財産に順位がある
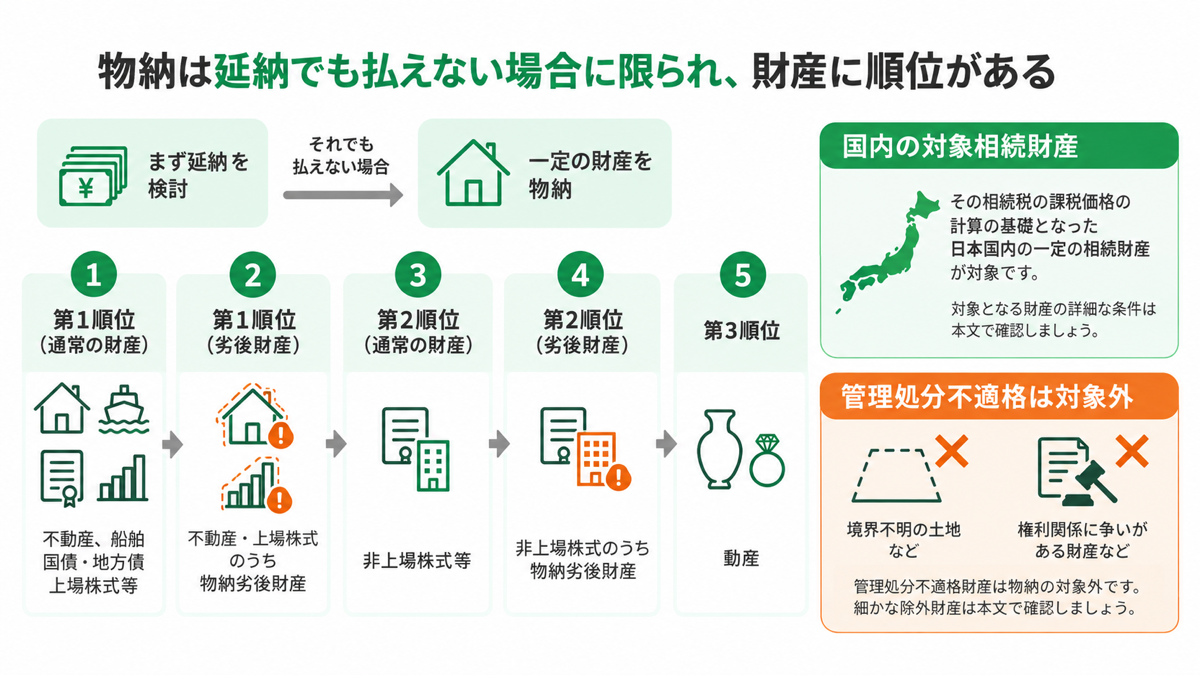
土地があっても物納を自由に選べるわけではない
物納は、延納によっても金銭での納付が難しい金額について、一定の相続財産を国に納める制度です。延納を実際に何年も続けてからでなければ申請できないという意味ではありませんが、延納で払えるかという審査を飛ばすことはできません。
対象は、その相続税の課税価格の計算の基礎となった、日本国内の一定の相続財産です。自分が以前から持っていた土地を自由に差し出せるわけではありません。相続時精算課税の適用を受けた財産など、対象外となる財産もあります。
2025年の改正では、物納許可限度額の計算について、将来の確実な収入減や平均余命年数等を考慮する方法が示されました。「今の収入なら払える」と自己判断せず、適用される計算方法で確認しましょう。
出典:国税庁「相続税の物納」、物納許可限度額等の計算方法の改正(PDF)
先順位の財産と、物納に向かない財産を確認する
物納は、財産の種類と申請順位にも制限があります。国税庁の区分を要約すると次のとおりです。
| 申請の順 | 順位 | 対象となる主な財産 |
|---|---|---|
| 1 | 第1順位 | 不動産、船舶、国債・地方債、上場株式等 |
| 2 | 第1順位の劣後財産 | 不動産・上場株式のうち物納劣後財産に当たるもの |
| 3 | 第2順位 | 非上場株式等 |
| 4 | 第2順位の劣後財産 | 非上場株式のうち物納劣後財産に当たるもの |
| 5 | 第3順位 | 動産 |
短期社債等は除外されます。後順位の財産を使えるのは、先順位に適当な価額の財産がない場合や、税務署長が特別の事情を認める場合に限られます。特定登録美術品には、一定の書類を提出すれば順位によらず物納できる例外があります。
財産の種類が該当しても、境界不明の土地、権利関係に争いがある不動産、担保権が登記されている不動産などは管理処分不適格財産に当たります。一方、物納劣後財産は、他に適当な財産がない場合に検討できるものです。両者を同じ意味で扱わないようにします。
申請期限・収納価額・整備費用まで確認する
物納も、納期限または納付すべき日までの申請が必要です。物納申請書に手続関係書類を添えて提出します。書類が間に合わない場合は、所定の届出により1回3か月以内、最長1年まで書類提出期限を延長できますが、申請自体の先送りとは異なります。
収納価額は原則として相続税の課税価格計算に使った価額で、小規模宅地等の特例を受けた土地は特例適用後の価額です。売却手取り額と比較しましょう。
測量や境界の整備、書類作成、許可までの維持管理にも費用がかかります。また、申請者が書類の訂正や財産の整備等を行う期間などには利子税が発生します。物納すれば現金が一切不要になると考えず、現金で負担する費用も確保しましょう。
通常の物納では財産の譲渡がなかったものと扱われますが、許可限度額を超える価額の財産を物納した場合、その超過部分は譲渡所得の課税対象です。超過額が戻る場合も全額を使い切らず税負担を確認します。
出典:国税庁「相続税の物納」、相続税の物納の手引・手続編(PDF)
遺産が未分割なら、特例を使わない当初申告も想定する
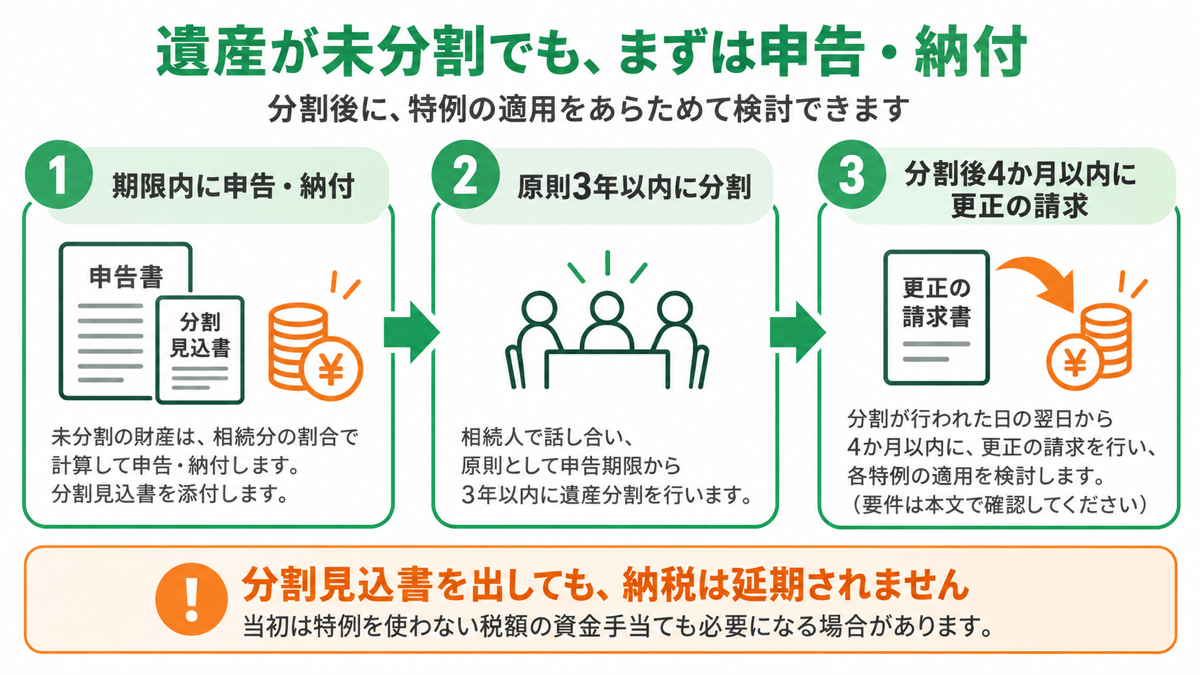
遺産分割が終わっていなくても申告・納付期限は変わらない
未分割を理由に申告を待つことはできません。分割されていない財産は、民法上の相続分や包括遺贈の割合に従って取得したものとして計算し、申告・納税するのが基本です。
当初申告では、その未分割財産について配偶者の税額軽減や小規模宅地等の特例を使えません。そのため、「話し合いが終われば税額が下がる見込み」でも、当面は特例を適用しない税額の資金手当てが必要になる場合があります。
分割見込書と更正の請求で後から特例を検討する
当初の申告書に「申告期限後3年以内の分割見込書」を添付し、原則として申告期限から3年以内に分割できれば、各特例の要件を満たしたうえで後から適用を受けられる場合があります。分割が行われた日の翌日から4か月以内に更正の請求を行う手続きです。
訴訟等のやむを得ない事情で3年以内に分割できないときにも承認制度がありますが、別途期限内の申請が必要です。「協議中なら何年でも大丈夫」とは考えず、3年経過前に税理士へ確認してください。
分割見込書は税金の支払いを待ってもらう書類ではありません。還付が見込める場合でも、当初納付の資金と手続きは別に準備します。
納期限を過ぎた場合は、延滞税と猶予制度を確認する
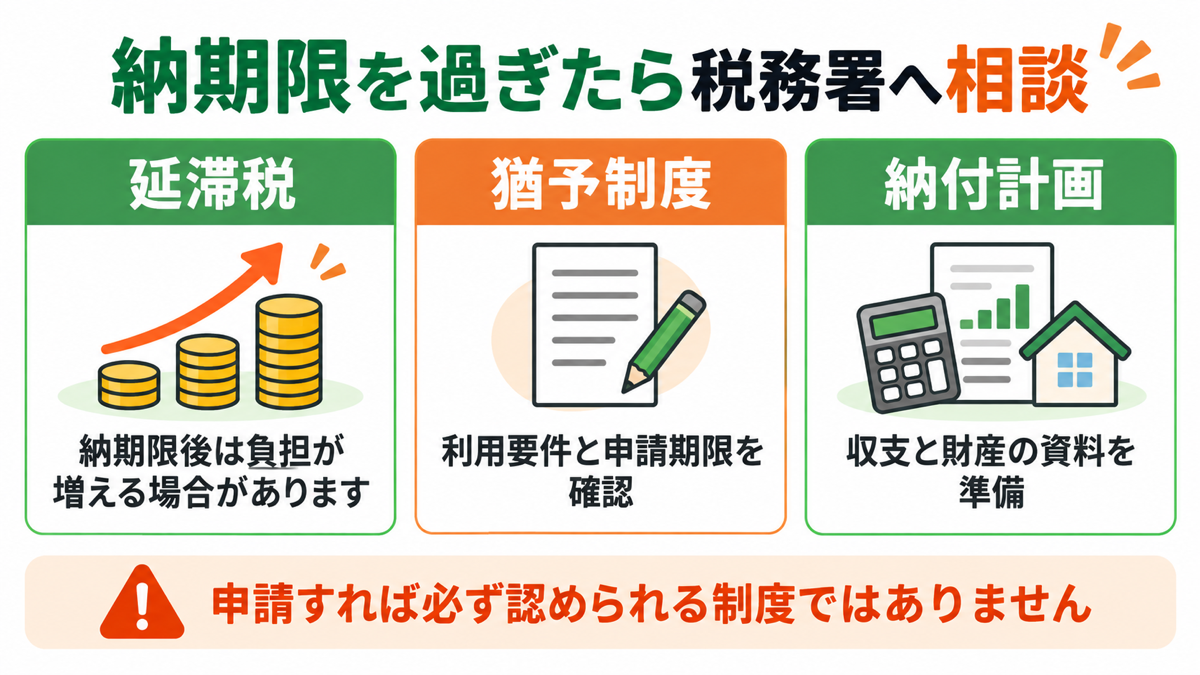
払えないまま放置すると延滞税や滞納処分につながる
期限を過ぎて未納となると、原則として日数に応じた延滞税がかかります。督促後も納付しなければ、財産の差押えなどの滞納処分を受ける場合があります。
申告自体が遅れていれば加算税の問題も生じます。「払えないから申告しない」と判断せず、提出済みの申告書、納付済額、督促状等を整理して相談しましょう。具体的な負担は申告・納付の経緯によって変わります。
出典:国税庁「国税を期限内に納付できないとき」、相続税の申告と納税
| 種類 | 主に問題となる事情 |
|---|---|
| 延滞税 | 納付の遅れ |
| 無申告加算税 | 正当な理由なく申告期限を過ぎた場合等 |
| 重加算税 | 課税財産の隠蔽・仮装などがある場合 |
加算税は単なる資金不足だけで一律に決まりません。隠蔽・仮装の有無などを区別します。
他の相続人に連帯納付義務が及ぶ場合がある
相続税には連帯納付義務があり、自分の税額を納めても、他の相続人の未納分を求められる場合があります。責任の上限は、取得財産の価額から債務控除額、相続税額、登録免許税額を差し引いた「受けた利益の価額」です。
ただし、延納が許可された税額や一定の納税猶予の対象税額などは除外されます。全員が無条件に全額を負担するわけではありません。
本来の納税義務者への督促後も完納されないと、連帯納付義務者へ未納のお知らせが届き、実際に納付を求める際には納付通知書が送られます。その後も未納なら督促、滞納処分につながることがあります。通知を放置せず、対象税額・限度額・納付期限を税務署へ確認してください。分割協議の段階で各人の納税資金を確保することも大切です。
出典:国税庁「連帯納付義務のQ&A」、第34条関係通達、相続税申告のしかた・納付(69〜70ページ)
換価の猶予・納税の猶予は延納とは別の制度
一時に納税すると生活や事業の維持が難しくなる場合などは、換価の猶予や納税の猶予が認められることがあります。相談先は所轄税務署の徴収担当です。
申請による換価の猶予には、納期限から6か月以内の申請、納税への誠実な意思、他の国税の滞納がないこと、原則として担保の提供などの要件があります。原則1年以内の期間について認められる制度で、申請できる6か月間が無条件の支払猶予期間なのではありません。
災害、病気、事業上の著しい損失などが原因の場合は、納税の猶予の適用を確認します。また、農地等を相続した人向けの「相続税の納税猶予の特例」は農業の継続等が前提の別制度です。単に現金がないだけで誰でも利用できるものではありません。
出典:国税庁「国税を期限内に納付できないとき」、農業相続人の納税猶予の特例
相続税が払えない場合によくある質問
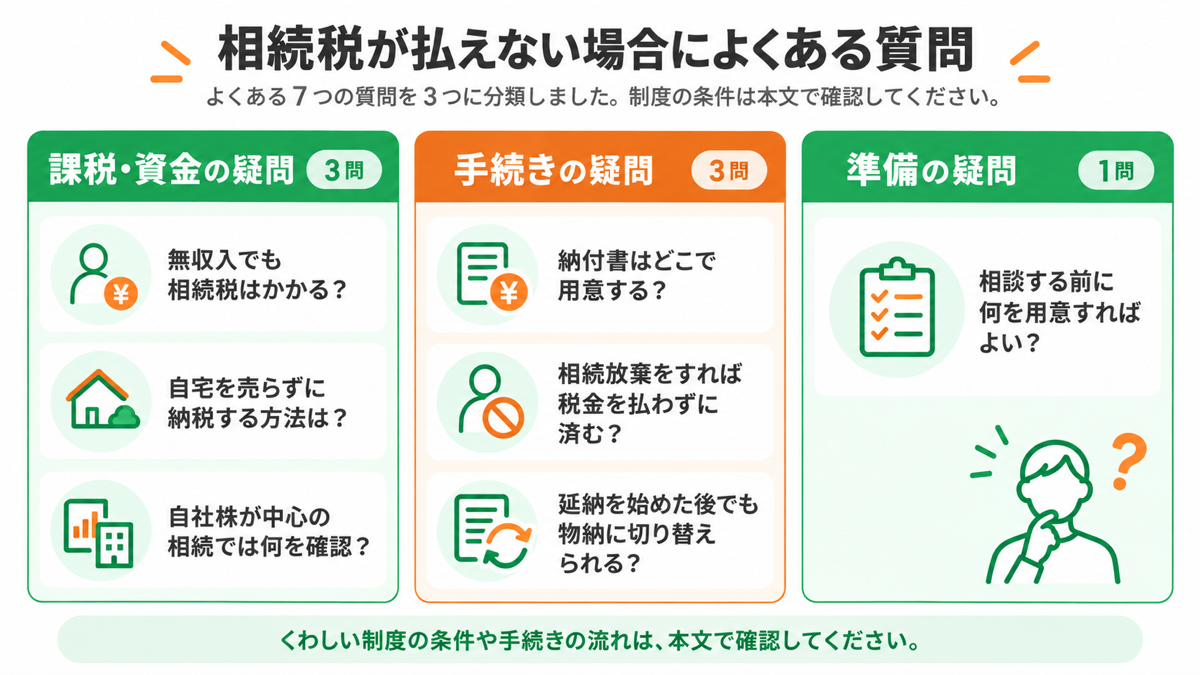
収入がない人にも相続税はかかりますか?
本人の収入と相続税の課税は別問題です。課税される財産や控除等によって納税義務を判定します。亡くなった人の配偶者なら、実際に取得した正味の遺産額が1億6,000万円と法定相続分相当額のいずれか多い額まで、税額軽減を受けられますが、申告等の条件があります。
自宅を売らずに納税する方法はありますか?
預金の活用、他の財産の売却、延納、借入れを比較します。担保に入れれば必ず自宅を守れるわけではありません。延納や借入れの支払いを続けられるかを確認したうえで選びましょう。
自社株が中心の相続では何を確認しますか?
非上場株式は評価と換金のしやすさを分けて確認します。延納・物納の条件のほか、法人版事業承継税制の対象になるかを税理士へ相談してください。会社・後継者等の要件と申告・届出が必要な制度で、現金不足だけで納税が猶予されるものではありません。
納付書はどこで用意しますか?
窓口納付用の納付書は、所轄税務署や取扱金融機関に確認します。金融機関に備え付けがなければ所轄税務署へ連絡してください。税務署からの案内を待つだけにせず、申告準備と一緒に入手方法を確認します。
相続放棄をすれば税金を払わずに済みますか?
相続放棄は財産も債務も引き継がない手続きで、納税資金を作る方法とは異なります。原則として、自分のために相続が始まったことを知ってから3か月以内に家庭裁判所へ申述します。
放棄後でも受け取った死亡保険金が相続税の対象になる場合があり、必ず税額がゼロになるとは限りません。相続放棄の判断・代理は弁護士に、課税関係は税理士に確認してください。
出典:裁判所「相続の放棄の申述」、国税庁「相続税の課税対象になる死亡保険金」
延納を始めた後でも物納に切り替えられますか?
延納の継続が難しくなった場合は、特定物納を検討できることがあります。申告期限から10年以内に限り、まだ分納期限が来ていない税額部分について申請する制度です。自動的に切り替わるものではなく、条件変更でも支払いを継続できない事情等を確認します。
相談する前に何を用意すればよいですか?
納期限・税額・資金不足の理由が分かる資料を優先します。死亡日と相続人の関係、申告書や税額試算、預金残高、不動産・株式の資料、自分の収支、借入残高を整理してください。期限が近い場合は、全部そろうまで相談を待たないことも大切です。
取得先の整理には、相続税申告の必要書類一覧|提出に必要な書類と取得方法まとめを活用できます。
相続税の納付と遺産分割に不安がある場合は早めに相談する
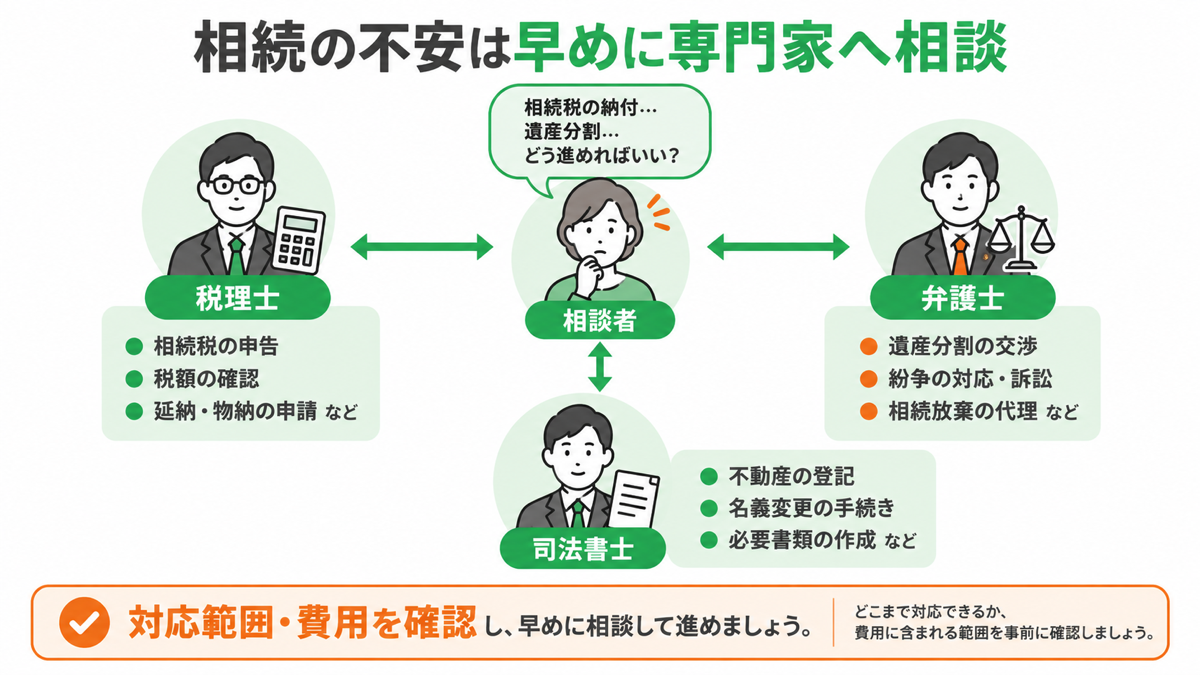
相続税が払えないときは、税額の確認と資金確保に加え、遺産分割や財産処分の問題が重なることがあります。税務と法律の問題を整理し、納期限から逆算して進めることが大切です。
相続アシストは、税理士法人SWATSとSWATS法律事務所が共同運営し、税理士・弁護士・司法書士の連携を案内しています。相続税申告や書類収集に加え、遺産分割や相続放棄の相談についても確認できます。
紛争の交渉・訴訟や相続放棄の代理は弁護士が担う領域です。依頼時には、申告、延納・物納申請、法律相談、代理業務のどこまで対応できるか、費用に含まれる範囲を確認してください。すべての交渉・訴訟が基本料金に含まれるとは限りません。
まとめ
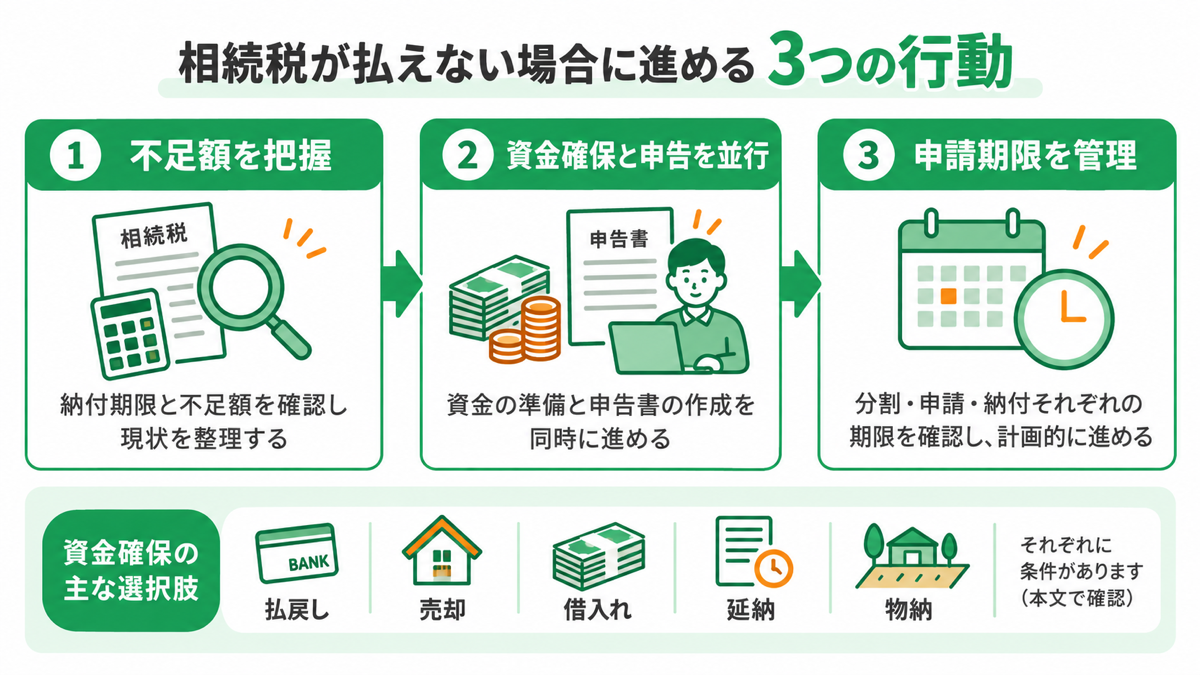
相続税が払えない場合は、納付期限と不足額を把握し、資金確保と申告準備を同時に進めることが第一歩です。延納は4要件、物納はさらに納付困難な事情と財産の条件を満たす必要があります。
未分割の特例や期限超過後の猶予も、自動で適用されるものではありません。分割・申請・納付それぞれの期限を確認し、税務署や専門家と実行可能な方法を整理しましょう。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。