
著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
相続放棄が認められない主な原因は、相続財産の処分による単純承認、3か月の熟慮期間の経過、必要書類や本人の意思・代理手続きの問題です。
ただし、預金に触れた、死亡から3か月過ぎたという事実だけで、結論が決まるとは限りません。
まず「書類を補っている途中なのか」「家庭裁判所に却下されたのか」「受理後に債権者から効力を争われているのか」を確認しましょう。
段階によって、補正、期間の検討、即時抗告、訴訟への対応など、必要な行動が変わります。
相続放棄でまず確認したいポイント
・期限は原則として、自分のために相続が始まったことを知った時から3か月
・遺産を売る・使う行為は、相続を受け入れたと扱われるおそれがある
・書類不足と、放棄が法律上認められないことは分けて考える
・却下審判を受け取ったら、即時抗告の期限をすぐに確認する
・期限は原則として、自分のために相続が始まったことを知った時から3か月
・遺産を売る・使う行為は、相続を受け入れたと扱われるおそれがある
・書類不足と、放棄が法律上認められないことは分けて考える
・却下審判を受け取ったら、即時抗告の期限をすぐに確認する
目次
相続放棄が認められない場合は「手続き」と「効力」を分ける
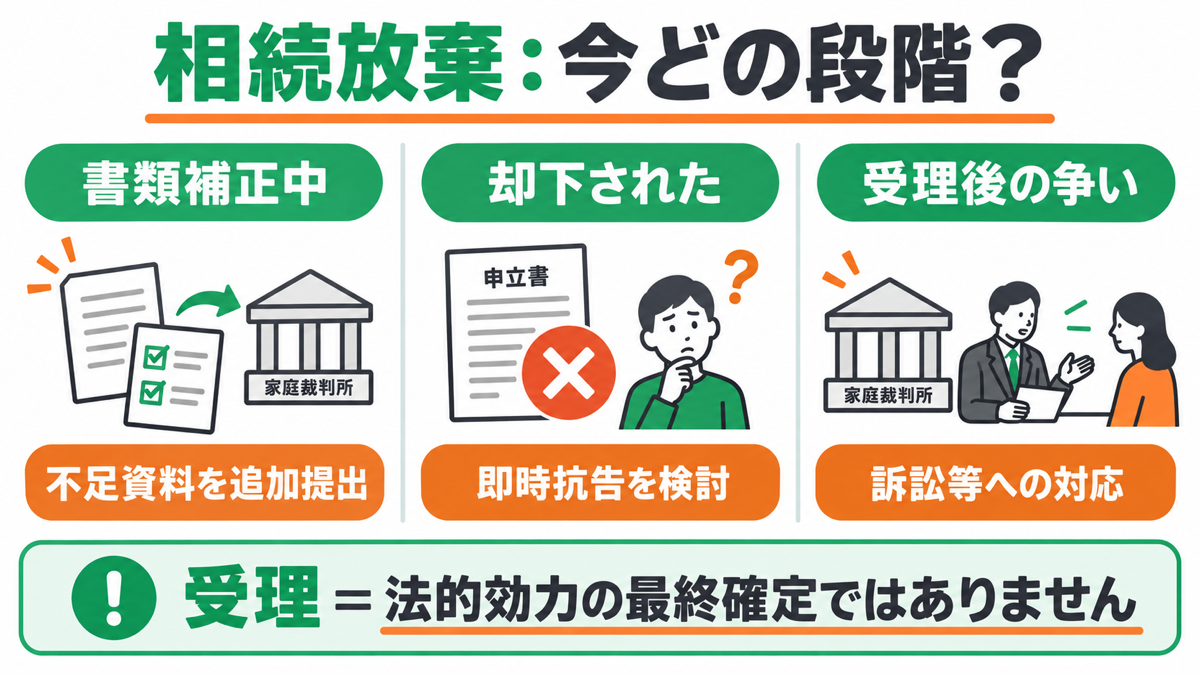
相続放棄は、家庭裁判所へ申述する手続きです。
家族に「遺産はいらない」と伝えるだけでは、この手続きをしたことにはなりません。
有効に放棄すると、その相続について初めから相続人でなかったと扱われます。
根拠は民法938条・939条です。
一方、申述が受理されたことと、放棄が法律上有効であることは同じではありません。
例えば、受理後に債権者から「すでに遺産を処分していたので放棄は無効だ」と主張され、返済を求める訴訟で有効性が問題になることがあります。
この区別は、受理が権利関係を最終的に確定するものではないとする裁判所掲載の判決でも示されています。
「受理通知書を持っているから、裁判所から届いた書類は無視してよい」とは考えないでください。
また、不足した戸籍を追加するよう連絡された段階は、通常、却下が決まった段階とは異なります。
通知の表題だけで判断せず、求められた対応と期限を読みましょう。
相続放棄が認められない原因を事例で確認する
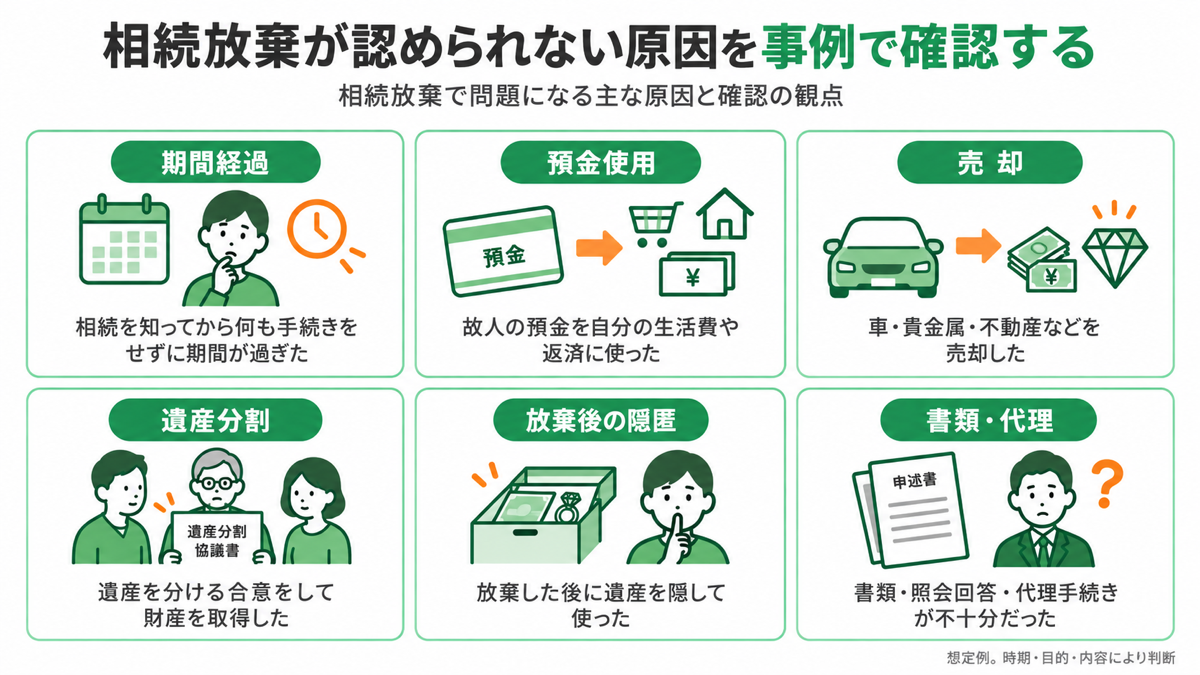
以下は判断のポイントを説明するための想定例であり、実際の判例やSWATSの相談実績ではありません。
似た行動でも、時期・目的・金額・財産の状態によって判断が変わります。
| 想定される状況 | 問題になる理由 | 先に確認する資料 |
|---|---|---|
| 相続人になったと知りながら3か月放置した | 熟慮期間の経過 | 死亡や相続を知った経緯、連絡記録 |
| 故人の預金を生活費として使った | 相続財産の処分 | 取引明細、支払先、領収書 |
| 故人の車や貴金属を売却した | 財産を処分した可能性 | 売買契約、査定、売却代金の所在 |
| 遺産を分ける合意をして取得した | 相続を承認した可能性 | 協議書、署名時の説明、取得内容 |
| 放棄した後に遺産を隠して使った | 放棄後も単純承認と扱う規定 | 発見時期、保管・使用の経過 |
| 書類・照会回答・代理手続きが不十分 | 申述の要件を確認できない | 家裁の通知、戸籍、代理関係の資料 |
3か月を過ぎても何も手続きをしなかった
自分が相続人になったと知っていたのに、相続放棄も限定承認もせず、期間伸長の手続きも取らないまま熟慮期間が過ぎると、単純承認をしたものとみなされます。
民法921条2号の定めです。
ただし、死亡日と起算日は必ずしも一致しません。
期限を過ぎたと思っても、自己判断で諦めず、相続人になったと知った時期や当時把握していた財産を整理して弁護士へ相談してください。
故人の預金を自分の生活費や返済に使った
故人の預金を引き出し、自分の家賃や買い物、借金返済に充てる行為は、相続財産の処分として単純承認が問題になります。
民法921条1号は、遺産の全部だけでなく一部の処分も対象にしています。
故人の借金や滞納税を遺産から支払う場合も、財産処分が問題になります。
自分の資金による支払いとは区別し、請求されたからと先に遺産を使わないでください。
確認するのは、引き出したという事実だけではありません。
何のために引き出したか、誰が保管したか、何に使ったか、残金があるかを説明できるようにします。
自分のお金と混ざった場合は、前後の明細も必要です。
すでに使ってしまったときは、追加の使用を止め、通帳や領収書を残しましょう。
後から同額を戻せば必ず放棄できる、という扱いではありません。
返金を含む対応も、事実を隠さず相談することが大切です。
車・貴金属・不動産を売却した
故人の車を売ったり、価値のある貴金属を換金したりすると、相続財産を自分の判断で処分したかが問題になります。
「片付けのためだった」「少額だった」という説明だけで、単純承認に当たらないとはいえません。
自分のものとして車や不動産の名義変更を進めた場合も、取得や処分の経過を確認します。
名義変更という言葉だけで一律に判断せず、登記・登録の目的と書類を示してください。
遺産分割の合意をして財産を取得した
「この預金は自分が受け取る」と遺産分割に合意し、取得を進めた場合は、相続を承認する意思や財産処分の有無が問題になります。
その後に負債を知っても、当然に合意前へ戻れるわけではありません。
一方、家族の話し合いに出席した、資料を受け取ったというだけで、すべて同じ結論になるわけでもありません。
署名した書類の内容、合意の成立、実際の取得、当時の認識を分けて確認します。
また「借金は兄が全部払う」と家族だけで決めても、債権者に対して当然に責任を免れるものではありません。
この点は裁判所の家事事件Q&Aでも説明されています。
遺産分割と相続放棄を混同しないことが重要です。
放棄後に遺産を隠したり、自分のために消費したりした
放棄の手続きを終えた後も、遺産を自由に使えるわけではありません。
民法921条3号は、放棄後の相続財産の隠匿、私的な消費、悪意による財産目録への不記載についても、単純承認とみなす場合を定めています。
例えば、後から見つかった故人の現金を知らせずに使ってしまうケースです。
後日発見しただけで直ちに問題になるわけではありませんが、発見後の行動を説明できるようにしておきましょう。
同号には、放棄により相続人となった人が承認した後についての例外もあります。
ただし、その例外は勝手な取得や処分を認める趣旨ではありません。
財産が見つかったら、自分のものと分けて保管し、引渡し先や対応を確認します。
以上の法定単純承認の根拠は民法921条です。
葬儀費用や遺品整理は「したら必ず失敗」とは限らない
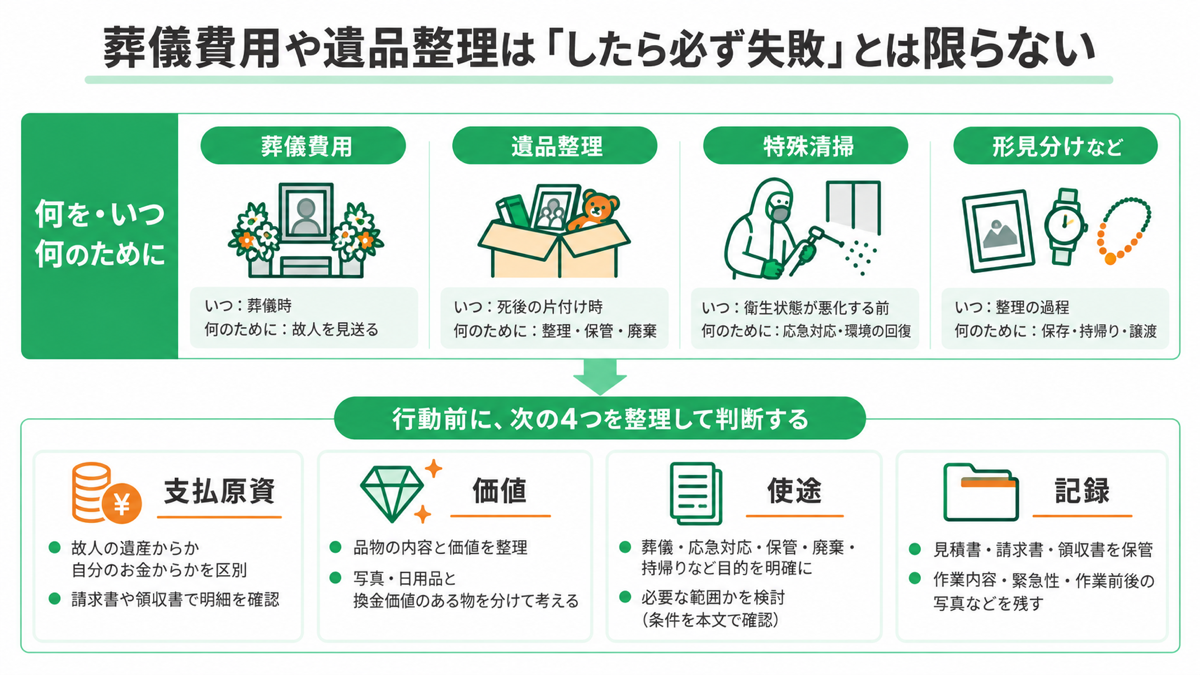
単純承認が気になるときは、「遺品整理をした」の一言で結論を出さず、行動を具体的に分解してください。
名古屋家庭裁判所のQ&Aも、財産を処分した内容や理由によって、申述が受理される場合があると説明しています。
葬儀費用は支払原資と明細を確認する
葬儀の支払いがあった場合は、まず故人の遺産から払ったのか、自分のお金から払ったのかを区別しましょう。
遺産から払った場合は、費用の内容や必要性、金額などが判断材料になります。
「葬儀に関係すれば何に使っても大丈夫」という基準はありません。
葬儀社の請求書と、墓石購入・法要など別の支出をひとまとめにせず、項目ごとに整理します。
領収書がなければ、業者に明細を確認することも考えられます。
形見分け・片付け・保存行為を一緒にしない
故人の写真や日用品の扱いと、換金価値のある時計や宝飾品の取得は、同じ「形見分け」でも事情が違います。
何を、どれだけ、どのような目的で扱ったかが確認の出発点です。
民法921条1号は、保存行為などを処分による単純承認の例外としています。
ただし、建物を守るためという名目があれば大規模な改装まで当然に含まれるわけではありません。
必要な範囲を超えていないか検討します。
| 行動 | 判断のために整理すること |
|---|---|
| 故人の部屋を片付けた | 廃棄・保管・持帰りの区別、品物の内容と価値 |
| 預金を引き出して保管した | 目的、保管場所、使用の有無、残額 |
| 雨漏りなどへ応急対応した | 緊急性、工事内容、費用、作業前後の写真 |
| 故人への請求を支払った | 誰のお金か、何の請求か、支払先と日付 |
孤独死後の特殊清掃は作業内容を分けて確認する
特殊清掃だから必ず単純承認になる、または必ず問題ないとはいえません。
衛生状態の悪化を防ぐ応急措置と、価値ある家財の売却・廃棄を分け、作業範囲、支払原資、緊急性を記録します。
保存行為の例外は民法921条1号にありますが、個々の清掃が該当するかは別の判断です。
契約前に見積書を示して相談しましょう。
3か月の熟慮期間は起算点と期限伸長を確認する
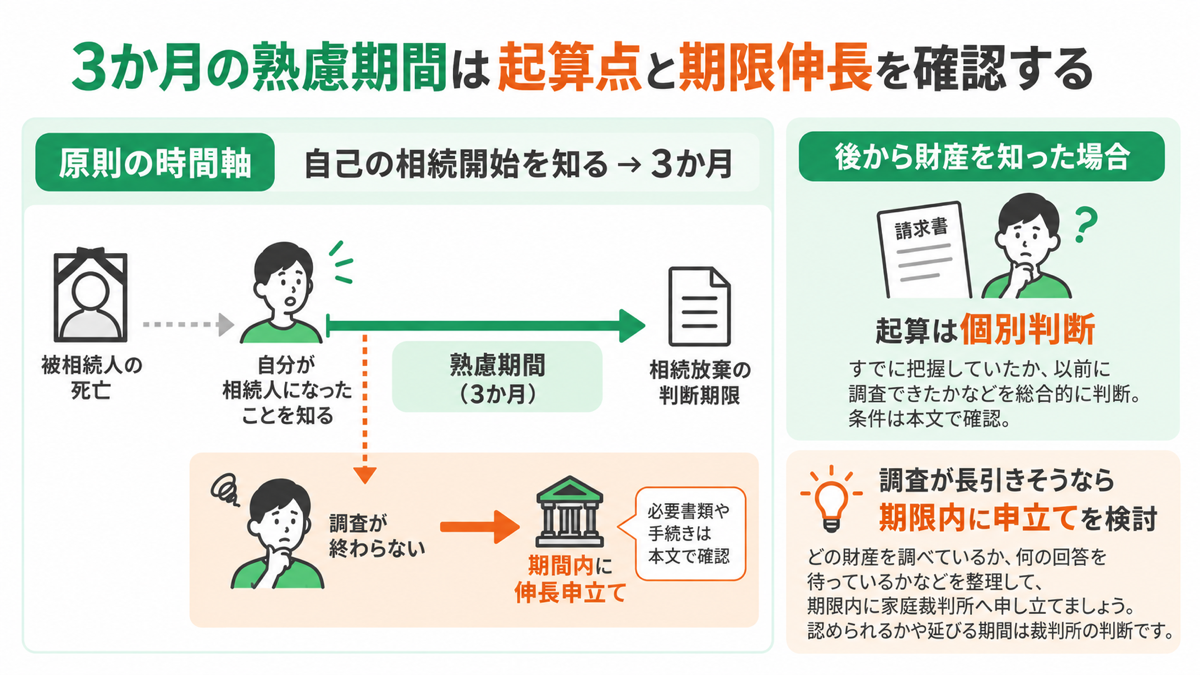
期限の判断では、死亡日、死亡を知った日、自分が相続人になったと知った日、財産の存在を知った日を混ぜないことが大切です。
ここを整理すると、「本当に期間を過ぎたのか」「例外を検討すべきか」が見えてきます。
原則は自分が相続人になったことを知った時から
熟慮期間は原則として、死亡の事実と、それによって自分が相続人になった事実を知った時から3か月です。
根拠は民法915条と裁判所の家事事件Q&Aです。
例えば、先順位の人が放棄した結果、初めて自分に相続が回ってきた場合は、その経緯を確認します。
家族の中でも、いつ相続人になったと知ったかが違えば、期限の検討は一人ずつ必要です。
未成年者や成年被後見人には、法定代理人の認識を基準とする民法917条の定めがあり、本人が知った日だけでは判断できません。
後から借金を知っても、必ず期限が始まり直すわけではない
請求書が届いた日から必ず新たに3か月ある、とはいえません。
すでに財産や負債を把握していたか、以前の時点で調査できたかなどによって結論が変わります。
最高裁昭和59年4月27日判決は、相続財産が全くないと信じ、そのように信じる相当な理由があるなど一定の場合に、財産の存在を認識した時または通常認識できた時から起算する考え方を示しています。
調査を期待することが著しく困難だった事情も判断要素です。
この基準は裁判所掲載の判決本文5頁で引用・説明されています。
「借金を知らなかった」だけでなく、当時どのような関係で、何を確認し、なぜ財産がないと思ったのかを説明する必要があります。
届いた請求書や封筒、以前の財産資料を保管し、早期に個別判断を受けてください。
調査が終わらないなら期間内に伸長を申し立てる
財産調査をしても放棄するか判断できない場合は、熟慮期間の伸長を家庭裁判所へ申し立てる方法があります。
裁判所の期間伸長の案内で手続きと必要書類を確認できます。
預金・不動産などの資産と、借入れ・保証・未払金などの負債を一覧にし、判明済みと未確認を分けます。
プラスの財産を見落としたまま放棄しないためにも調査は必要です。
どの財産を調べていて、何の回答を待っており、なぜ判断できないのかを整理して、期間内に申立てを進めましょう。
相談の予約を入れたことや電話で問い合わせたことだけで、期間が延びるわけではありません。
伸長が認められるか、どの程度延びるかは裁判所の判断です。
また、伸長はすでに行った財産処分をなかったことにする制度ではありません。
期限と処分行為の両方に問題があるときは、両方を伝えて相談します。
相続税申告の資料も並行して整理したい方へ
放棄を検討する人がいる場合でも、ほかの相続人の申告準備まで止めないことが大切です。
税務上の確認に必要な資料は、相続財産別の相続税申告の必要書類一覧を参考に、家裁の提出資料と分けて整理しましょう。
相続アシストは、税理士法人SWATSとSWATS法律事務所が共同運営し、税務と法務を連携して相談できる窓口です。
放棄の代理や紛争交渉は弁護士が担当するため、相談したい内容、残りの期限、依頼範囲と費用を事前に確認してください。
書類不足・照会書・本人の意思の問題への対処
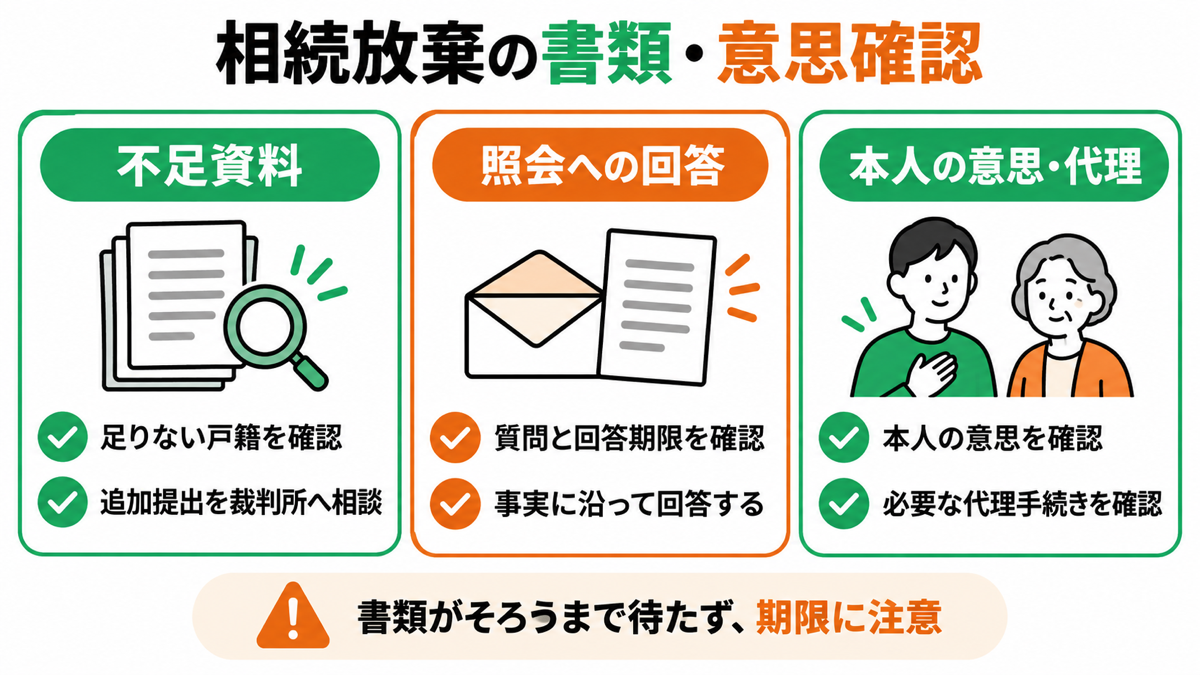
書類や代理関係の問題は、財産処分とは違う観点で確認します。
「申述書を送ったので終わり」とせず、裁判所からの連絡に対応し、受理されたかどうかまで確認しましょう。
戸籍などが不足しているなら追加提出の方法を確認する
書類が不足しているだけで、必ず直ちに却下されるわけではありません。
裁判所は、申述前に入手できない戸籍などについて、申述後の追加提出でも差し支えないと案内しています。
一般に申述書、故人の住民票除票または戸籍附票、申述人の戸籍などが必要で、故人との続柄によって添付書類が増えます。
裁判所の申述手続き案内を確認し、不足書類と取得の見込みを申述先へ伝えましょう。
戸籍がそろうまで待って期限を過ぎないよう注意が必要です。
ただし、何も書かれていない申述書でもよいという意味ではありません。
何を先に提出し、何を後から補うかは、裁判所に確認して進めてください。
照会書は期限内に、確認できた事実を回答する
家裁から照会書が届いたら、回答期限と質問事項を確認します。
裁判所は成人用の申述書の案内で、照会や呼出しに応じるよう求めています。
相続を知った時期、財産を扱った状況、本人の意思などについて、手元の資料と照らし合わせましょう。
記憶が曖昧な日付を断定したり、受理されやすそうな説明に変えたりせず、不明点は不明としたうえで確認できる資料を探します。
返答が間に合わない事情がある場合は、放置せず、期限前に裁判所へ連絡してください。
事情説明の内容や法的な評価に迷う場合は、書類の写しを用意して弁護士へ相談します。
本人の意思・法定代理人・特別代理人を確認する
相続放棄は、他の親族が本人に無断で決めてよい手続きではありません。
放棄を迫られている、内容を理解しないまま書類を作られたという場合は、本人の意思や代理権の問題として家裁や弁護士へ事情を伝えます。
未成年者や成年被後見人は法定代理人が代理して申述します。
親と未成年の子が共同相続人で、親が先に申述している場合を除き子だけを放棄させるケースなどでは、特別代理人の選任が必要です。
具体的な条件は裁判所の申述人・代理に関する案内で確認できます。
「未成年だから放棄できない」のではなく、適切な代理手続きが必要です。
被保佐人は保佐人の同意等、被補助人は審判で定められた同意の対象も確認します。
根拠は民法13条・17条です。
自分で申述する場合の費用と専門家に頼む目安
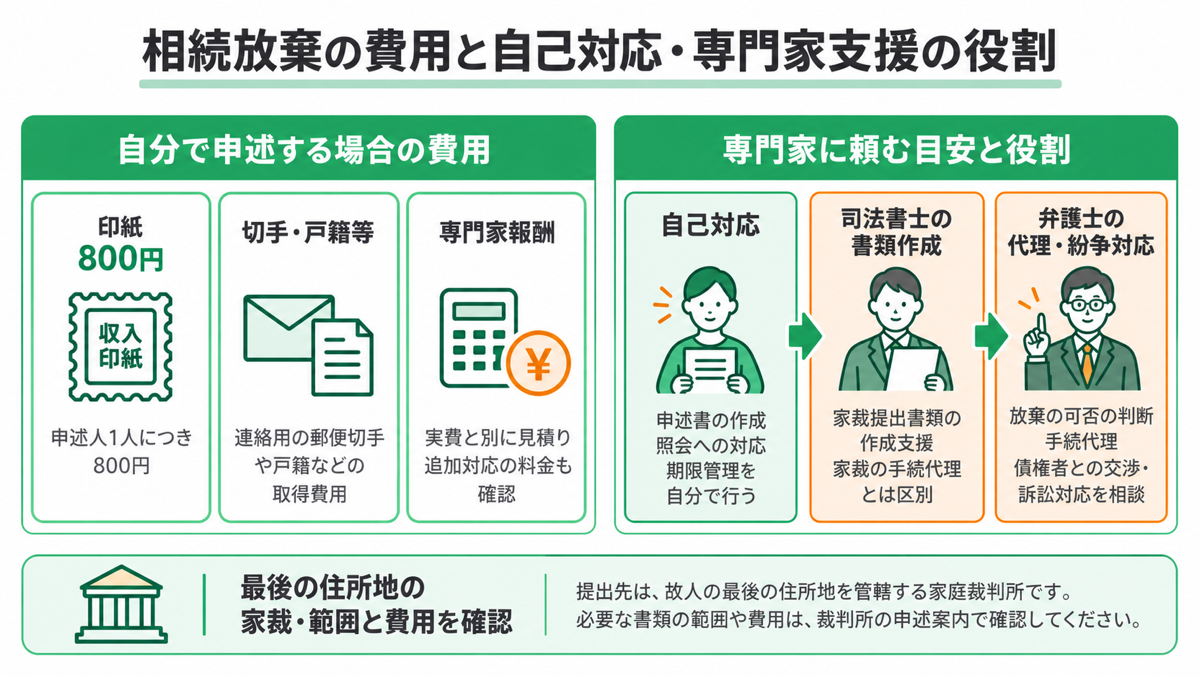
提出先は故人の最後の住所地を管轄する家庭裁判所
自分の住所地ではなく、故人の最後の住所地が基準です。
裁判所の申述案内で管轄と提出資料を確かめます。
郵送も可能ですが、期限が近い場合は到着日や不足資料の扱いを申述先に確認してください。
郵送については日本司法書士会連合会の手続き解説にも案内があります。
| 費用の区分 | 確認する内容 |
|---|---|
| 申述の収入印紙 | 申述人1人につき800円 |
| 連絡用の郵便切手・戸籍等 | 家裁の指定額と必要な証明書の取得費用 |
| 専門家への報酬 | 実費と別に見積り、追加対応の料金も確認 |
印紙額は上記裁判所案内によります。
切手代や報酬を全国一律の金額と考えないでください。
書類作成の支援と代理・紛争対応を区別する
期限超過、財産処分、債権者との対立がある場合は、法的な判断を早めに相談しましょう。
| 進め方 | 役割と注意点 |
|---|---|
| 自分で申述 | 書類作成・照会への対応・期限管理を自分で行う |
| 司法書士へ依頼 | 家裁提出書類の作成支援。家裁の手続代理とは区別する |
| 弁護士へ依頼 | 放棄の可否、手続代理、債権者との交渉・訴訟対応を相談 |
司法書士の書類作成は日本司法書士会連合会の案内、弁護士の代理については裁判所の申述案内を参照してください。
専門家への依頼は受理や有効性を保証するものではありません。
報酬に資料収集・照会回答・抗告・交渉がどこまで含まれるかを確かめます。
家庭裁判所に却下された場合の対処法
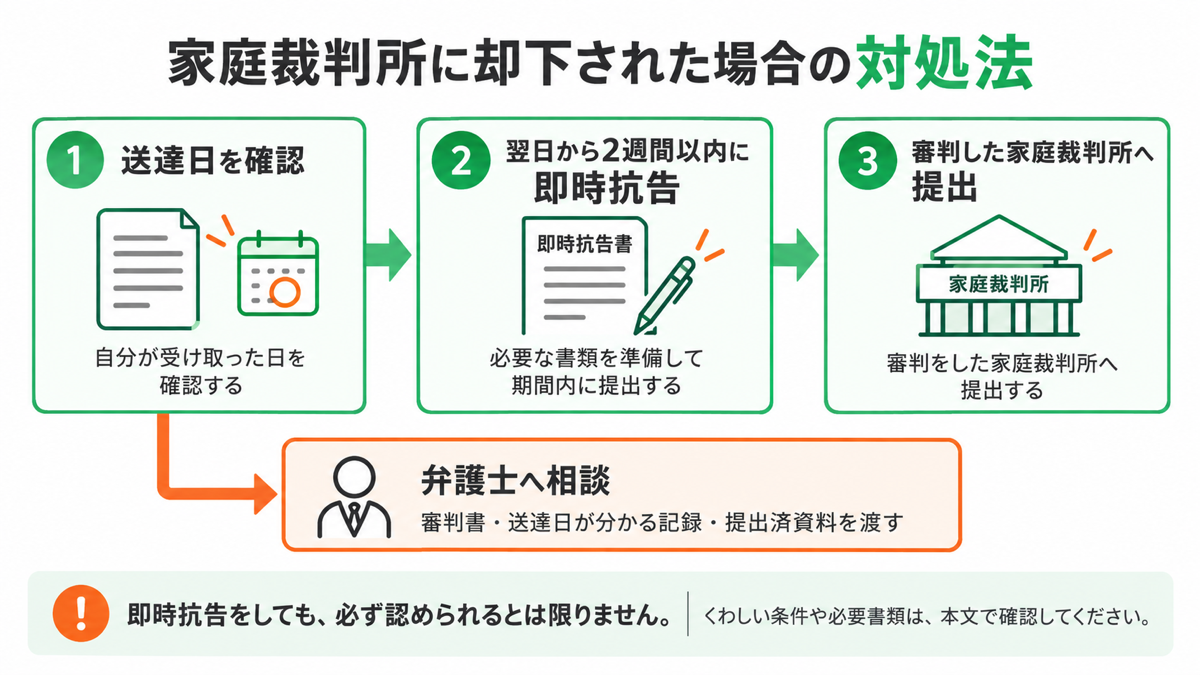
却下の審判が届いたら、最初に受け取った日を確認してください。
原因を調べることと、短い不服申立て期間への対応を同時に進める必要があります。
即時抗告は却下審判の送達翌日から2週間以内
札幌家庭裁判所の説明書4頁によると、即時抗告は却下審判が送達された日の翌日から2週間以内に行います。
申立書は、審判をした家庭裁判所へ期間内に提出します。
「審判書に書かれた日付」と「自分が送達を受けた日」は分けて確認しましょう。
弁護士への相談では、審判書、送達日が分かる記録、申述書と回答書の控え、裁判所へ提出した資料をまとめて渡すと検討しやすくなります。
即時抗告では、却下の理由に対して、どの事実や判断を争うのかが重要です。
期限が近い場合は先にそのことを伝え、提出方法も審判をした家裁に確認してください。
不足資料を探しているうちに期間を過ぎないようにします。
判断理由に沿って追加資料と債務対応を検討する
期間の問題なら起算点に関する資料、財産処分なら使途・目的・金額の記録というように、却下理由に対応する事実を整理します。
「放棄したい」という希望だけで、判断が変わるとは限りません。
放棄が認められず債務への対応が必要になった場合も、請求額をそのまま認める前に、契約内容、相続する負担、すでに返済された額などを弁護士と確認してください。
返済が難しい場合は債務整理も検討対象ですが、利用条件や効果は事情によって異なります。
なお、限定承認にも熟慮期間や共同相続人全員で行う要件があります。
放棄できなければいつでも代わりに選べる制度ではありません。
根拠は民法923条・924条です。
相続放棄が認められない事例についてよくある質問
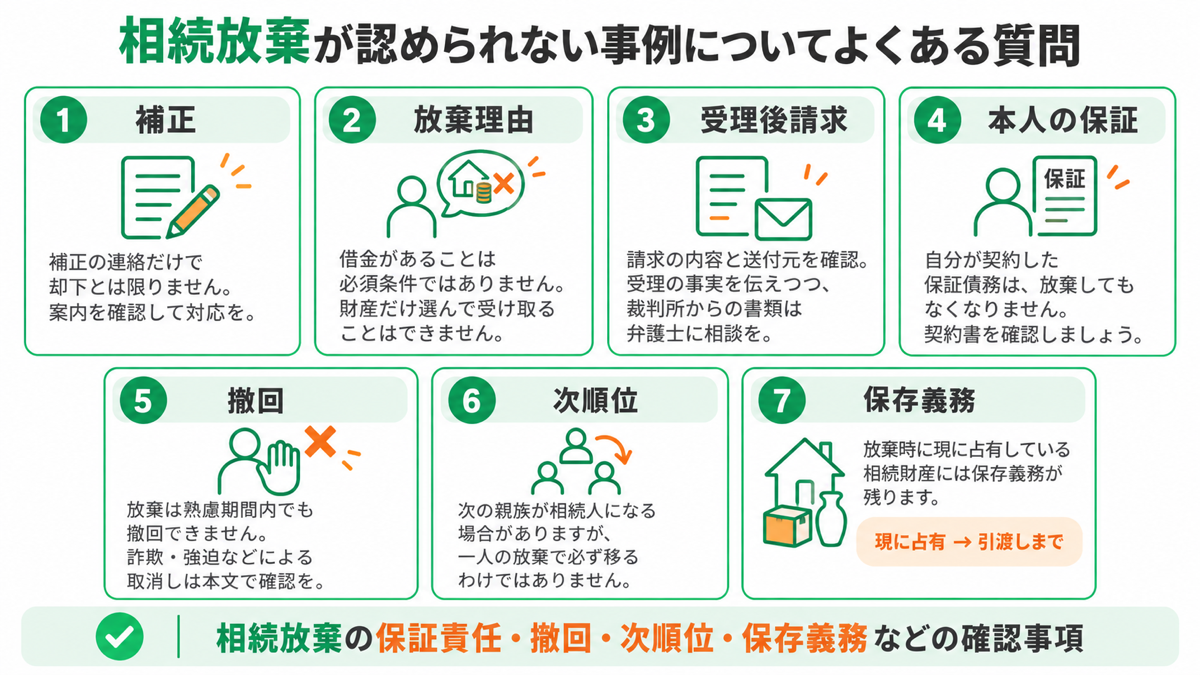
書類の訂正を求められたら、もう放棄できませんか?
補正の連絡だけで却下が決まったとは限りません。
不足している書類や訂正箇所、提出期限を確認して対応しましょう。
戸籍の取得に時間がかかる場合も、取得できるまで何もせず待つのではなく、申述先へ状況を伝えてください。
借金がないと相続放棄は認められませんか?
借金があることは、相続放棄の必須条件ではありません。
裁判所の案内は、権利や義務を一切受け継がないための制度と説明しており、負債が財産を上回る場合だけに限定していません。
ただし、家だけ取得して借金だけ放棄するような選択はできません。
相続人の地位から外れる影響を確認したうえで、本人の意思と実際の事情に沿って申述します。
受理後に請求が来たら、無視してよいですか?
請求の内容と送付元を確認して対応してください。
まず受理された事実を債権者へ伝えることが考えられますが、有効性を争われている場合は、それだけで解決するとは限りません。
特に裁判所から訴状などが届いたときは、受理通知書と一緒に弁護士へ見せ、指定された期限への対応を相談しましょう。
通常の督促状と裁判所の書類を区別し、届いた書類と封筒を保管しておくことが大切です。
自分が親の借金の保証人なら、放棄しても払うのですか?
自分自身が契約した保証債務は、相続放棄だけではなくなりません。
故人の借金や保証債務を相続する問題と、自分が保証人として負う責任を分けます。
根拠は民法446条・939条です。
請求額や保証契約の有効性は別途確認し、契約書を弁護士へ見せてください。
放棄を撤回したり、後から財産を受け取ったりできますか?
放棄は熟慮期間内でも撤回できません。
ただし、詐欺・強迫などによる取消しを検討できる場合はあり、単なる心変わりとは区別します。
民法919条は取消しの期間と家裁への申述も定めています。
後から預金が見つかっただけで放棄が消えるわけではありません。
自分が放棄すると、次の親族に借金が回りますか?
次順位の親族が相続人になる場合がありますが、一人の放棄で必ず移るわけではありません。
例えば、子全員が放棄して他に第1順位の相続人がいなければ、直系尊属、次いで兄弟姉妹の順に検討します。
配偶者の地位は別に確認します。
根拠は民法887条・889条・890条・939条です。
親族に経緯を伝え、各自の期限を確認してもらうと、突然の請求による混乱を防ぎやすくなります。
放棄すれば、保管している遺産も放置できますか?
放棄時に現に占有している相続財産には保存義務が残ります。
民法940条により、相続人または相続財産清算人へ引き渡すまで、自分の財産と同じ注意をもって保存します。
全員に一律の管理義務が続くという意味でも、清算人の選任だけで必ず終了するという意味でもありません。
引渡し先が分からなければ相談してください。
相続放棄と相続税の不安は税務・法務の専門家へ相談する
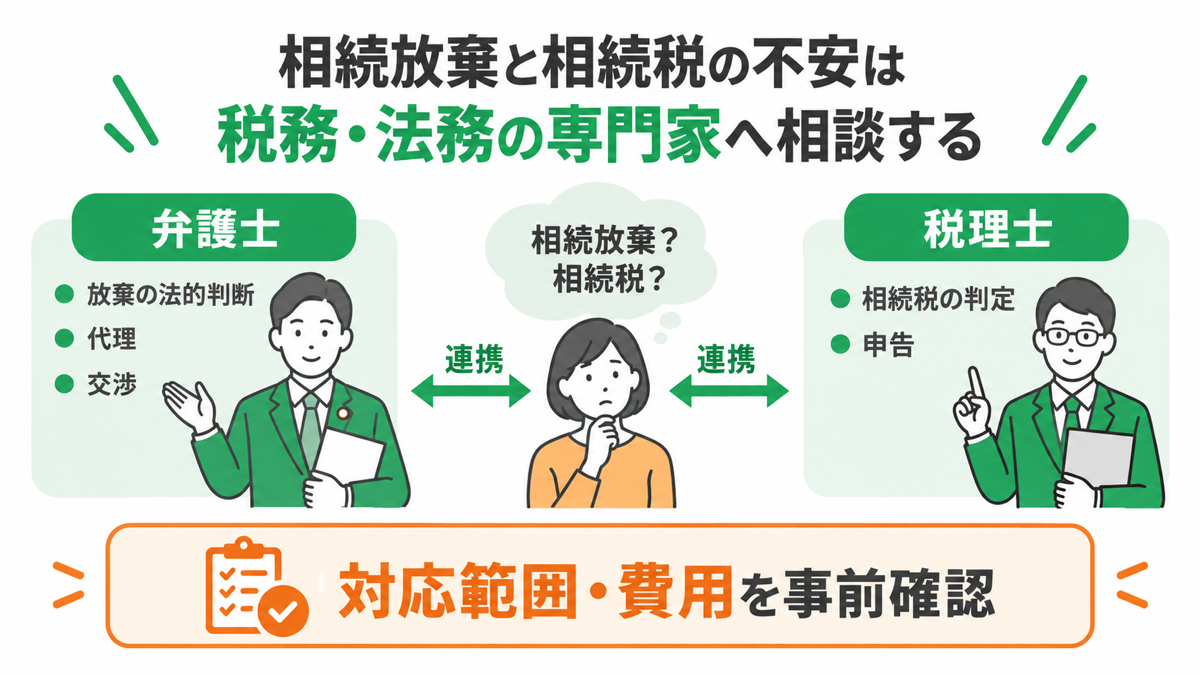
相続放棄を検討するときは、放棄の可否・代理・紛争対応は弁護士、相続税の判定・申告は税理士という役割を踏まえ、必要な支援を確認しましょう。
税務の相談先を比較したい場合は、相続税の相談窓口を解説した記事も参考になります。
相続放棄をしても、死亡保険金を受け取った場合などは税の確認が残ることがあります。
国税庁の死亡保険金の解説では、相続放棄者には死亡保険金の非課税の適用がないとされています。
課税関係は保険料の負担者なども踏まえて確認します。
相続税の申告・納税期限は原則として、相続開始を知った日の翌日から10か月以内です。
国税庁「相続税の申告と納税」を確認し、3か月の熟慮期間とは別に管理してください。
期間伸長の手続きをしただけで、税務の期限まで自動的に延びるわけではありません。
相続アシストは、税理士法人SWATSとSWATS法律事務所が共同運営し、弁護士・税理士等が連携するサービスです。
相続放棄の相談と申告準備が重なる場合も、相談内容を整理して問い合わせられます。
代理、交渉、訴訟を依頼する場合は、対応できる範囲・担当者・費用を確認してください。
すべてが基本料金に含まれると決めつけず、必要な支援を具体的に伝えましょう。
まとめ|認められない原因を整理し、期限内に次の行動を取る
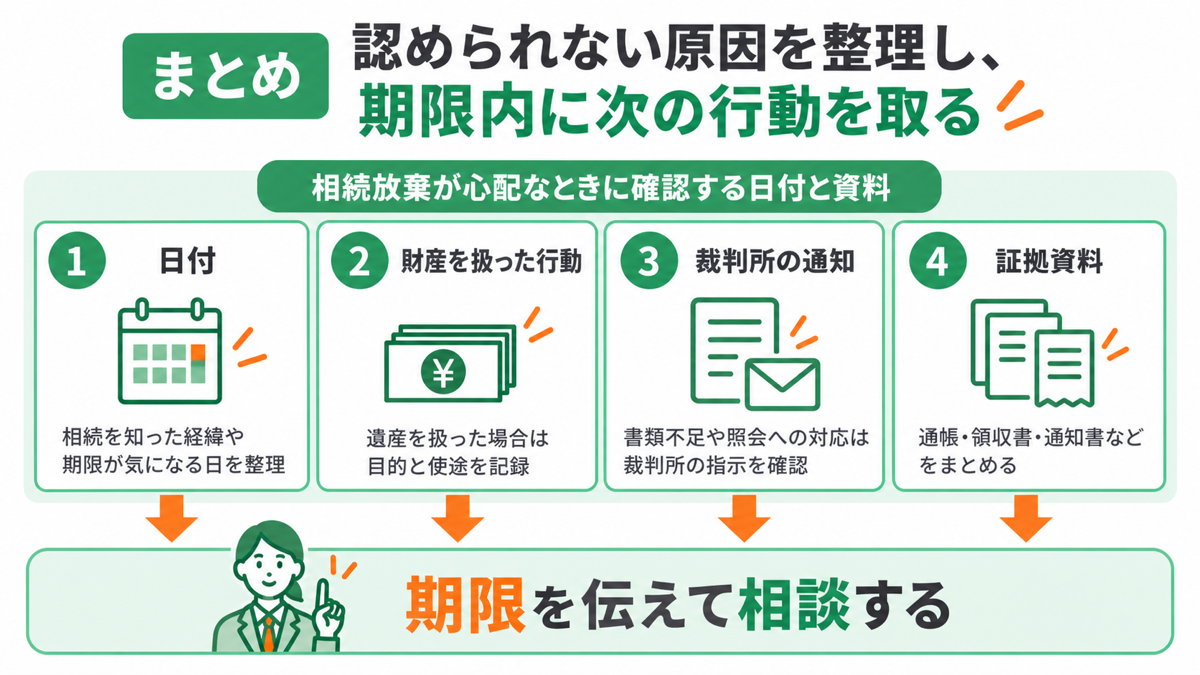
相続放棄の失敗を防ぐには、熟慮期間と単純承認につながる行動を別々に確認することが大切です。
遺産を扱った場合は目的と使途を記録し、期間が気になる場合は相続を知った経緯を整理してください。
書類不足や照会への対応は裁判所の指示を確認し、却下された場合は送達翌日から2週間以内の即時抗告を速やかに検討します。
受理後に効力を争われた場合も、書類を放置せず弁護士に相談しましょう。
「認められないかもしれない」と感じたときこそ、通帳・領収書・通知書などをまとめ、残りの期限と事実を伝えることが次の一歩になります。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。