著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
親の借金は、相続放棄によって相続人として引き継がずに済む場合があります。
ただし、親の生前には相続放棄できず、死亡後は原則として自分のために相続が始まったことを知った時から3か月以内に家庭裁判所へ申述する必要があります。
突然の督促状に驚いても、まず確認するのは「誰の契約に基づく請求か」と「いつまでに判断が必要か」です。
自分が親の連帯保証人になっていた場合、その責任は相続放棄ではなくなりません。
この記事では、日本法が適用される相続を前提に、借金が分かった後の行動を順番に整理します。
親の借金が分かったら確認したいポイント
・生前は親子という理由だけで返済義務を負わない。自分の保証契約は別に確認する
・死亡後は借金と資産を調べ、3か月の期限を管理する
・調査が終わらない場合は、期限内に熟慮期間の伸長を検討する
・相続放棄では預金や家も相続できない。次順位の親族にも情報を共有する
・生前は親子という理由だけで返済義務を負わない。自分の保証契約は別に確認する
・死亡後は借金と資産を調べ、3か月の期限を管理する
・調査が終わらない場合は、期限内に熟慮期間の伸長を検討する
・相続放棄では預金や家も相続できない。次順位の親族にも情報を共有する
目次
親の生前と死亡後では、借金への対応が変わる
親が存命なら、自分に返済義務がある契約か確認する
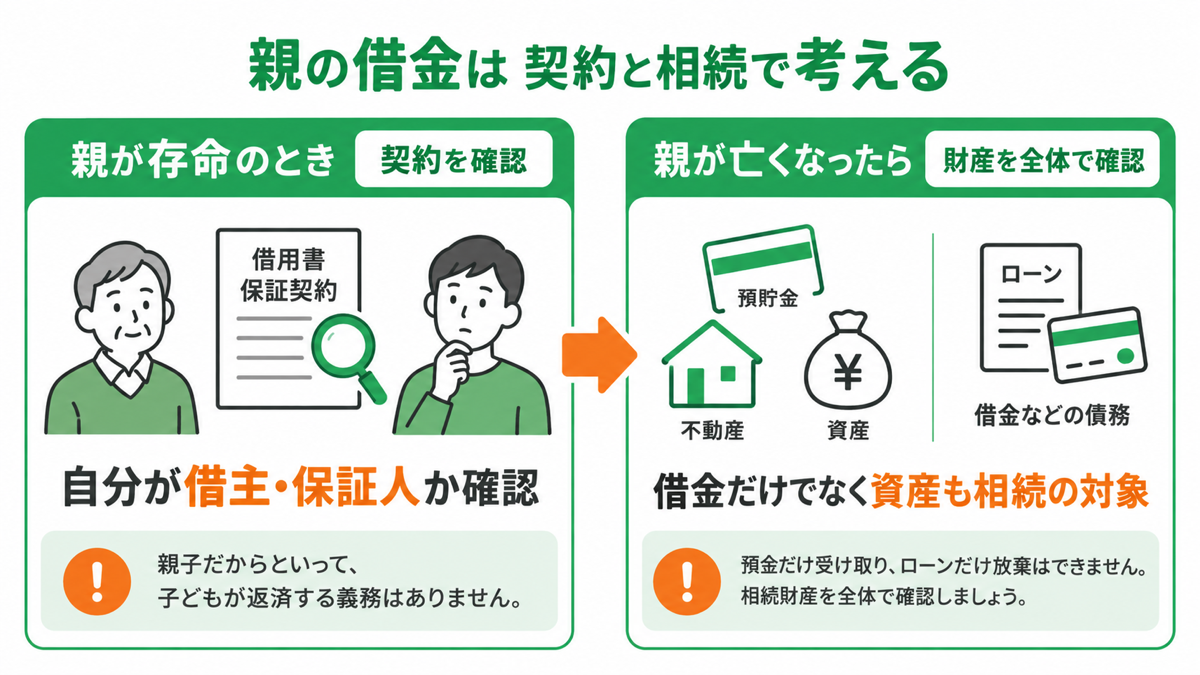
親が借りたお金は、親子であることだけを理由に子どもが返済するものではありません。
まず借用書や保証契約を確認し、自分が借主・保証人・連帯保証人になっていないかを確かめます。
「家族だから払って」と言われたことと、契約上の支払義務があることは別です。
生前の相続放棄はできません。
親に一筆書いて渡したり、家族で「財産はいらない」と約束したりしても、死亡後の家庭裁判所での手続きに代わるものにはなりません。
宇都宮家庭裁判所の相続手続案内でも、生前の相続放棄はできないと案内されています。
生前にできる準備は、親の協力を得て借入先・残高・保証契約・資産の保管場所を一覧にすることです。
疎遠な場合も、親族などから死亡の連絡を受けられる経路を確かめておきます。
返済が難しい場合は、親本人の債務整理について弁護士に相談します。
無理に子ども名義で借り換える前に、誰がどの債務を負うことになるか確認してください。
親が亡くなったら、借金だけでなく資産も調べる
死亡後は、預貯金や不動産とともに、借金などの債務も相続の対象になります。
相続放棄は借金だけを選んで断る制度ではなく、親の相続財産を全体として受け継がない選択です。
預金は受け取り、ローンだけ放棄することはできません。
手元の督促状だけでは、他の借入れや保証債務、預金の有無までは分かりません。
借金が多そうだから直ちに放棄すべきとも、家があるから相続して大丈夫とも判断せず、資料を集めて全体像を確かめます。
放棄すると、その相続について初めから相続人でなかったものと扱われ、相続人として遺産分割に参加する必要もなくなります。
ただし、親族への説明や占有財産の引渡しまで不要になるわけではなく、家族間の問題がすべて解消するとも限りません。
相続人の扱いは裁判所の家事事件Q&Aをご参照ください。
また、親の死亡によって相続が始まることと、直ちに単純承認が確定することは同じではありません。
期限内の選択肢は、裁判所の相続放棄の案内で確認できます。
借金が発覚した直後にすることは、記録・保管・期限確認
督促状と「知った日」を残し、その場で返済を約束しない
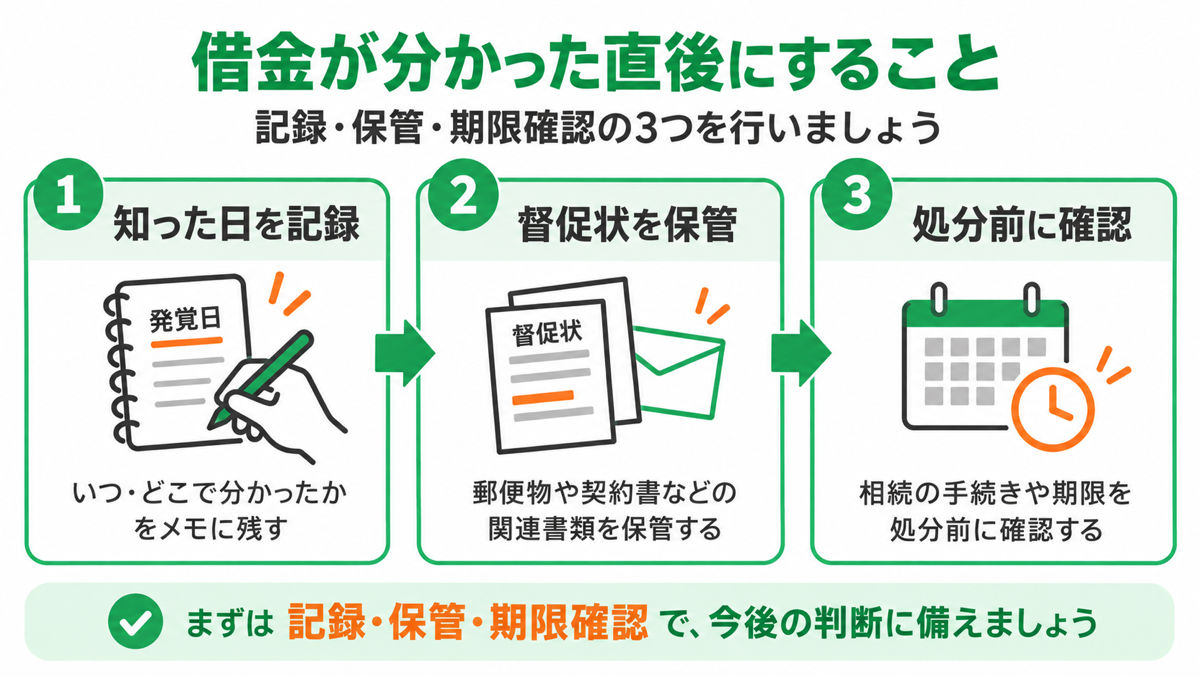
最初に親の死亡を知った日・自分が相続人になったことを知った日・借金を知った日を分けてメモしてください。
同じ日とは限りません。
届いた封筒、督促状、借用書、メールは保管し、電話なら日時・相手・請求内容を記録します。
請求元には、借主の氏名、契約日、残高、請求の根拠、自分が保証人とされているかを確認します。
本人確認に必要な手続きを聞き、契約書や残高資料を求めましょう。
見覚えのない請求では、連絡先が正式な窓口かも確認します。
説明を受ける段階で「私が払います」と約束したり、分割払いの合意書に署名したりすることは避け、先に法的な責任を確認してください。
裁判所からの書類が届いている場合は、記載された対応期限も別に管理します。
相続放棄を検討中だからといって、書類を放置してよいわけではありません。
静岡家庭裁判所の案内では、通知によって負債を知った場合、最初に受け取った通知書や督促状の写しの提出を求めています。
発覚の経緯を残すことが、事情の説明に役立ちます。
親の預金や遺品は、調べることと処分することを分ける
方針が決まるまでは、親の預金を生活費に使う、車や不動産を売るなどの処分を控えます。
相続財産を処分すると、単純承認したものと扱われ、相続放棄に影響する場合があるためです。
通帳の記録を確認する、資料を撮影する、残高を問い合わせるといった調査と、自分のために財産を消費する行為は区別して進めます。
家族にも「調査中なので、売却や預金の分配は先に相談してほしい」と共有しましょう。
すでに支払いをした場合は、何に、いつ、いくら、誰のお金を使ったかを整理して弁護士へ相談してください。
葬儀費用や片付けについても、行為の内容や金額によって判断が変わります。
「少額だから大丈夫」「一度払ったから必ず放棄できない」と自己判断することは避けましょう。
処分の注意点は日本司法書士会連合会の解説でも確認できます。
親の借金・財産を調査する方法
自宅の書類と取引履歴から、調査先を一覧にする
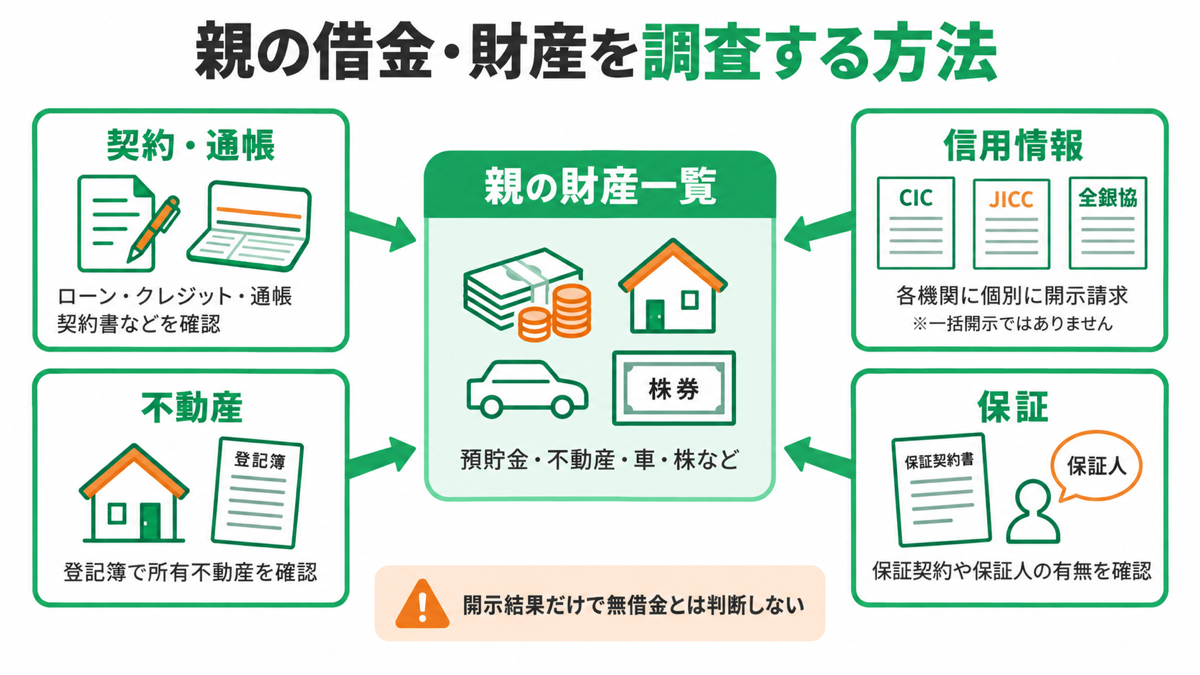
調査では、借入れ・保証・未払い・資産を別々の欄に記録すると、確認漏れを見つけやすくなります。
見つかった金額だけでなく、根拠資料と確認日、未回答の問い合わせ先も残しましょう。
| 確認するもの | 手掛かりになる資料 | 調査先・確認内容 |
|---|---|---|
| 借入金・カード利用残高 | 督促状、契約書、返済予定表、通帳 | 金融機関等へ残高と契約内容を確認 |
| 保証債務 | 保証契約書、事業関係書類 | 親が誰の何を保証していたか確認 |
| 未払いの費用 | 家賃・医療費・税金等の通知 | 発行元に請求対象と残額を確認 |
| 預貯金・有価証券 | 通帳、残高通知、証券会社の郵便物 | 金融機関等へ残高資料を請求 |
| 不動産 | 登記事項証明書、固定資産税通知 | 所有者、抵当権等の設定を確認 |
| 保険 | 保険証券、契約内容のお知らせ | 受取人、保障内容、請求手続きを確認 |
不動産の登記に抵当権の記載があっても、そこに書かれた金額が現在のローン残高とは限りません。
住宅ローンがある場合は、団体信用生命保険への加入や支払いの対象になるかも金融機関に確認します。
保険で弁済されるかどうかが分かる前に、残債をゼロとして扱わないでください。
親が事業をしていた場合は、会社の借入れと親個人の債務を混同しないことも大切です。
事業の買掛金などの請求書も調べ、会社名義の借入れでは親の個人保証の有無を確認します。
郵便物に加え、適法に確認できるメール・契約アプリの記録、貸金庫の有無も調査の手掛かりになります。
認証を迂回せず、金融機関等の相続手続きを利用してください。
信用情報は3機関を確認し、登録なしでも調査を終えない
取引先が分からない場合は、信用情報機関への開示請求も調査方法になります。
CIC、JICC、全国銀行個人信用情報センターには、亡くなった方の情報を申し込むための手続きがあります。
- CIC:亡くなった父の情報開示では、法定相続人による申込みを案内
- JICC:本人が亡くなっている場合では、法定相続人や2親等以内の血族等による郵送申込みを案内
- 全国銀行協会:郵送による開示手続では、法定相続人等の必要書類を案内
申込資格や戸籍・本人確認書類は機関ごとに異なります。
親本人の名義で申し込むのではなく、死亡した方の情報を請求する手続きを選んでください。
開示結果は、すべての借金がないことを証明するものではありません。
親族・知人からの借入れ、未登録の契約、未払い費用などは別に確認が必要です。
CICの死亡開示の説明には、登録元が死亡を確認すると当該クレジット契約の情報を削除する旨も記載されています。
開示結果だけに頼らず、契約書や請求元への照会を組み合わせましょう。
親が連帯保証人だった場合は、借入残高とは別に確認する
親自身に借金の返済履歴がなくても、他人や会社の借金を保証していた可能性があります。
主債務者が返済している間は請求が来ず、相続後に初めて分かることもあるため、保証契約の確認を独立した項目にします。
確認するのは、主債務者、債権者、契約日、保証対象、保証の上限額、現在の債務です。
根保証など、継続的な取引を対象とする契約では、契約時期や内容によって承継される責任の範囲が変わるため、契約書を弁護士に見てもらいましょう。
調査の手掛かりは、SWATSの「保証債務の相続」でも解説しています。
親から承継する可能性がある保証債務と、自分が締結した保証契約は、次の期限判断と並行して整理してください。
相続放棄の3か月はいつから?調査が終わらない場合の対応
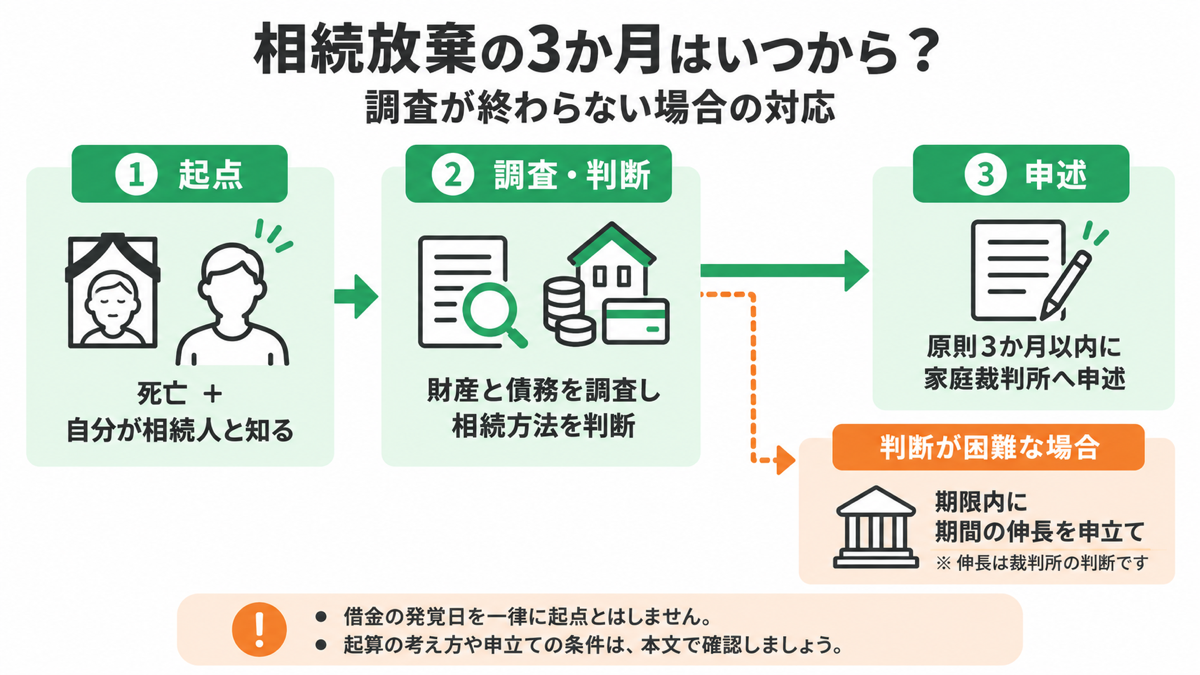
原則は、死亡と自分が相続人になったことを知った時から
熟慮期間は原則として、親の死亡と、それにより自分が相続人となった事実を知った時から3か月です。
葬儀や四十九日が終わってから数えるわけではありません。
裁判所の家事事件Q&Aも、この二つの事実を知った時を基準に説明しています。
親の死亡を知り、自分が子として相続人であることも分かっている場合、後日督促状が来たからといって、必ずその日から3か月を数え直せるわけではありません。
まず原則の期限を確認し、残り期間から調査と申述の予定を立てましょう。
一方、疎遠だった親の死亡を後から知った場合や、先順位の人の放棄によって初めて相続人になった場合は、知った時期が異なります。
家族全員の期限が同じとも限らないので、各人の事情を確認します。
間に合わないと分かった段階で、熟慮期間の伸長を申し立てる
金融機関の回答待ちや保証契約の確認などで判断できない場合は、3か月以内に熟慮期間の伸長を申し立てる方法があります。
調査を続けているだけでは期限は延びません。
申立先は親の最後の住所地を管轄する家庭裁判所です。
何を調べ、何が未確認で、判断までどの程度の時間が必要かを説明できるよう、問い合わせ日や回答予定日を整理します。
裁判所が認めるか、どれだけ延ばすかは事情によるため、希望どおりになるとは限りません。
裁判所の期間伸長の案内では、相続人1人につき収入印紙800円と連絡用の郵便料等が必要とされています。
家族の1人が延長しただけで自分の期限も延びると思わず、自分が申立ての対象になっているか確かめましょう。
死亡を知ってから3か月を過ぎて発覚した場合も、すぐ相談する
すでに3か月が過ぎていても、事情によって相続放棄の申述が受理される場合があります。
ただし、「借金を知らなかった」という一言で必ず認められる制度ではありません。
裁判所のQ&Aでは、相続財産が全くないと信じ、そのように信じたことに相当な理由がある場合などを説明しています。
親との交流、財産について聞いていた内容、これまでに受け取った財産や支出、借金が判明した経緯を整理して弁護士に相談してください。
説明用の架空モデルとして、疎遠な親の死亡を半年前に知り、財産がないと信じていた人に初めて督促状が届いた場面を考えます。
大切なのは督促日だけでなく、財産がないと信じた根拠や、それまで調査できた事情です。
これは実際の受理実績ではなく、放棄が認められるとの予測でもありません。
資料が揃うのを待たず、期限が過ぎている可能性と発覚の経緯を先に弁護士へ伝えましょう。
調査結果を踏まえて、相続方法を決めて申述する
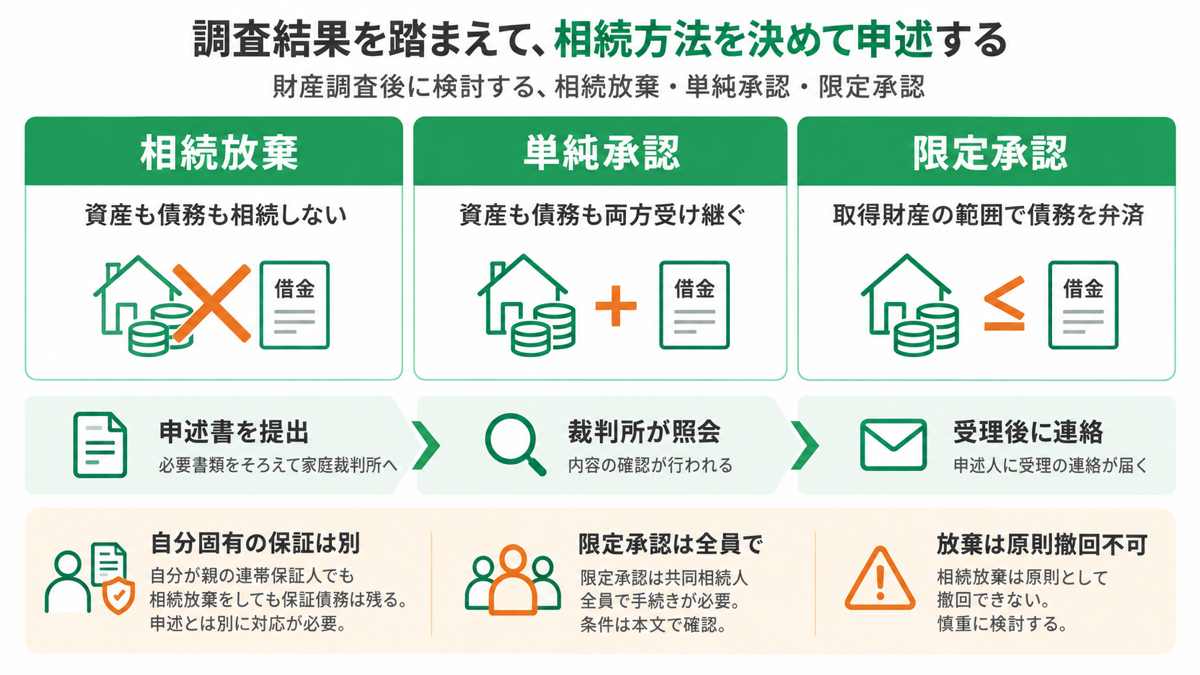
相続放棄・単純承認・限定承認を比べる
判断の中心は、財産と債務の全体像、未確認の契約、残したい財産の有無です。
残高が大きく見えても古い借入れなどでは請求額の確認が必要なことがあり、反対に保証債務が未確認なら見えている数字だけでは判断できません。
| 選択肢 | 受け継ぐ内容・負担 | 検討する際のポイント |
|---|---|---|
| 相続放棄 | 親の資産・債務を相続しない | 家や預金も相続できない。各人が手続きする |
| 単純承認 | 資産も債務も受け継ぐ | 相続財産を超える債務についても責任を負う |
| 限定承認 | 相続で得た財産の範囲で債務等を弁済 | 共同相続人全員で手続きし、清算が必要 |
限定承認は、単に「家だけ残せる手続き」という意味ではありません。
相続人全員の協力や、その後の財産の清算まで含めて検討します。
制度と申述方法は裁判所の限定承認の案内をご確認ください。
相続放棄は原則として撤回できない
受理された後に資産が見つかっても、自由に相続へ戻ることはできません。
法テラスの撤回に関する回答も、撤回は原則できないと説明しています。
裁判所のQ&A・問40が示す詐欺・強迫等による取消しは、通常の気変わりとは別の問題です。
後からやり直すつもりで申述せず、迷う点は提出前に相談してください。
必要書類を揃え、家庭裁判所に申述する
相続放棄を選んだ場合、親の最後の住所地を管轄する家庭裁判所に相続放棄申述書を提出します。
自分の住所地の裁判所とは限りません。
成人した子が申し立てる一般的な場合は、次の資料を準備します。
- 相続放棄申述書
- 申述人である子の戸籍謄本
- 親の住民票除票または戸籍附票
- 親の死亡の記載がある戸籍謄本等
- 申述人1人につき収入印紙800円と、裁判所指定の郵便料等
戸籍取得費や専門家に依頼する費用は別にかかります。
提出書類は続柄や事情によって変わり、追加書類を求められる場合もあります。
裁判所の案内では、事前に入手できない戸籍等は申述後に追加提出することも認められているため、不足がある場合は提出先に確認してください。
照会に回答し、受理通知書を保管する
提出だけで手続きが必ず完了するとは限りません。
照会書や追加資料の依頼が届いたら、指定期限までに事実を回答します。
書類の不足や連絡の見落としを放置せず、不明点は提出先に確認してください。
申述書の控え、提出記録、受理通知書はまとめて保管します。
手続き中と受理後の請求を分けて対応する
検討中・申述中・受理済みのどの段階かを、請求元へ正確に伝えます。
申述中に督促が来ても、受理済みとは説明しないでください。
親の財産から払うか、自分のお金で払うかを含め、返済の約束をする前に弁護士に確認します。
受理後は通知書の写しなどを用いて請求元へ知らせ、求められた場合は受理証明書の交付を申請します。
通知書と証明書は別の書類です。
交付方法は裁判所の家事事件Q&Aと提出先で確認できます。
受理されたことと、その後に相続放棄の有効性が争われる余地がないことは同じではありません。
法テラスの手続解説でも、この点に触れています。
請求が続く場合や裁判書類が届いた場合は、通知書を添えて弁護士へ相談してください。
財産整理と相続税の確認も必要な方へ
借金の調査で預金や不動産、生命保険が見つかったら、相続税の申告要否と法的な相続方法をあわせて確認しましょう。
相続アシストは税理士法人SWATSとSWATS法律事務所が共同運営し、税務と法律相談を連携して進める体制を案内しています。
申告資料の整理や財産評価は税理士、相続放棄の代理や債権者との交渉は弁護士が担当する領域です。
依頼できる業務、期限内の対応可否、費用は事前に確認してください。
相続放棄の後に確認する、保証責任と次順位の相続人
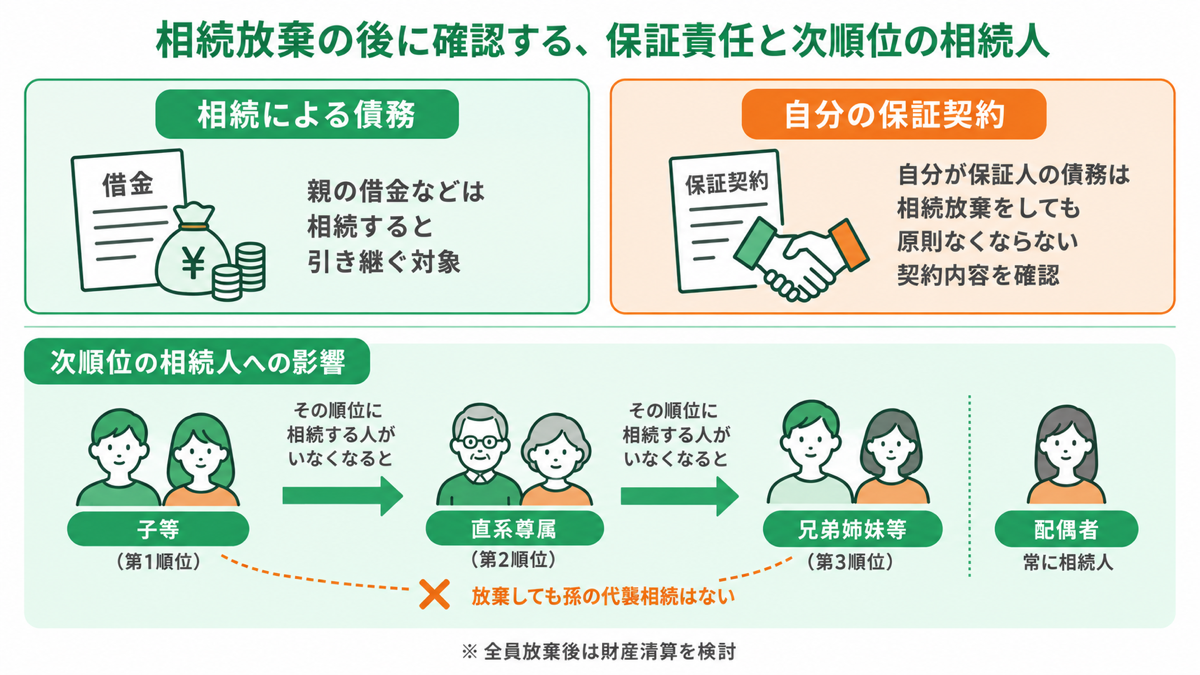
自分が親の連帯保証人なら、固有の保証債務は残る
自分が契約した保証債務は、相続放棄をしても消えません。
親から借金を相続する責任と、以前から自分が保証契約によって負っている責任は、発生する根拠が異なるためです。
法テラスの連帯保証に関する回答でも、相続放棄後も責任を負うと説明しています。
親が他人の保証人だった場合は「親から承継する債務」の問題、自分が親の保証人だった場合は「自分の契約」の問題です。
請求書の金額だけで判断せず、誰が主債務者で誰が保証人かを書き出してください。
自分の保証責任が残る場合には、保証契約の有効性や範囲、返済が難しいときの債務整理などを弁護士に相談します。
相続放棄の申述とは別に検討する必要があり、受理通知書があればすべての請求を拒めるわけではありません。
子の全員が放棄すると、親の父母などが相続人になることがある
自分が放棄しても、他の家族の相続まで自動で放棄されるわけではありません。
同じ順位の相続人が残っているかを確認し、その順位に相続する人がいなくなったときに次順位を考えます。
親の子など第1順位の相続人が全員放棄すると、親の父母・祖父母などの直系尊属が、親等の近い順に相続人となります。
第2順位にも相続する人がいなければ、親の兄弟姉妹など第3順位へ進みます。
親の配偶者は、これらの順位とは別に相続人となり、放棄するなら自身の手続きが必要です。
関係を説明する仮定例では、子である自分だけが放棄し、兄弟に相続する人が残っているなら、直ちに叔父・叔母へ移るわけではありません。
また、自分の放棄を理由として、自分の子が代襲相続することはありません。
順位と代襲の扱いは法テラスの相続解説でも確認できます。
裁判所から親族に伝わることを当てにせず、可能なら申述前に説明し、判明した債権者や未確認事項、受理状況を共有しましょう。
次順位の人にも固有の熟慮期間があります。
連絡をしただけで相手の放棄が済むわけではないので、各人が自分の期限と手続きを確認しましょう。
全員が放棄しても、借金そのものが消えるわけではない
相続する人がいなくなった場合は、残った相続財産の清算が問題になります。
利害関係人等の申立てによって家庭裁判所が相続財産清算人を選任し、債権者への弁済などを行います。
清算後の残余財産は、特別縁故者への分与がされる場合などを除き国庫に帰属します。
全員の放棄だけで清算人が自動的に付くわけではありません。
手続きは裁判所の相続財産清算人の案内で確認できます。
親の借金の保証人がいる場合、その人の保証契約上の責任が全員の放棄によって消えるわけでもありません。
親の借金と相続放棄でよくある質問
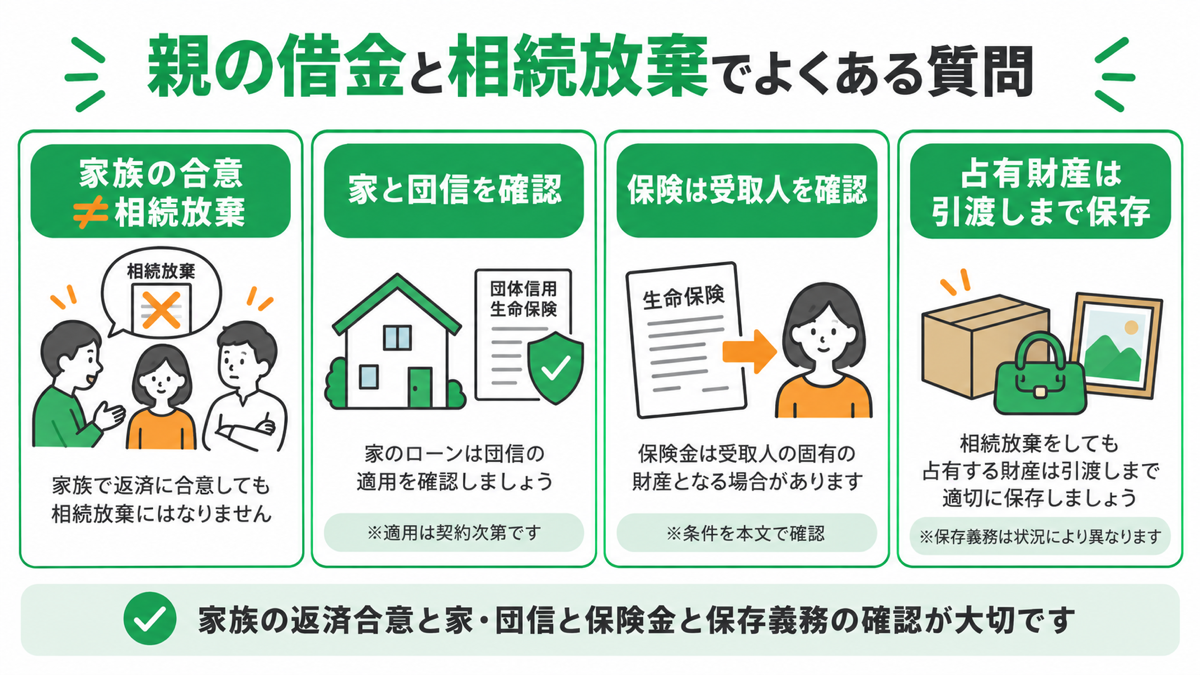
兄が借金を払うと言っているなら、私は放棄しなくてよい?
家族内の取り決めだけで、自分への請求を防げるとは限りません。
「兄が全部払う」「私は遺産をもらわない」という合意は、家庭裁判所での相続放棄とは別です。
債権者との関係も含め、責任を外す方法を弁護士に確認してください。
家族の返済予定を待つ間にも、自分の熟慮期間は進みます。
住宅ローンのある家はどうなる?
相続放棄をすると、親が所有していた家も相続できません。
残したい家がある場合は、他の資産・債務と合わせて申述前に検討します。
団信については、住宅金融支援機構の案内に沿って加入の有無と必要手続きを金融機関に確認しましょう。
保障対象の死亡なら残債が弁済される商品がありますが、契約・免責条件によるため、すべての住宅ローンが消えるとは限りません。
放棄すると、生命保険金も受け取れない?
自分が受取人に指定された死亡保険金は、原則として受け取れます。
受取人固有の財産であり、親の遺産ではないためです。
一方、親自身が受取人となっている保険金などは扱いが異なります。
法テラスの保険金に関する回答に沿って、保険会社へ契約内容を確認してください。
税金は別に検討します。
親が保険料を負担した死亡保険金は相続税の対象となり、放棄した人には死亡保険金の非課税枠が適用されません。
ただし、非課税枠が使えないことと必ず納税が生じることは同じではありません。
国税庁No.4114を踏まえ、他の財産も含めて申告要否を確認します。
放棄した後、親の家や荷物は放置してよい?
放棄の時に現に占有している相続財産は、引渡しまで保存義務が残る場合があります。
対象はすべての相続財産ではなく、現に占有している財産です。
自分の財産と同じ注意を払って保存し、次の相続人や相続財産清算人への引渡しを検討します。
法テラスの保存義務の回答は、2023年4月施行の改正後の扱いを説明しています。
家の鍵や荷物を持っている場合、何を誰に引き渡すかを相談し、自己判断で売却・廃棄しないようにしましょう。
親の借金と相続手続きの相談は、税務・法務の役割を確認する
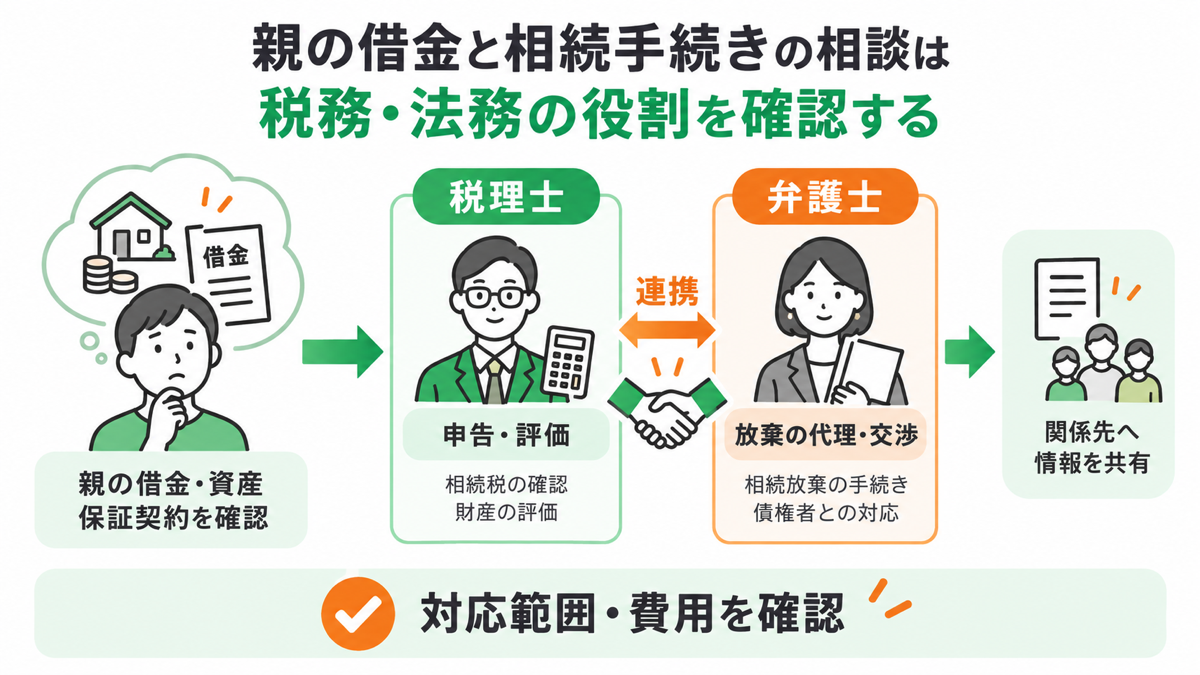
借金の請求を受けたときは、まず相続放棄の期限と保証責任を弁護士に確認することが重要です。
家庭裁判所は提出書類などの手続案内の窓口ですが、個別の借金への対応や交渉を依頼する相手とは役割が異なります。
財産評価や生命保険金、相続税申告の要否を確認したい場合は、税理士も相談先になります。
申告が必要な場合の期限は原則として相続開始を知った日の翌日から10か月以内で、相続放棄の3か月とは別です。
国税庁No.4205を確認し、放棄の手続き中も税務の確認を並行して進めましょう。
相談先ごとの違いは、SWATSの「相続税の相談はどこにすべき?税理士や税務署など無料相談できる窓口を比較」でも整理しています。
相続アシストは、税理士法人SWATSとSWATS法律事務所が共同運営するサービスです。
相続税申告や資料整理に加え、弁護士と連携した法律相談の体制があります。
相続放棄の代理・紛争交渉・訴訟対応は弁護士が担当し、個別の対応範囲と費用を確認してください。
すべての交渉や訴訟が基本料金に含まれるという意味ではありません。
相談時には、親との関係、死亡を知った日、請求書、財産一覧、自分の保証契約の有無を伝えましょう。
資料が一部しかなくても、期限を先に伝えることで、急ぐべき手続きを整理しやすくなります。
弁護士には、放棄すべきかの判断、申述の代理・書類対応、親族への説明や債権者との連絡をどこまで依頼できるか確認します。
専門家に頼めば必ず受理される、紛争を確実に防げるということではありません。
まとめ
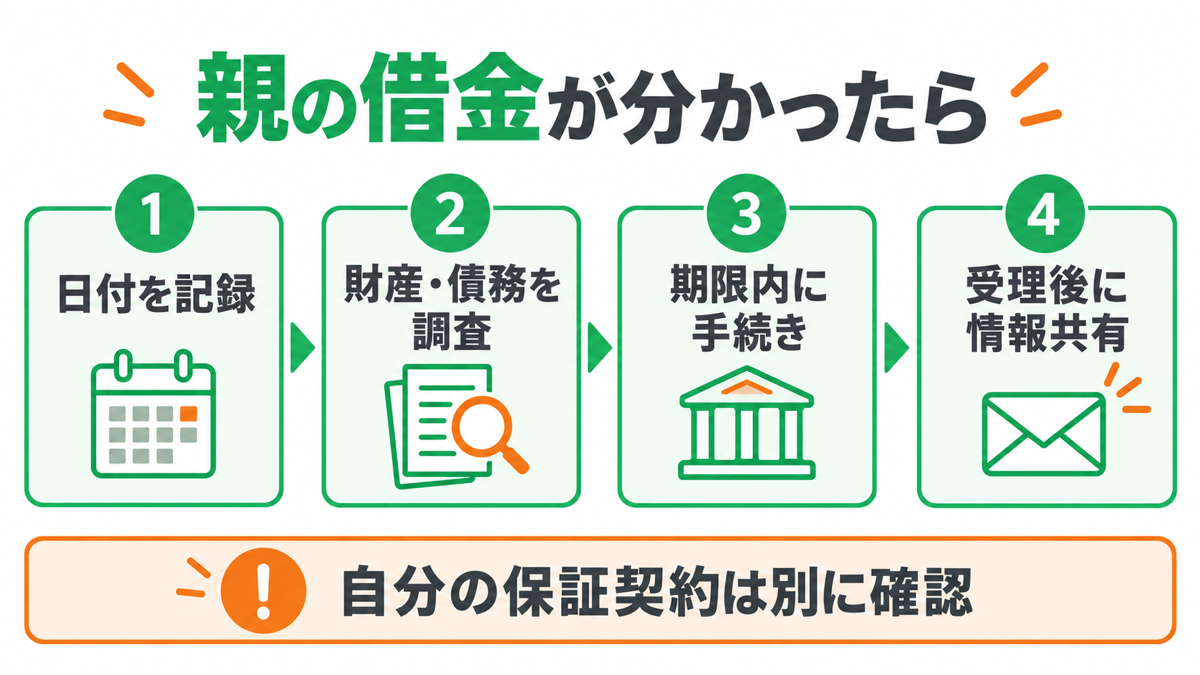
親の借金が分かったら、生前か死亡後か、自分の保証契約があるかを最初に確認します。
死亡後は督促状と日付を記録し、財産を処分せずに借金・資産・保証債務を調べてください。
相続放棄は、原則として自分のために相続が始まったことを知った時から3か月以内の手続きです。
調査が終わらない場合は、期限内の期間伸長を検討します。
放棄後は請求元や必要な親族へ情報を共有し、自分固有の保証債務や占有財産の保存義務が残っていないか確認しましょう。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。