著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
実家を売却するなら、相続前と相続後のどちらがよいのでしょうか。結論は、税金だけでなく、所有者本人の意思、家族の合意、名義、売却後のお金の使い道をそろえて比較しなければ決められません。
実家売却でまず確認したいポイント
・相続前は親本人が売主になるため、意思と判断能力を確認する
・相続後は相続人と遺産分割、相続登記の整理が必要になる
・居住用財産や空き家の特例は、要件を満たす場合だけ使える
・査定前に名義、固定資産税通知書、購入時資料などを集める
・相続前は親本人が売主になるため、意思と判断能力を確認する
・相続後は相続人と遺産分割、相続登記の整理が必要になる
・居住用財産や空き家の特例は、要件を満たす場合だけ使える
・査定前に名義、固定資産税通知書、購入時資料などを集める
目次
実家売却は相続前と相続後どちらがよい?
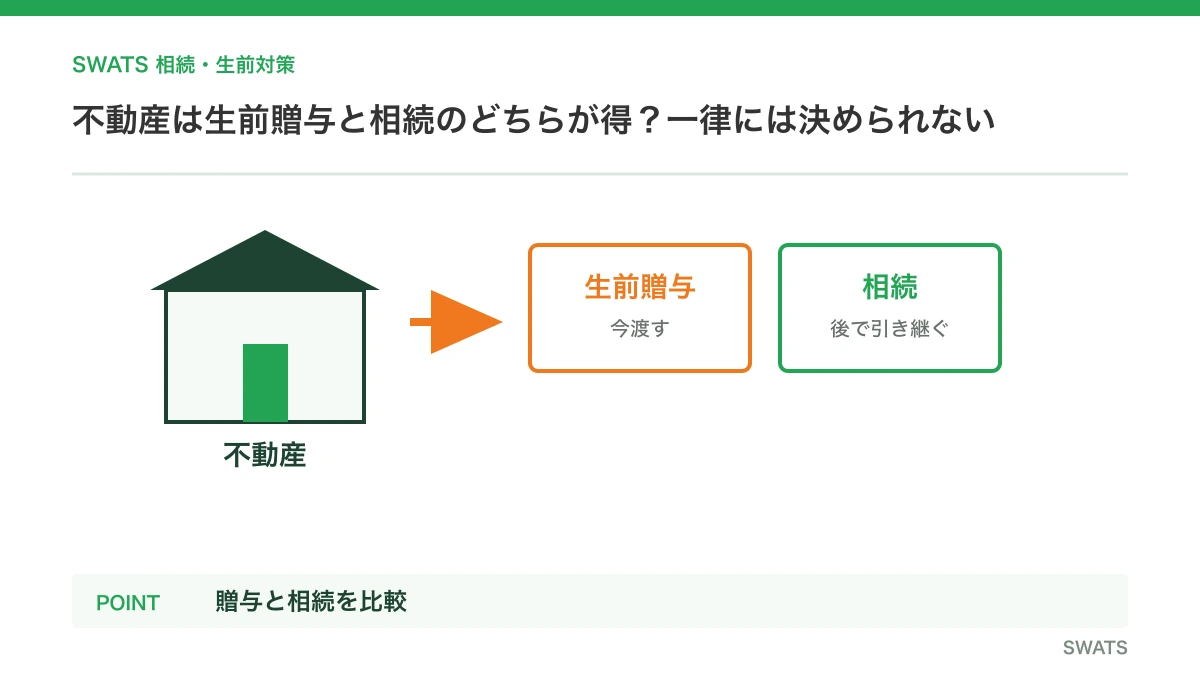
相続前の売却は、親が所有者として売却を決め、売却代金を生活費や住み替え費用などに使う流れです。相続後の売却は、相続人が実家を取得したうえで売る流れになり、相続人の範囲や遺産分割の確認が加わります。
比較するときは、次の4点を同じ表に並べます。
- 意思と生活: 親が住み続けるのか、住み替えるのか
- 名義: 現在の登記名義と、相続後に取得する人
- お金: 売却代金を誰の何に使うのか
- 税務: 譲渡所得、相続税、利用可能な特例と申告
相続前・相続後のどちらかを、売却価格だけで決めるのは避けましょう。家族で合意できる進め方と、必要な資料を先に確認することが重要です。
相続前に実家を売却する場合
相続前は、原則として現在の所有者である親が売主になります。売却するかどうか、売却後にどこで暮らすか、代金をどのように管理・使用するかを、親本人の意思に基づいて確認します。
最初に確認する資料
- 登記事項証明書など、現在の名義が分かる資料
- 固定資産税の納税通知書や評価額が分かる資料
- 購入時の契約書、取得費や改修費が分かる資料
- 住宅ローン、抵当権、共有者の有無が分かる資料
親が居住していた家を売る場合、国税庁の「マイホームを売ったときの特例」では、一定の要件のもとで譲渡所得から最高3,000万円を控除できる制度があります。ただし、適用要件を満たすことと、確定申告が必要です。
売却後のお金の扱いを家族で確認する
売却代金を介護・住み替え・生活費に使うのか、預貯金として管理するのかで、家族が確認する内容は変わります。親の財産を家族が管理する場合は、名義と実質的な管理者を曖昧にしないことも大切です。
相続後に実家を売却する場合
相続後は、相続人の範囲と遺産分割の方針を確認してから、実家を取得する人や売却代金の分け方を整理します。相続人が複数いる場合、誰が売主になるのかを合意しておく必要があります。
相続登記と売却の順番
法務省によると、不動産を相続で取得したことを知った相続人は、原則として知った日から3年以内に相続登記を申請する義務があります。詳しくは法務省「相続登記の申請義務化について」を確認してください。
また、法務省の相続人申告登記は義務履行のための制度であり、それだけで相続不動産を売却できるものではありません。売却する場合は、別途、相続登記が必要です。
相続後に使える可能性がある特例
相続した空き家については、国税庁の「被相続人の居住用財産(空き家)を売ったときの特例」により、一定の要件を満たす場合、譲渡所得から最高3,000万円、一定の場合は2,000万円を控除できる可能性があります。建築時期、居住状況、売却期限、売却方法などの要件があり、確定申告も必要です。
税金・特例を比べるときの注意点
| 確認項目 | 相続前 | 相続後 |
|---|---|---|
| 売主 | 現在の所有者である親 | 相続で取得した相続人 |
| 主な整理 | 意思、居住、代金の使途 | 相続人、遺産分割、相続登記 |
| 特例 | 居住用財産の特例など | 空き家特例など |
| 注意点 | 取得費や居住実態、申告要件 | 建築時期、空き家要件、期限、申告 |
土地や建物の譲渡所得は、売却価格だけでなく、取得費や譲渡費用、特別控除を使えるかで計算が変わります。国税庁の土地や建物を売ったときの案内も確認し、資料が足りない場合は推測で税額を決めないようにします。
比較前にそろえたい資料
- 登記事項証明書、固定資産税通知書、固定資産評価証明書
- 購入・建築・修繕・解体に関する契約書や領収書
- 親の居住状況と、相続後の空き家管理状況
- 相続人と家族の希望、売却代金の分配方針
よくある質問
相続前に売ると、必ず税金が安くなりますか?
必ず安くなるとはいえません。譲渡所得の有無、取得費、居住実態、利用できる特例などを個別に確認します。
相続後は、相続登記をしなくても売却できますか?
相続人申告登記だけでは売却できません。売却を進める場合の登記関係は、法務局や司法書士に確認してください。
相続した実家なら空き家の3,000万円特別控除を使えますか?
相続しただけで使えるわけではありません。家屋の建築時期、居住状況、売却期限、売却方法など、国税庁が示す要件を確認し、確定申告を行う必要があります。
まだ売るかどうか決めていなくても相談できますか?
相談できます。名義、評価、資料、家族の希望を整理してから、保有・売却・相続後売却を比較する進め方があります。
【実務のご相談】実家の売却を、相続前と相続後のどちらで進めるか迷ったケース
8-1.お客様からのご相談内容
以下は、SWATSに寄せられた相談内容をもとに、個人を特定できないよう整理した内容です。
親の実家を将来売却する可能性があるものの、相続前に売るべきか、相続後に売るべきか、まだ方針を決められないというご相談です。
不動産の名義や価値、家族の希望、他の相続人との関係が整理できておらず、税金だけで時期を決めてよいのか不安を感じていました。
8-2.専門家の回答
相続前・相続後のどちらが適しているかは、名義、居住状況、売却の必要性、相続人の状況、他の財産を含めて判断します。
まず登記情報、固定資産税の通知書、査定の手がかり、保有・売却に関する家族の希望を整理し、売却した場合と保有した場合の論点を比較します。
税務上の特例や申告の要否は個別の事情で変わるため、時期だけを先に決めず、資料をそろえたうえで確認することが大切です。
生前対策を相談したい方へ
実家を相続前に売るか相続後に売るか決めるには、税金だけでなく、親の暮らし、判断能力、名義、家族の分け方を一緒に整理する必要があります。
資料がそろっていない段階でも、何を確認し、どの選択肢を比べるかという整理から相談できます。
まとめ
実家売却は、相続前と相続後のどちらかが一律に有利とはいえません。名義・資料・家族の希望・税務上の要件をそろえ、親の生活も含めて比較します。
まずは登記と不動産資料を確認し、売却・保有・相続後売却の選択肢を並べましょう。特例や期限は個別要件で変わるため、公的情報と専門家の確認を経て方針を決めることが大切です。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。