著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
株式を相続する場合は、証券会社等の手続きに必要な書類と、相続税の申告に使う評価資料を分けて整理することが大切です。
戸籍や遺言書、遺産分割協議書などの共通書類に加え、株式の保有場所や上場・非上場の違いによって、確認先や追加資料が変わります。
また、株式だけを見て相続税申告の要否を決めることはできません。預貯金、不動産、保険、債務なども並行して棚卸しし、遺産全体を確認する必要があります。
株式の相続でまず確認したいポイント
・証券会社、信託銀行、発行会社など、株式の保有先を特定する
・戸籍、遺言書、遺産分割協議書など、相続人と取得者を示す書類を整理する
・株式以外の財産と債務も一覧化し、相続税申告の要否を確認する
・相続税申告が必要な場合は、相続開始を知った日の翌日から10か月以内を目安に進める
・証券会社、信託銀行、発行会社など、株式の保有先を特定する
・戸籍、遺言書、遺産分割協議書など、相続人と取得者を示す書類を整理する
・株式以外の財産と債務も一覧化し、相続税申告の要否を確認する
・相続税申告が必要な場合は、相続開始を知った日の翌日から10か月以内を目安に進める
目次
株式の相続で必要書類を集める前に確認すること
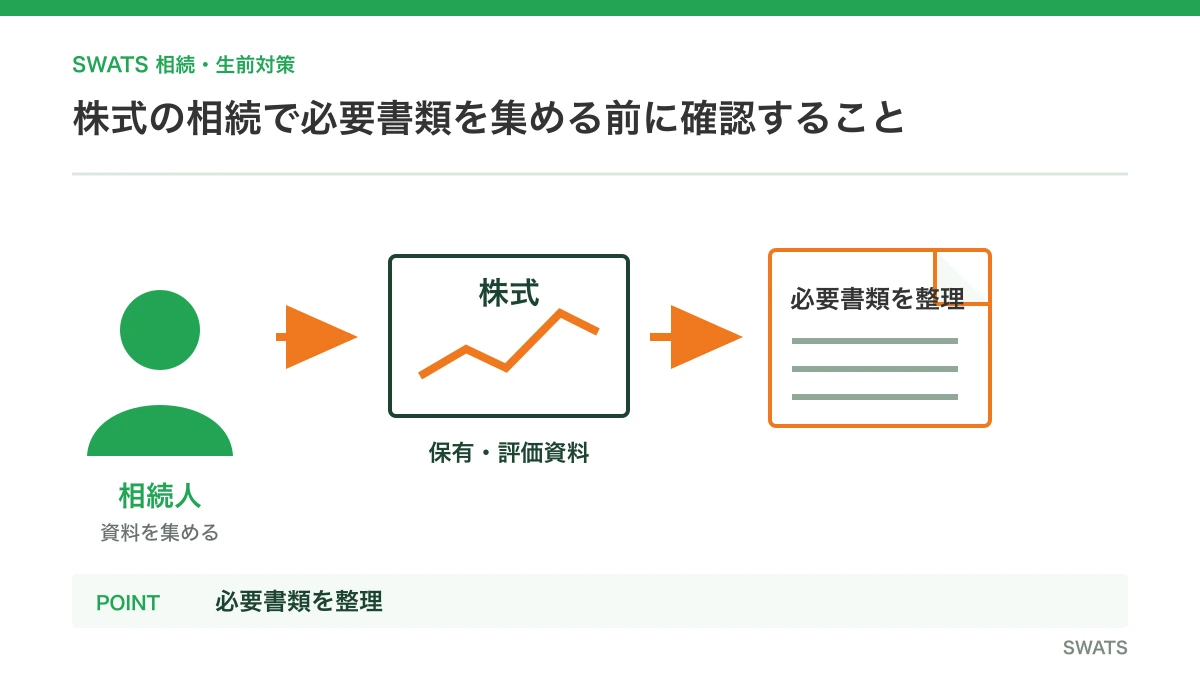
最初に、株式がどこで管理されているかを確認します。
証券会社からの郵送物、取引報告書、配当金の通知、株主総会の案内などは、取引先や保有銘柄を探す手がかりになります。
保有先が分かったら、死亡の連絡をして相続手続きの案内と所定書類を確認します。必要書類は、取引先、遺言書の有無、遺産分割の状況で変わるため、一般的なリストだけで提出を進めないことが重要です。
相続人・遺言書・分割方針も並行して確認する
株式を誰が取得するかを決めるには、相続人の確認、遺言書の有無、遺産分割が関わります。
国税庁も、相続税申告の準備として相続人の確認、遺言書の確認、遺産と債務の確認、評価、分割を挙げています。
被相続人と相続人の戸籍を集める際は、法務局「法定相続情報証明制度の具体的な手続について」も確認しましょう。法定相続情報一覧図を利用する場合でも、提出先ごとに追加書類が必要になることがあります。
証券会社等の手続きで基本となる必要書類
証券会社や信託銀行、発行会社へ提出する書類は個別に異なります。
ただし、相続人であること、誰が株式を取得するか、手続きをする人が誰かを確認するための資料が基本になります。
| 区分 | 主な書類・資料 | 確認する目的 |
|---|---|---|
| 相続関係 | 死亡の記載がある戸籍、被相続人と相続人の関係が分かる戸籍、法定相続情報一覧図 | 死亡と相続人を確認する |
| 取得者の決定 | 遺言書、遺産分割協議書、調停調書など | 誰が株式を取得するかを確認する |
| 手続をする人 | 取引先の所定書類、印鑑証明書、本人確認書類、委任状など | 請求・移管の権限を確認する |
| 保有内容 | 残高証明書、取引報告書、配当金の通知など | 銘柄・数量・相続開始日時点の状況を確認する |
取引先の所定書類を先に確認する
必要書類の最終確認先は、株式の保有先です。
例えば証券会社では、死亡を証する書類、相続人を確認する戸籍、届出人の確認書類などを求める場合がありますが、遺言書・代理人・調停などの事情で内容は変わります。
取引先の案内に沿って準備し、複数の金融機関がある場合は、各社の書類名・発行条件・返却の有無を一覧にしておくと管理しやすくなります。
株式の種類・保有場所ごとに追加で確認する資料
「株式」と一括りにしても、証券口座内の上場株式、信託銀行等の特別口座、非上場会社の株式では、手続先と資料が異なります。
まず保有場所を確認し、案内された必要書類をその区分ごとに集めます。
| 区分 | 主な確認先 | 追加で確認したい資料 |
|---|---|---|
| 証券口座内の上場株式 | 利用していた証券会社 | 相続開始日時点の残高証明書、銘柄・数量、所定の移管書類 |
| 特別口座の株式 | 株主名簿管理人である信託銀行等 | 特別口座の残高、口座振替に必要な書類 |
| 非上場株式 | 発行会社、必要に応じて税理士 | 株主名簿、定款、決算書・申告書など評価に必要な資料 |
上場株式は相続開始日の評価資料を残す
上場株式の相続税評価は、原則として死亡日の最終価格を基準にしつつ、死亡月・前月・前々月の月平均額との比較も行います。
国税庁は、原則としてこれら4つの価額のうち最も低い価額を用いると案内しています。
評価の考え方は国税庁「No.4632 上場株式の評価」で確認し、残高証明書、銘柄・数量が分かる報告書、配当関係の通知はすぐに廃棄せず保管しましょう。
非上場株式は発行会社の資料を確認する
非上場株式は、上場株式のように市場価格だけで評価できない場合があります。
国税庁には、取引相場のない株式の評価明細書が用意されており、会社の状況や株主区分などを踏まえて評価します。
必要な資料の範囲は会社の状況で変わるため、発行会社に株主名簿や決算関係資料の確認方法を相談し、評価が必要な場合は早めに税理士へ確認することが大切です。
株式だけで終わらせない財産棚卸し
株式の残高が分かっても、相続税の申告が必要かどうかは判断できません。
国税庁は、相続税申告の準備として、遺産と債務を調べて目録や一覧表を作ることを案内しています。
株式の資料を集める作業と並行して、預貯金、不動産、生命保険金、死亡退職金、借入金・未払金などの有無を確認しましょう。
財産別に手がかりと取得先をメモする
通帳、金融機関からの郵送物、固定資産税の納税通知書、保険証券、借入金の返済予定表などを手がかりに、財産一覧を作成します。
分からない項目は空欄のままにせず、「確認先」と「確認中の資料」を記録しておくと、重複請求や確認漏れを減らせます。
相続税申告の準備全体は、国税庁「No.4202 相続税の申告のために必要な準備」も参照してください。相続人の確認や遺産分割協議書の整理については、「遺産分割協議書の書き方」も参考になります。
株式の相続税評価と申告で確認する書類・期限
相続税がかかるかどうかは、株式を含む正味の遺産額と基礎控除額を比較して確認します。
基礎控除額は、3,000万円 + 600万円 × 法定相続人の数です。
詳細は国税庁「No.4102 相続税がかかる場合」で確認してください。特例や控除の適用で申告が必要になる場合もあるため、遺産額だけで早合点しないことが重要です。
申告が必要な場合は10か月以内に進める
相続税の申告と納税は、国税庁によると被相続人が死亡したことを知った日の翌日から10か月以内です。
株式の保有先が複数ある場合や、非上場株式の評価が必要な場合は資料確認に時間がかかることがあります。
期限・提出先は国税庁「No.4205 相続税の申告と納税」で確認し、財産一覧と不足資料のリストを早めに作りましょう。
株式の相続に関するよくある質問
Q. 証券会社が分からない場合は何を確認しますか?
まずは、自宅にある取引報告書、配当金の通知、株主総会の案内、証券会社からの郵送物などを確認します。
手がかりが見つかったら、取引先へ死亡の連絡をして、残高証明書の発行や相続手続きの方法を確認します。
株式以外にも口座がないか、通帳や郵送物を同時に確認して財産一覧へ記録しましょう。
Q. 株式を売却してから遺産分割してもよいですか?
売却の可否や進め方は、遺言書、相続人の合意、取引先の手続き状況によって変わります。
遺産分割前に売却を検討する場合は、誰が手続きをするか、売却代金をどう扱うかを相続人間で確認し、取引先の案内にも従ってください。
相続税評価は売却額ではなく相続開始時点の評価が問題になるため、評価資料も別に保管します。
Q. 非上場株式も証券会社に連絡すればよいですか?
非上場株式は、通常、発行会社や株主名簿管理の窓口へ確認します。
必要書類や名義書換の方法、評価に必要な決算関係資料は会社ごとに異なるため、証券会社の口座内株式と同じ手続きとは限りません。
相続税評価が必要な場合は、国税庁の評価明細書と個別の事情を確認しましょう。
【実務のご相談】株式の相続で、必要書類と他の財産の確認に迷ったケース
8-1.お客様からのご相談内容
以下は、SWATSに寄せられた相談内容をもとに、個人を特定できないよう整理した内容です。
亡くなった親が保有していた株式の存在は分かるものの、証券会社の書類や口座情報が十分に見つからず、相続手続きに何が必要か迷ったというご相談です。
株式以外の預貯金や不動産の全体像も明確ではなく、相続税の申告が必要かどうかも判断できない状態でした。
8-2.専門家の回答
まずは、証券会社名、口座番号、取引残高報告書、配当金関係の書類など、株式を特定するための手がかりを集めます。
株式の相続手続きでは、相続関係を示す戸籍や遺産分割に関する書類などが求められることがあるため、証券会社ごとの案内を確認します。
相続税の要否は株式だけでは決まらないため、預貯金・不動産・保険なども同じ一覧に集約し、財産全体で確認することが必要です。
株式の相続手続きや資料整理に不安がある方へ
株式の保有先や必要書類が分からない場合は、相続人の確認、財産や資料の整理、相続税申告の要否を状況に応じて確認する必要があります。
特に、株式以外の財産もある場合は、資料を集めながら遺産全体を整理することが大切です。
相続アシストでは、相続税申告と周辺手続きをまとめて相談できます。何から確認すればよいか分からない段階でも、状況や資料を整理しながら相談できます。
まとめ
株式の相続では、証券会社等の所定書類に加え、相続人や取得者を確認する戸籍・遺言書・遺産分割協議書などを整理します。
上場・非上場や保有場所で確認先は変わるため、株式の手がかりをもとに取引先へ確認しましょう。
相続税申告の要否は株式だけで決めず、預貯金、不動産、保険、債務も含めた遺産全体で確認します。資料がそろっていない場合も、手がかりと不足資料を一覧にして、期限を意識しながら整理を進めることが大切です。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。