著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
家族名義や他人名義の株式を見つけたとき、名義人の財産として扱ってよいのか、それとも被相続人の相続財産に含めるべきなのか、判断に迷うことがあります。
名義株の相続税では、株主名簿や証券口座の名義だけで結論を出しません。取得資金を誰が負担したか、誰が取引・管理をしていたか、配当や売却代金を誰が受け取っていたかなどを資料で確認し、相続開始時点で誰に帰属していたかを整理します。
この記事では、名義預金と混同しやすい点を分けながら、証券口座、配当、資金出所の確認方法と、相続税申告までの進め方を解説します。
目次
名義株とは?相続税では名義だけで判断しない
名義株とは、株主名簿や証券口座は家族など被相続人以外の名義である一方、実質的には被相続人に帰属していた可能性がある株式を指す実務上の呼び方です。
国税庁の相続税申告用チェックシートでも、名義は異なるが被相続人に帰属する財産を確認対象として挙げています。有価証券も例外ではありません。
証券口座・株主名簿の名義は大切だが、それだけでは決まらない
名義は重要な手がかりです。しかし、名義人が口座を開いたものの、購入資金や取引の判断、管理を被相続人が行っていた事情がある場合は、名義だけで相続財産から外すことはできません。相続開始時点で、実質的に誰の財産だったかを確認する必要があります。
国税不服審判所の公表裁決でも、預貯金や有価証券の帰属は、原資の負担者、口座開設・取引の意思決定者、管理・運用者、配当などの利得を受けた者といった事情を総合して判断されています。裁決は個別事案の判断であり、どれか一つだけで自動的に結論が決まるものではありません。国税不服審判所の株式等に関する公表裁決で確認できます。
名義預金と名義株は、共通点と確認資料が異なる
| 確認項目 | 名義預金 | 名義株 |
|---|---|---|
| 共通する確認軸 | 原資、管理、名義人の認識、贈与の経緯 | 原資、管理、名義人の認識、贈与・譲渡の経緯 |
| 主な資料 | 通帳、入出金明細、届出印、贈与関係資料 | 証券口座資料、取引報告書、株主名簿、配当通知、払込記録、会社資料 |
| 株式に固有の論点 | 通常はない | 銘柄選定・売買指図、配当や売却代金の受領、議決権、増資時の払込み |
両者とも名義だけでは判断しない点は共通します。一方、名義株では、株式を誰が取得・運用し、株主としての利益や権利を誰が実質的に受けていたかまで確認する点が異なります。
名義株を相続財産に含めるか確認する4項目
名義株の確認は、資料を一度に集めるより、確認したい事実ごとに分けると整理しやすくなります。
1. 株式の取得資金は誰が負担したか
購入代金や増資の払込金が、誰の収入・預金・売却代金から出たのかを確認します。上場株式なら証券口座の入出金履歴や銀行口座の明細、非上場株式なら設立時・増資時の払込記録が手がかりになります。資金の出所は、名義株の帰属を考える重要な材料です。
2. 証券口座の開設・売買を誰が決めていたか
名義人が自分で口座開設を申し込み、銘柄選定や売買を決めていたのか、それとも被相続人が指示していたのかを確認します。上場株式では、口座開設書類、取引報告書、注文履歴、証券会社との連絡記録などを確認します。
3. 株式や関連資料を誰が管理していたか
ログイン情報、取引関係書類、株券、届出印、非上場会社の株主名簿や議事録を誰が保管していたかも確認対象です。非上場株式では、株主名簿だけでなく、設立・増資・譲渡・過去の相続に関する会社資料まで遡る必要がある場合があります。
4. 配当金・売却代金などの利益を誰が受けていたか
配当金の入金先、配当通知の宛先、売却代金の受取口座、配当所得を誰が申告していたかを確認します。配当が被相続人の口座に入ったという事情だけで結論は出ませんが、取得資金や管理状況と組み合わせて確認する重要な資料です。国税不服審判所の公表裁決でも、配当金に係る利得を享受していた者が帰属判断の事情として検討されています。
名義株で確認したい資料|上場株式と非上場株式の違い
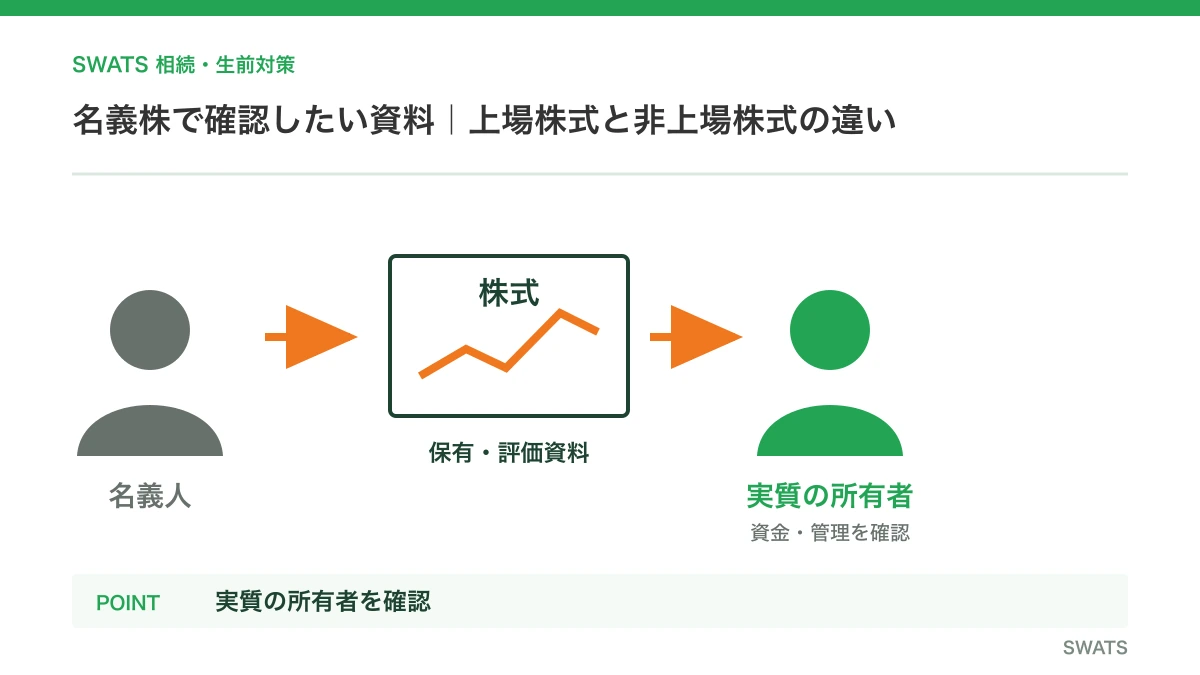
株式の種類によって、確認の入り口が異なります。名義人の資料だけで足りないときは、被相続人側の預金・確定申告書・会社資料と照合します。
| 区分 | 主な確認資料 | 確認すること |
|---|---|---|
| 上場株式 | 証券口座の開設資料、残高証明書、取引報告書、入出金明細、配当通知、確定申告書控え | 資金の流れ、売買の判断、口座管理、配当・売却代金の受取先 |
| 非上場株式 | 株主名簿、株式申込書、払込記録、定款、議事録、配当記録、譲渡契約書、過去の相続資料 | 設立・増資時の負担者、名義変更の経緯、議決権行使、持株数の履歴 |
資料が一部欠けているからといって、直ちに特定の結論になるわけではありません。分かる資料から取得時期、資金の流れ、管理、利益の帰属を時系列に並べ、未確認事項を残したまま評価へ進まないことが大切です。
名義株の確認から相続税申告までの進め方
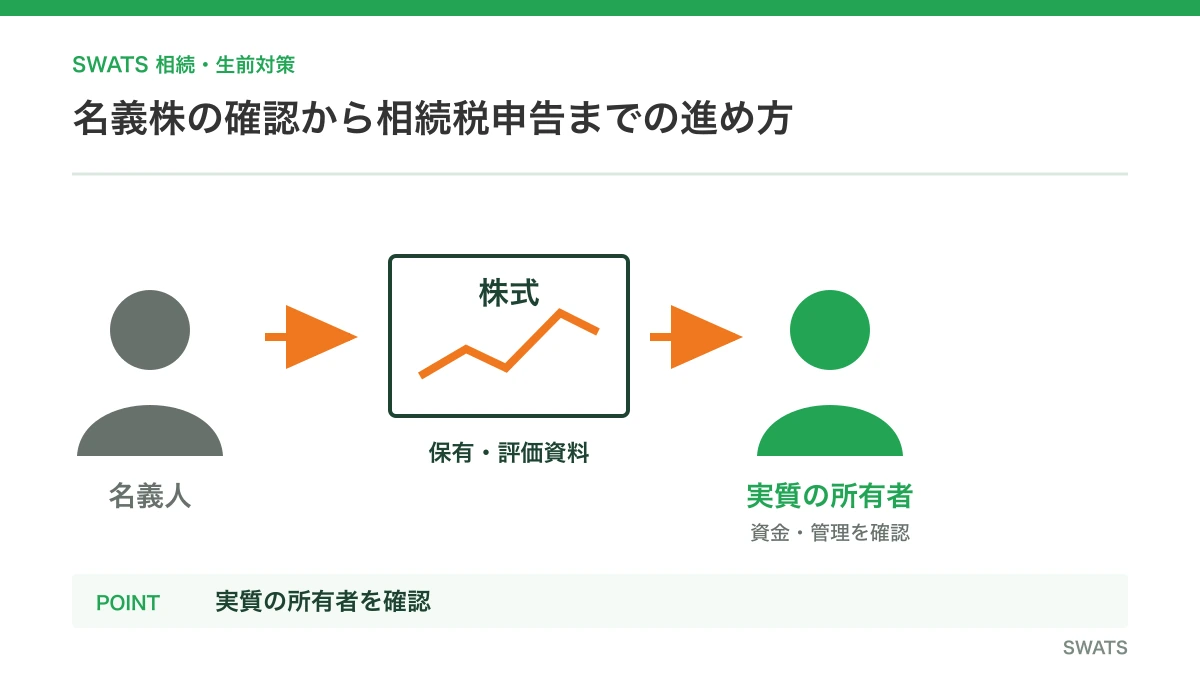
名義株の問題では、「誰の財産か」と「いくらで評価するか」を同時に決めないようにします。まず帰属を整理し、その後に財産評価と申告要否を確認します。
帰属確認後に、株式を含む財産全体を棚卸しする
被相続人に帰属する可能性がある株式を整理した後は、預貯金、不動産、保険、債務なども含めて相続財産を確認します。株式だけの金額で申告要否を決めず、相続人の状況と財産全体を前提に確認しましょう。
上場株式は相続開始時点の評価ルールを確認する
上場株式を相続税で評価する場合、国税庁は原則として相続開始日(死亡日)の最終価格を用いると案内しています。一定の場合は、その月・前月・前々月の月平均額のうち最も低い価額を用います。詳細は国税庁「上場株式の評価」で確認してください。非上場株式は、会社規模や株主区分などで評価方法が異なるため、別途の確認が必要です。
申告・納付の期限を確認する
相続税の課税価格の合計額が基礎控除額を超える場合、原則として、相続開始を知った日の翌日から10か月以内に申告と納付を行います。根拠と基礎控除の考え方は、国税庁「相続税の申告と納税」を確認してください。有価証券を申告する際の書式は、国税庁の相続税申告書等の様式一覧にも掲載されています。
名義株と相続税に関するよくある質問
Q. 家族名義の証券口座なら、相続税の対象にはなりませんか?
一律には判断できません。名義人の口座であっても、取得資金、取引の決定、管理、配当や売却代金の受取状況などから、相続開始時点で被相続人に帰属していたかを確認します。
Q. 名義株と名義預金は同じように考えますか?
名義だけで判断しない点は共通します。ただし株式では、証券口座、売買指図、配当・売却代金、非上場会社であれば払込や議決権など、株式特有の資料と事実を確認します。
Q. 配当金が被相続人の口座に入っていたら、必ず名義株ですか?
必ずしもそうではありません。配当金の入金先は重要な事情の一つですが、取得資金、名義になった経緯、取引や管理の実態などと併せて検討します。
Q. 株式が見つかったら、すぐに相続税申告が必要ですか?
株式だけで決めるのではなく、相続財産全体と基礎控除額を確認します。申告が必要な場合の期限は、原則として相続開始を知った日の翌日から10か月以内です。国税庁の案内で確認しましょう。
【実務のご相談】名義株の可能性があり、確認資料に迷ったケース
8-1.お客様からのご相談内容
以下は、SWATSに寄せられた相談内容をもとに、個人を特定できないよう整理した内容です。
株式の名義は家族になっているものの、実際に誰が資金を出し、配当を受け取り、管理していたのかがはっきりしないというご相談です。
相続税の申告で漏れがないか不安があり、株式以外の名義預金なども含めて何を確認すべきか迷われていました。
8-2.専門家の回答
名義だけで判断せず、取得資金の出所、配当金の受取先、議決権の行使や取引の管理状況など、実際の管理・負担の状況を資料で確認します。
通帳、証券会社の取引報告書、配当金計算書、贈与に関する書類などを時系列で整理すると、確認すべき論点が見えやすくなります。
税務上の取扱いは事実関係によって変わるため、株式だけで結論を出さず、他の資産も含めた資料をそろえて個別に確認することが大切です。
名義株の手続きや資料整理に不安がある方へ
名義株が疑われる場合は、株式だけでなく、相続人の確認、財産や資料の整理、相続税申告の要否まで、順番に確認する必要があります。相続アシストでは、相続税申告と周辺手続きをまとめて相談できます。資料がそろっていない段階でも、何を確認すればよいかの整理から相談できます。
まとめ
名義株の相続税では、証券口座や株主名簿の名義だけで結論を出さず、取得資金、取引や管理の実態、配当・売却代金の受取状況、名義になった経緯を確認します。名義預金と共通する確認軸はありますが、株式では証券口座・配当・会社資料など株式固有の事情を確認することが重要です。帰属を整理してから評価と申告要否を確認し、期限がある場合は早めに資料を集めましょう。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。