著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
監修:杉山 清隆(弁護士・税理士/元東京国税局調査第一部調査審理課・国際調査審理官)
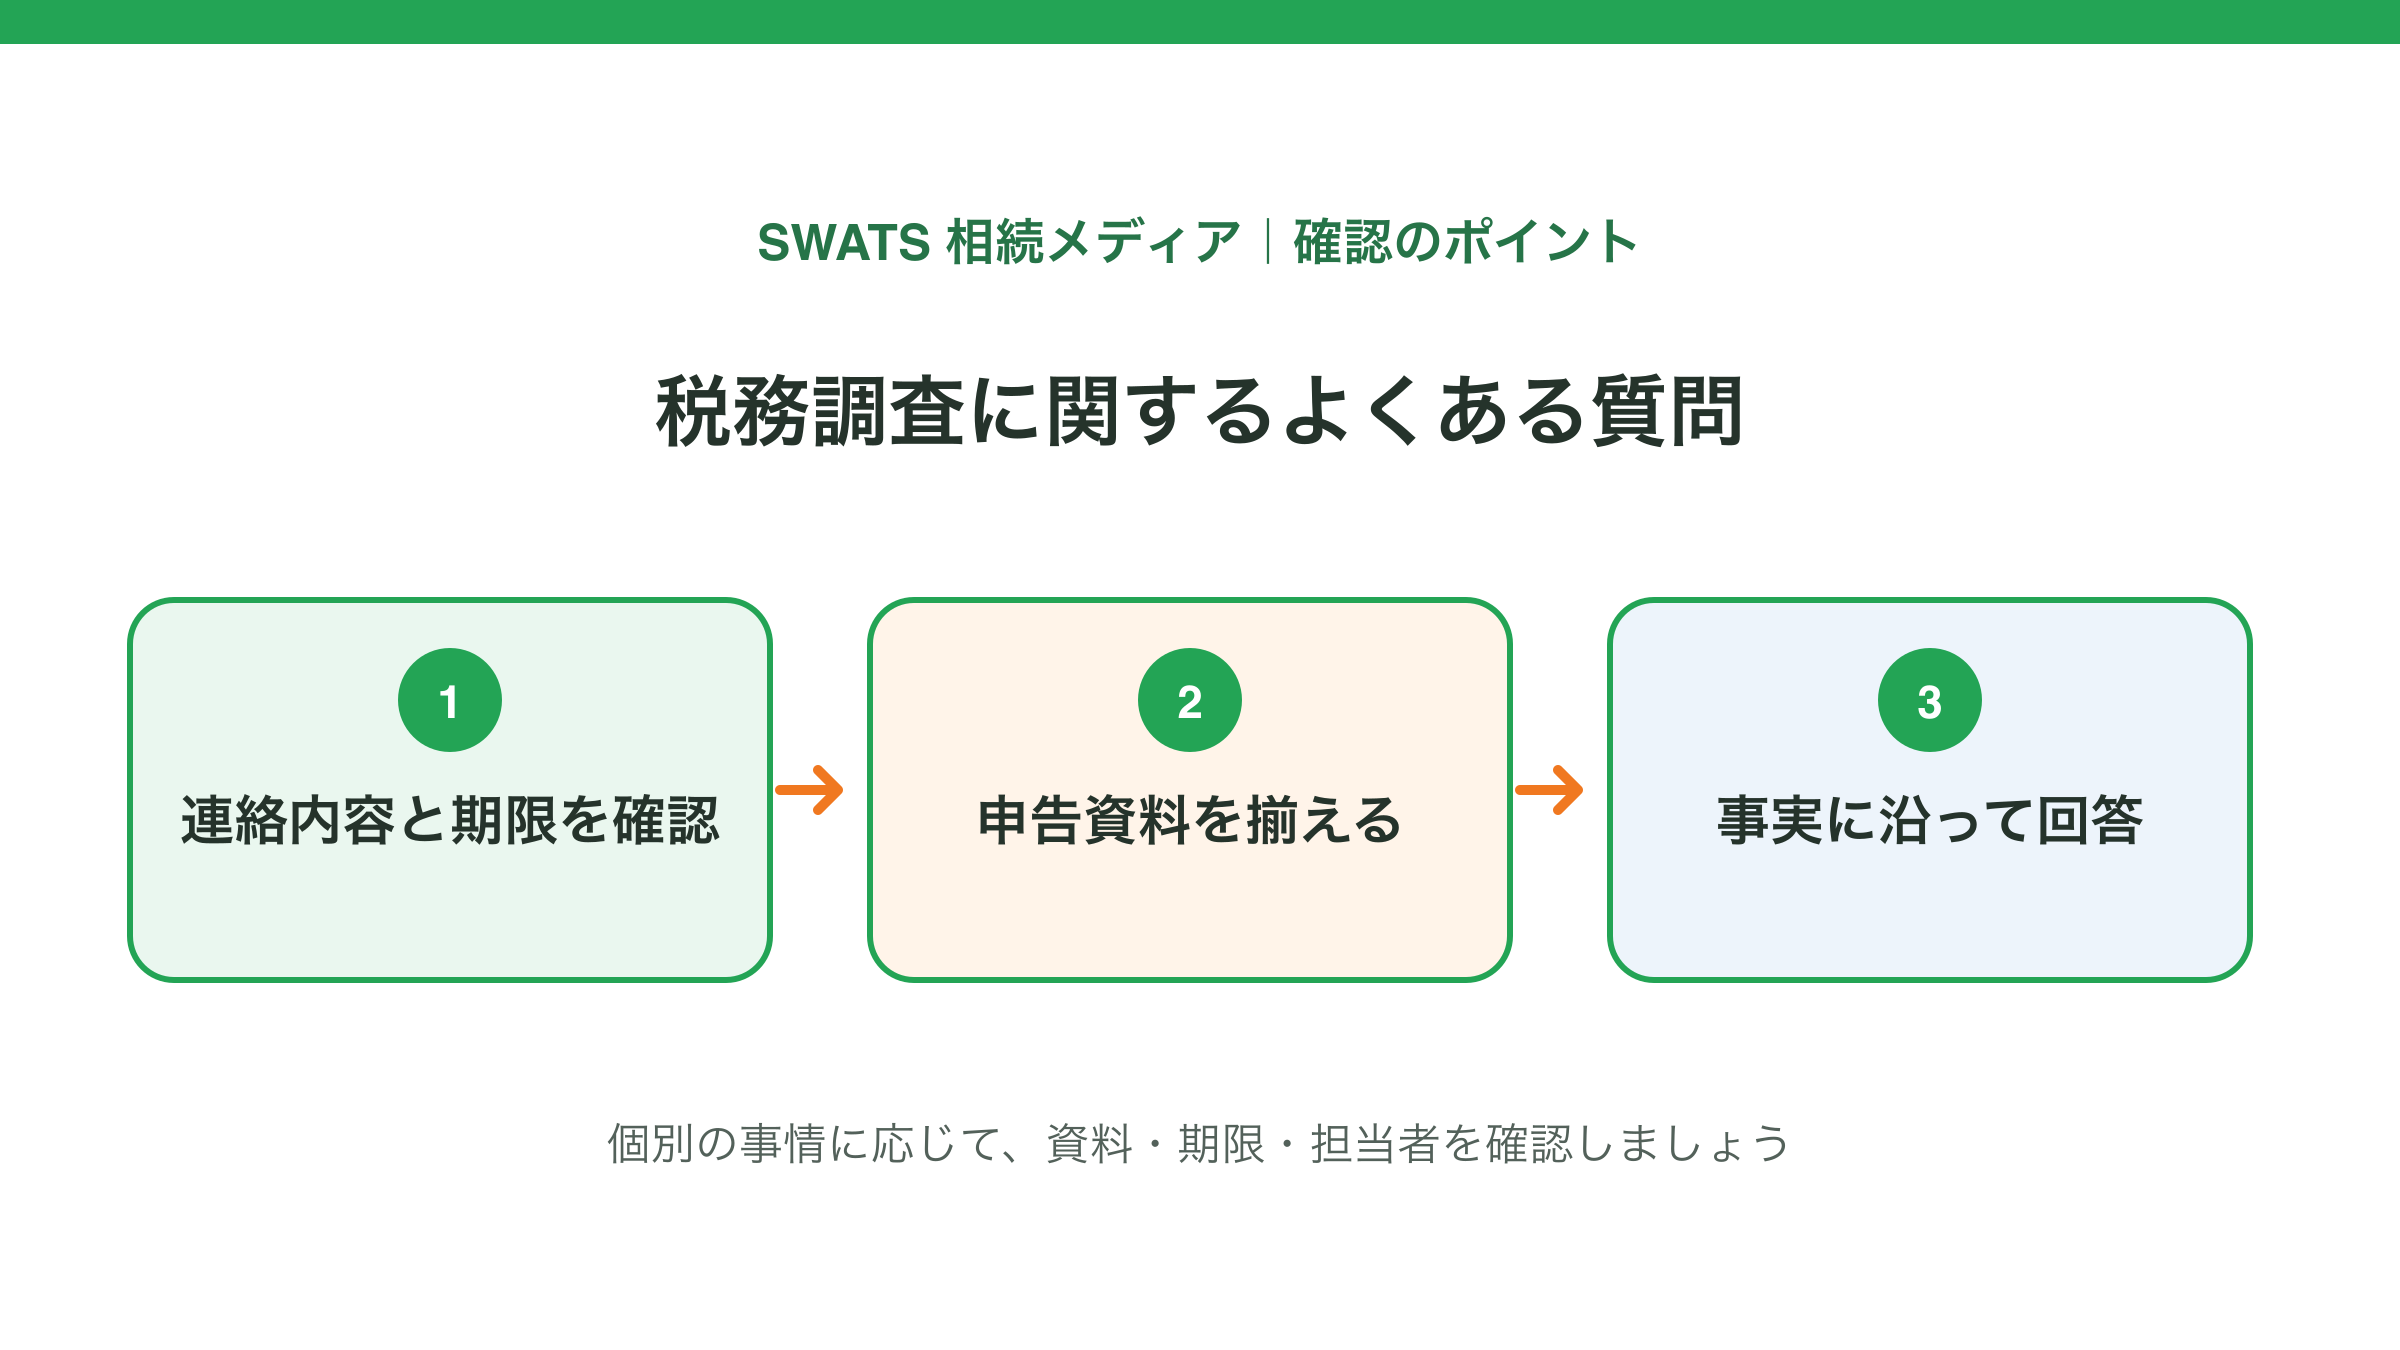
相続税の申告後、税務署から「申告内容を確認したい」と連絡が来ることがあります。連絡を受けたら、まず対象となる申告・確認事項・日程を聞き取り、申告書や財産資料を整理しましょう。連絡があっただけで、申告漏れや追徴税額が確定したわけではありません。
国税庁が公表した令和6事務年度の統計では、相続税の実地調査は9,512件、実地調査を行った事案における申告漏れ等の非違割合は82.3%でした。この82.3%は、調査対象として選ばれた事案の結果です。すべての相続税申告者に当てはまる調査確率や、指摘を受ける確率ではありません。
この記事では、統計の読み方、税務署からの連絡後にすること、調査当日の一般的な流れ、指摘に納得できないときの対応を説明します。実際の対応は申告内容や資料によって異なるため、個別の判断は申告書と通知を確認して行ってください。
相続税の税務調査でまず確認したいポイント
・公表統計は、集計対象と分母を分けて読む
・連絡が来ても申告漏れや追徴税額が確定したわけではない
・対象事項・期限・必要資料を確認して準備する
・指摘への対応は修正申告と不服申立てを区別する
・公表統計は、集計対象と分母を分けて読む
・連絡が来ても申告漏れや追徴税額が確定したわけではない
・対象事項・期限・必要資料を確認して準備する
・指摘への対応は修正申告と不服申立てを区別する
目次
相続税の税務調査には実地調査と簡易な接触がある
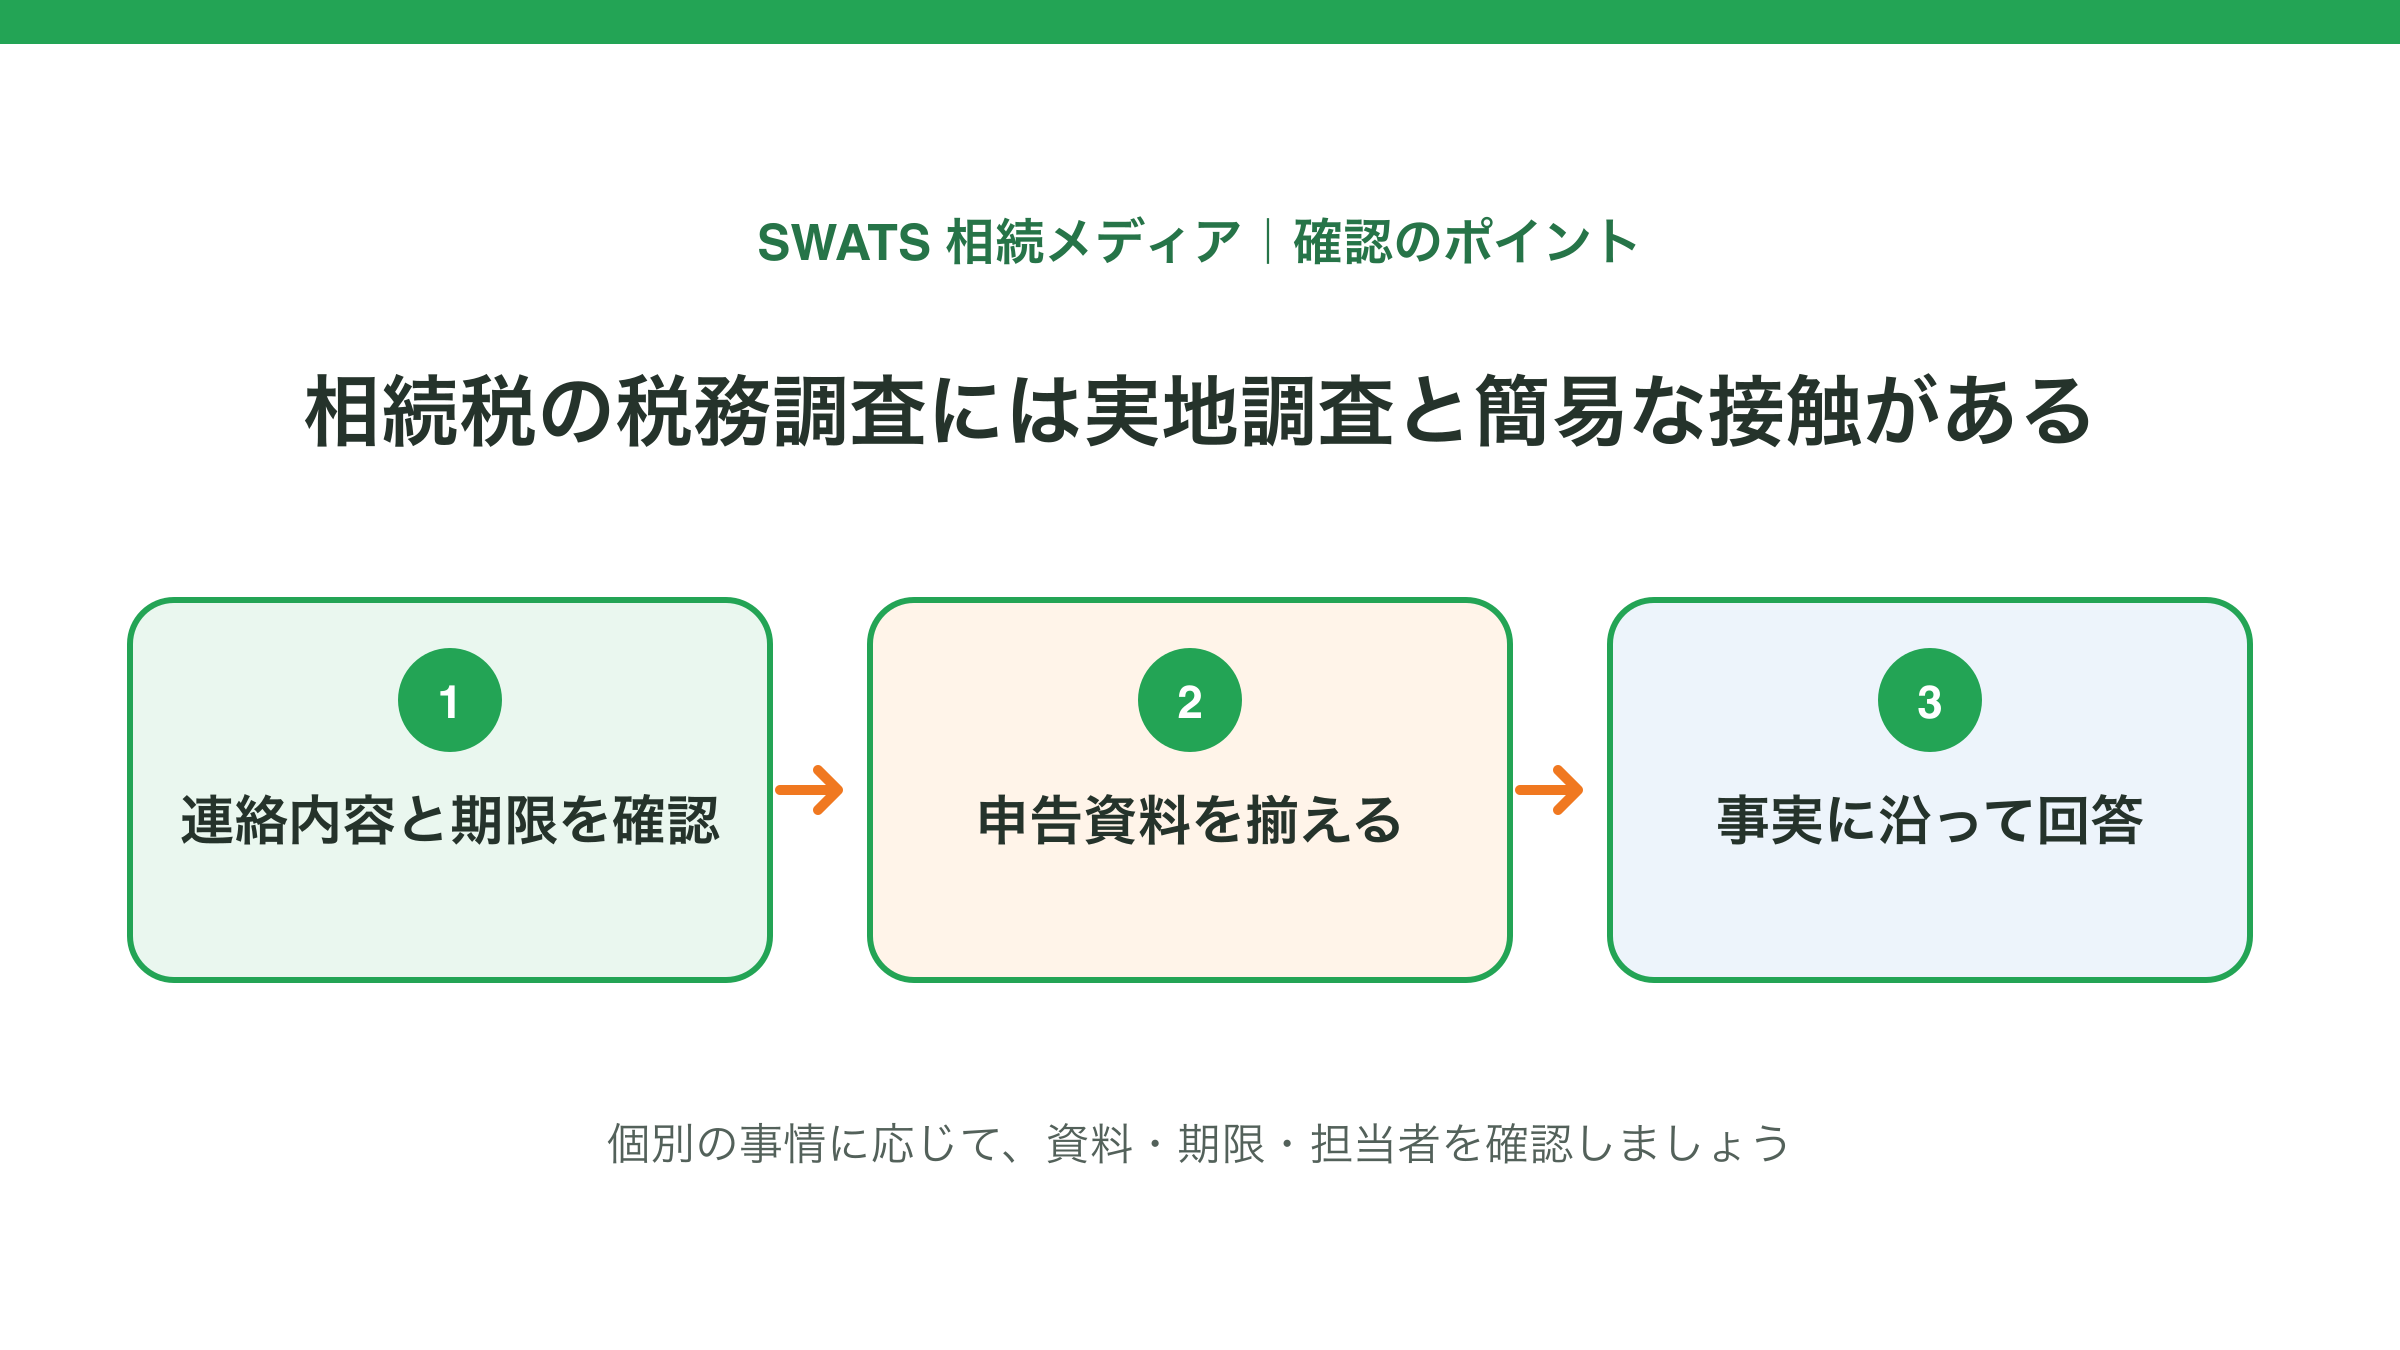
国税庁の公表資料では、税務署が納税者に接触する方法として、実地調査のほか、書面や電話による確認などの「簡易な接触」が集計されています。簡易な接触と実地調査は同じものではなく、件数や結果を合算して一つの「調査率」とみなすことはできません。
| 令和6事務年度の公表項目 | 公表値 | 読み方 |
|---|---|---|
| 実地調査 | 9,512件 | 実地で申告内容等を確認した件数 |
| 実地調査における非違割合 | 82.3% | 調査対象となった事案で申告漏れ等が把握された割合 |
| 簡易な接触 | 21,969件 | 書面・電話等による接触。実地調査とは区分して読む |
| 実地調査1件当たりの追徴税額 | 867万円 | 公表上の平均値であり、個別案件の見込額ではない |

「実地調査件数÷その年の相続税申告件数」で算出した値を示す場合は、調査年度と申告対象者の集計期間が一致するとは限らず、無申告事案等が含まれる可能性もあります。その数字を、特定の人が調査を受ける確率として説明するのは適切ではありません。
相続税の税務調査はどのくらいの確率で来る?
国税庁の統計は、ある事務年度に実施した調査件数と、その対象事案の結果を示します。調査件数を同じ年分の申告件数で割った比率を参考値として紹介する記事もありますが、調査は過年度の申告や無申告事案も対象とし得るため、分子と分母が同じ人の集団を表すとは限りません。したがって、単純な割り算は「自分が調査される確率」ではなく、期間の違いを含む概算比率です。
また、実地調査の非違割合82.3%は、調査に選ばれた事案の中で申告漏れ等が確認された割合です。全申告者に対する指摘確率とは異なります。数字を読むときは、何を分母にした割合かを確かめましょう。
税務署は何を確認する?申告内容と資料の整合性
税務署が確認する項目は申告内容や情報によって異なります。たとえば、預金の名義と資金の出所、通帳や印鑑を誰が管理していたか、生前贈与の合意と資金移動、死亡前後の出金の使途、財産評価の根拠など、申告内容を資料で説明できるかが重要です。これらは確認項目の例であり、該当するだけで誤りや調査対象と決まるわけではありません。
相談内容から見える確認例
相続の事前相談の一例では、家族名義の口座や株式について、誰の資金で取得し、誰が管理していたのかが分からず、相続財産への計上漏れを心配していました。このような場合は、名義だけで結論を出さず、資金の出所、通帳・証券資料、配当の入金先などを並べて確認します。税務上の扱いは具体的な事実に基づき判断します。
調査はいつ来る?一律の時期は決まっていない
申告から何か月後・何年後に必ず連絡があるという一律の時期はありません。公開統計から、特定の申告者に調査が来る時期を予測することもできません。申告書、通知書、確認対象の年分などを保管し、税務署から連絡を受けたときに内容を確かめられる状態にしておきましょう。
税務署から連絡が来たら、最初に確認すること
- 連絡元と対象を確認する。担当部署、担当者、対象となる相続人・申告、確認したい税目や事項を確認します。
- 日程と手続を確認する。調査予定日、場所、事前に用意する資料、税理士への連絡方法を確認します。日程の調整が必要なら、理由を伝えて相談します。
- 申告時の資料を集める。申告書控え、財産評価の根拠、預貯金・証券の履歴、生命保険、贈与、債務や葬式費用の資料など、対象に合わせて整理します。
- 分からない点をメモする。連絡で聞いた質問、提出・提示を求められた資料、期限、こちらから確認したい点を記録します。

税務署から求められる資料は事案によって違います。必要性や範囲が分からないときは、何を確認するための資料かを尋ねてください。国税庁のFAQは、調査担当者が必要な趣旨を説明し、納税者の理解と協力のもとで提示・提出を求める考え方を案内しています。正当な理由なく求めに応じない場合などには罰則が問題となることがあるため、独断で拒否せず、疑問点を確認しましょう。
実地調査の当日は何を聞かれる?
調査では、申告書に記載された財産や取引について、事実関係を確認する質問や資料の確認が行われます。預貯金の入出金、名義預金と疑われる口座、贈与、保険金、不動産の評価など、確認される事項は申告の内容によって異なります。
回答は、記憶だけで断定せず、分かる範囲で事実を説明します。すぐに確認できないことは「資料を確認して回答します」と伝え、後から記録に基づいて補足しましょう。事実と推測を分け、質問と回答、提示した資料、追加提出の約束をメモに残すと、調査後の対応を整理しやすくなります。
監修者の杉山清隆弁護士・税理士は、2023年7月から2025年7月まで東京国税局調査第一部調査審理課に国際調査審理官として出向した経歴を公開しています。個別の税務調査への対応は、申告内容や依頼範囲を確認したうえで、担当者・費用・利益相反の有無を案内します。
指摘に納得できない場合の対応
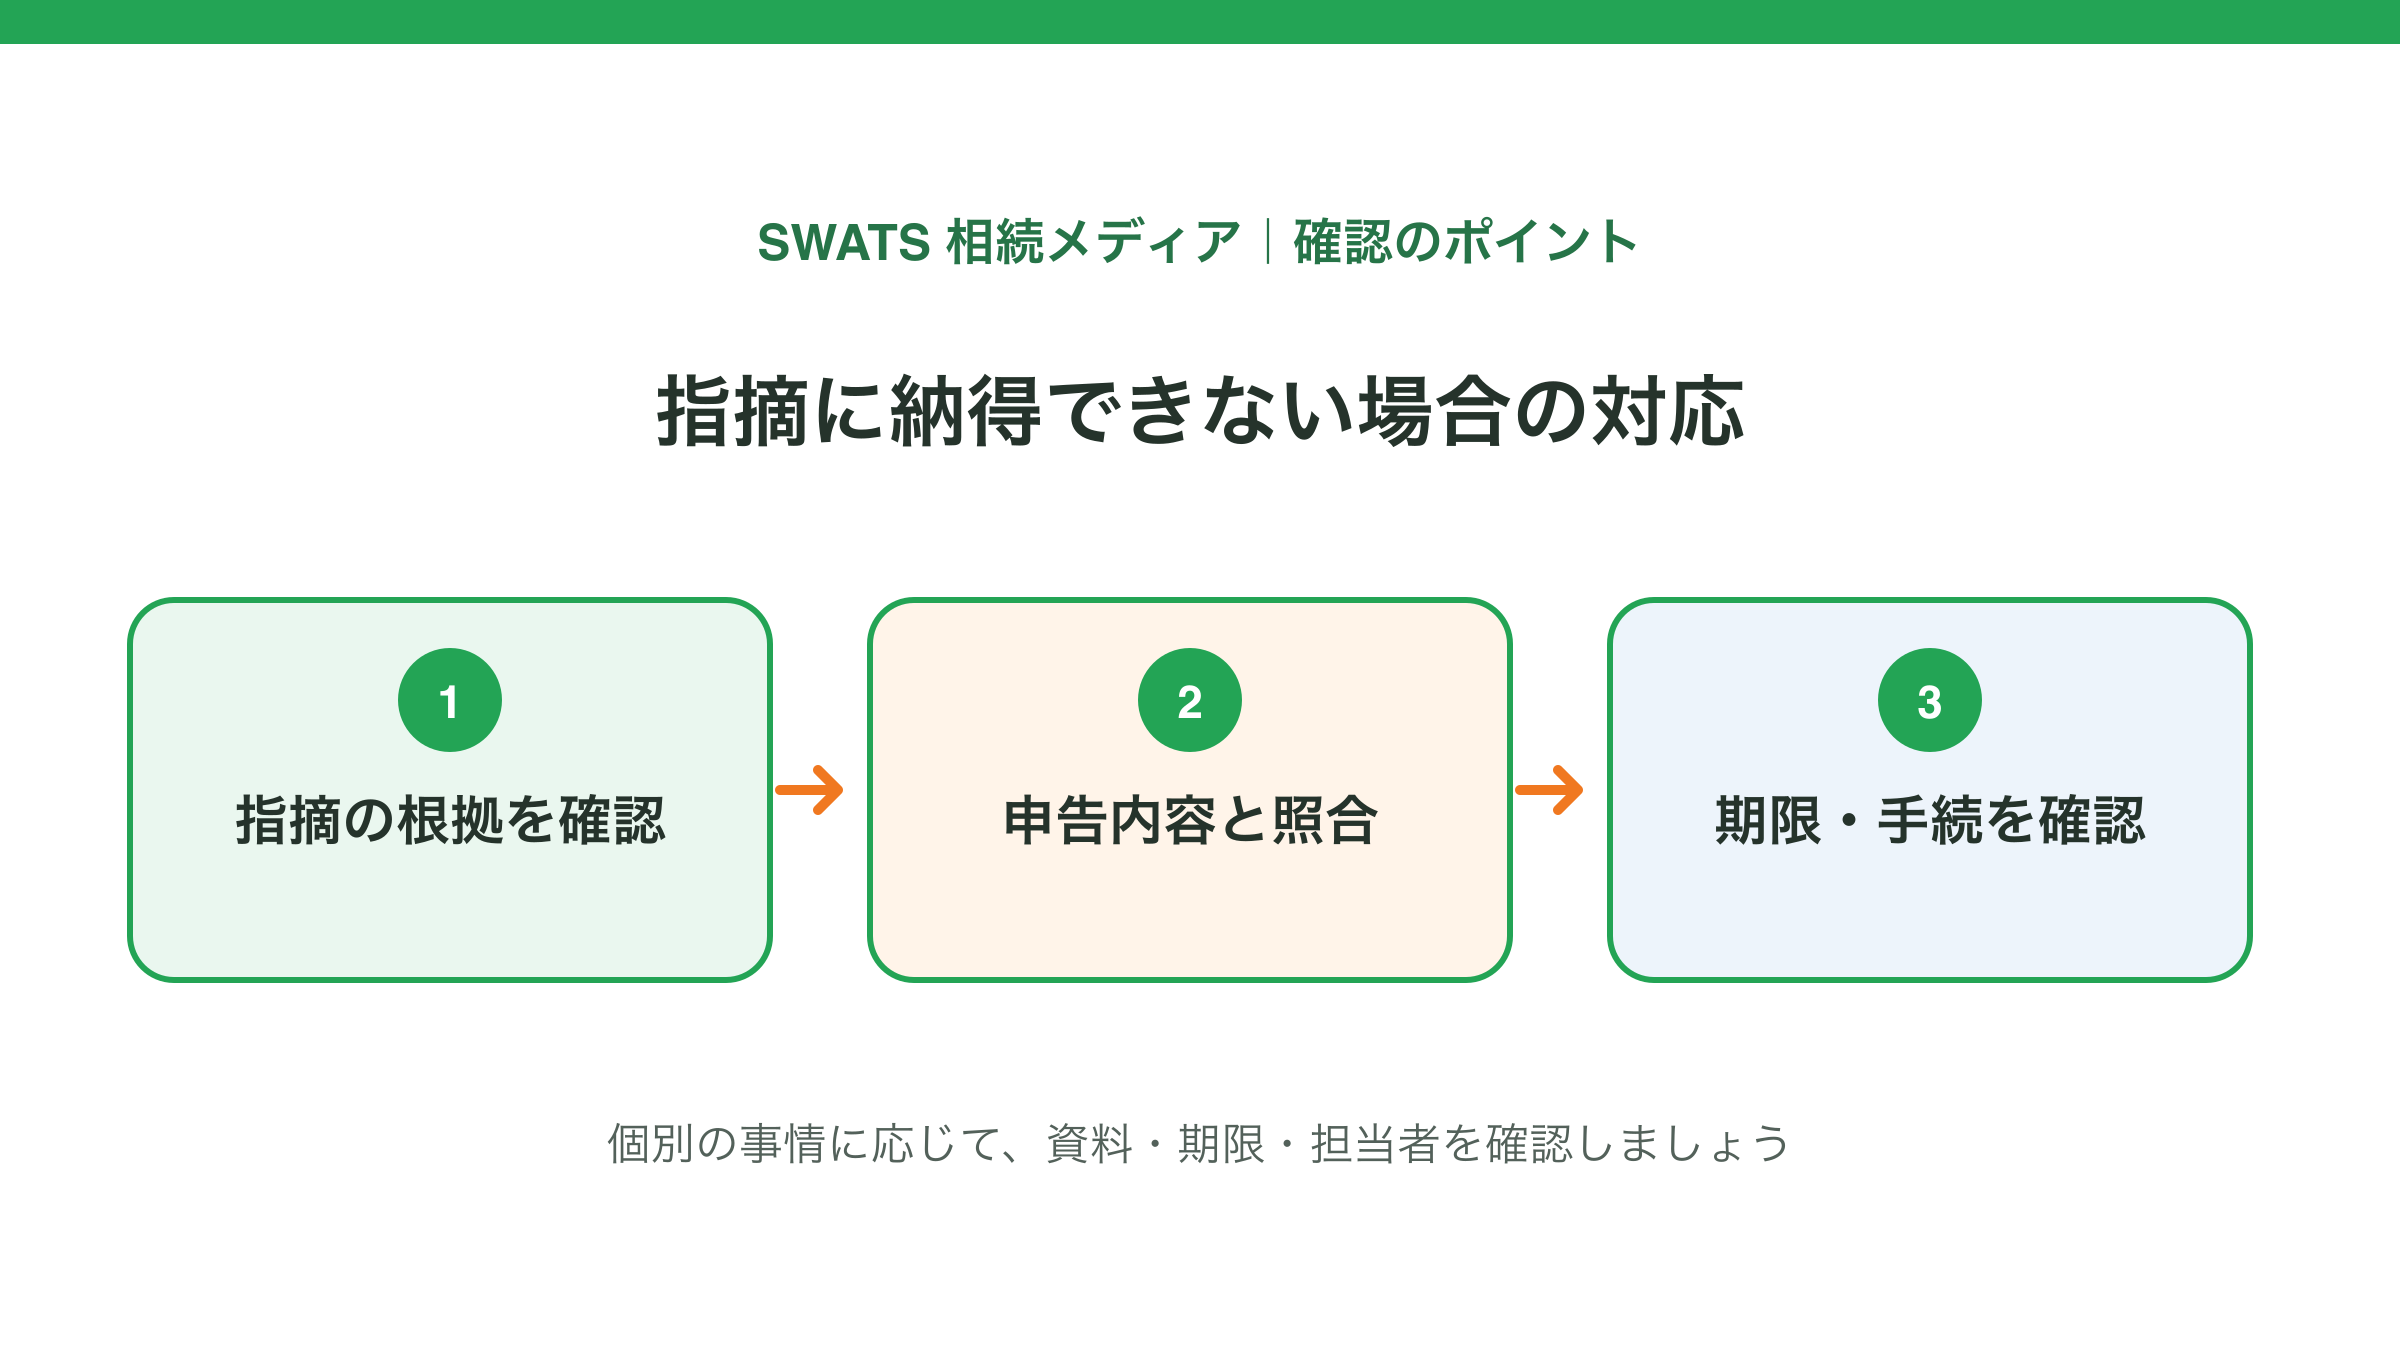
税務署から申告漏れ等を指摘された場合は、対象財産、事実認定、評価方法、適用法令、税額計算の根拠を確認します。指摘内容に沿って納税者自身が申告を訂正する「修正申告」と、税務署長による更正等の処分を争う不服申立ては異なる手続です。修正申告を提出すると、その申告自体に対して通常の不服申立てをすることはできないため、提出前に内容を確認します。
更正等の処分に不服がある場合は、再調査の請求または審査請求などを検討できます。国税庁の案内では、原則として処分を知った日の翌日から3か月以内が申立期限です。処分通知書の教示、起算日、個別事情を確認してください。
申告漏れを指摘された場合の選択肢
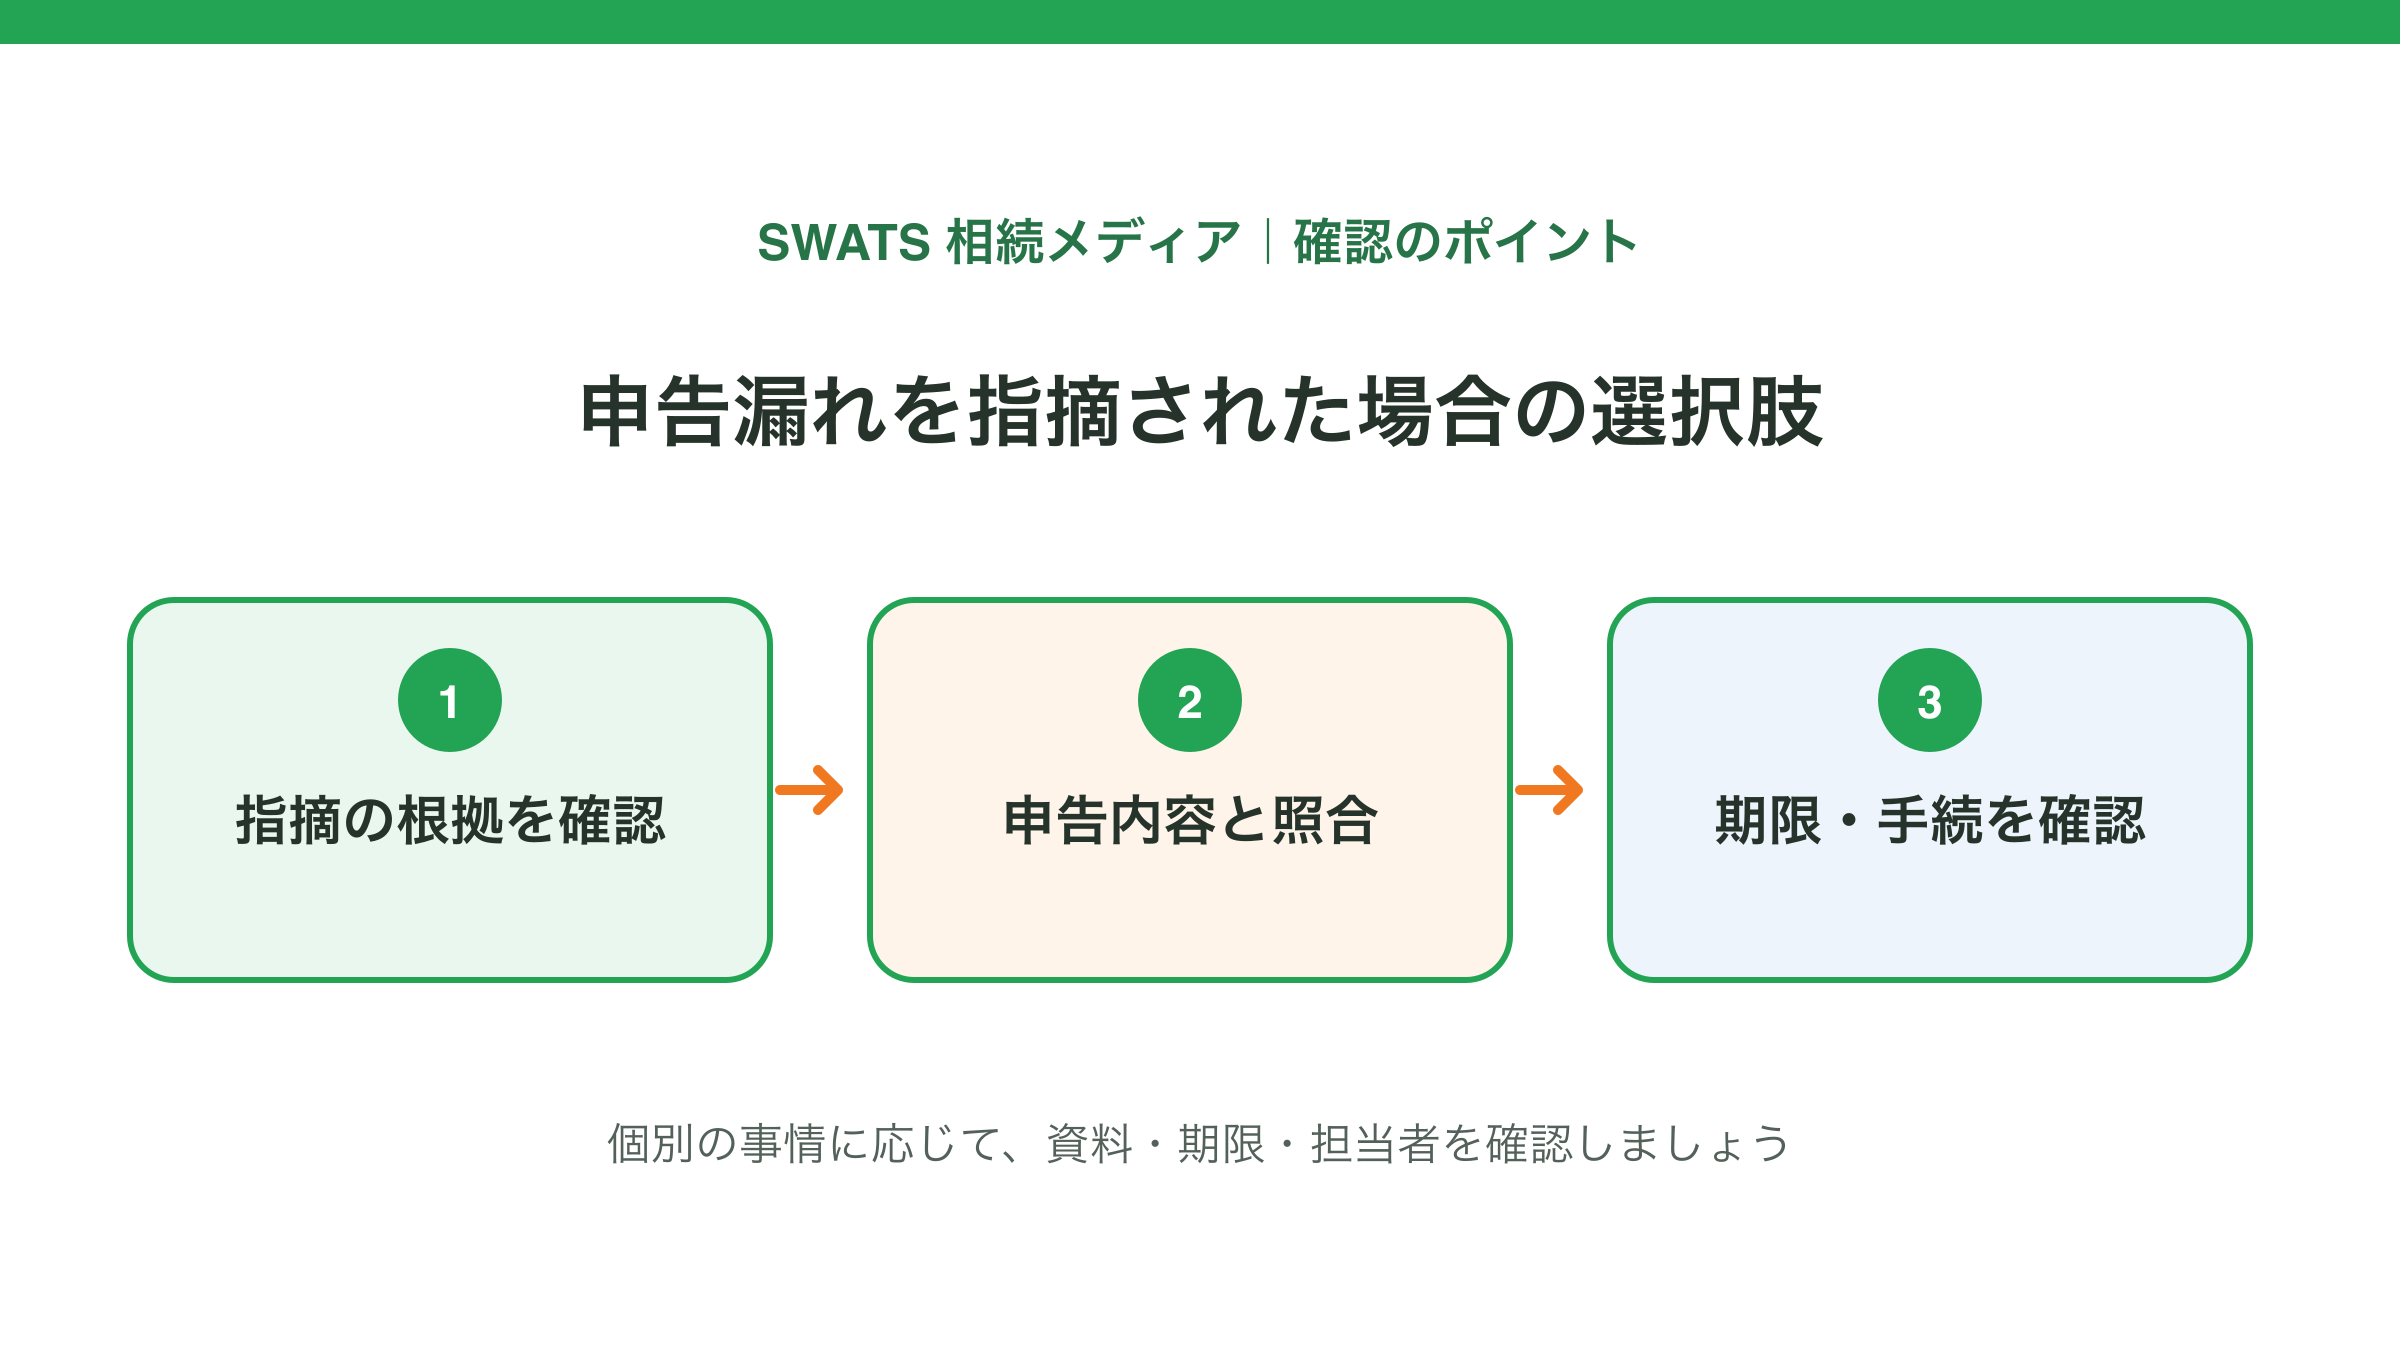
調査で申告内容と異なる見解が示されたときは、指摘の根拠、対象財産、評価方法、税額計算を確認し、申告書や証拠資料と照らし合わせます。指摘に納得し、税額を自ら訂正する場合の修正申告と、税務署長による更正等の処分に不服を申し立てる手続は別です。
- 修正申告:納税者が申告した税額等を訂正する申告です。修正申告を提出した場合、その申告自体に対する通常の不服申立てができない点を踏まえ、提出前に内容と影響を確認します。
- 更正等への不服申立て:処分の通知書に記載された教示と期限を確認し、再調査の請求または審査請求などを検討します。国税庁の案内では、原則として処分を知った日の翌日から3か月以内が期限です。個別の起算日・手続は通知書と最新の案内で確認してください。
どちらが適切かは、事実認定、証拠、法令解釈、期限、追加負担を踏まえて検討します。税務調査への対応や不服申立ては、相続税に詳しい税理士や、税務争訟を扱う弁護士に相談してください。税理士の税務代理と弁護士の訴訟代理など、依頼できる業務と担当者を事前に確認しましょう。
相続税の税務調査で追徴課税はどうなる?
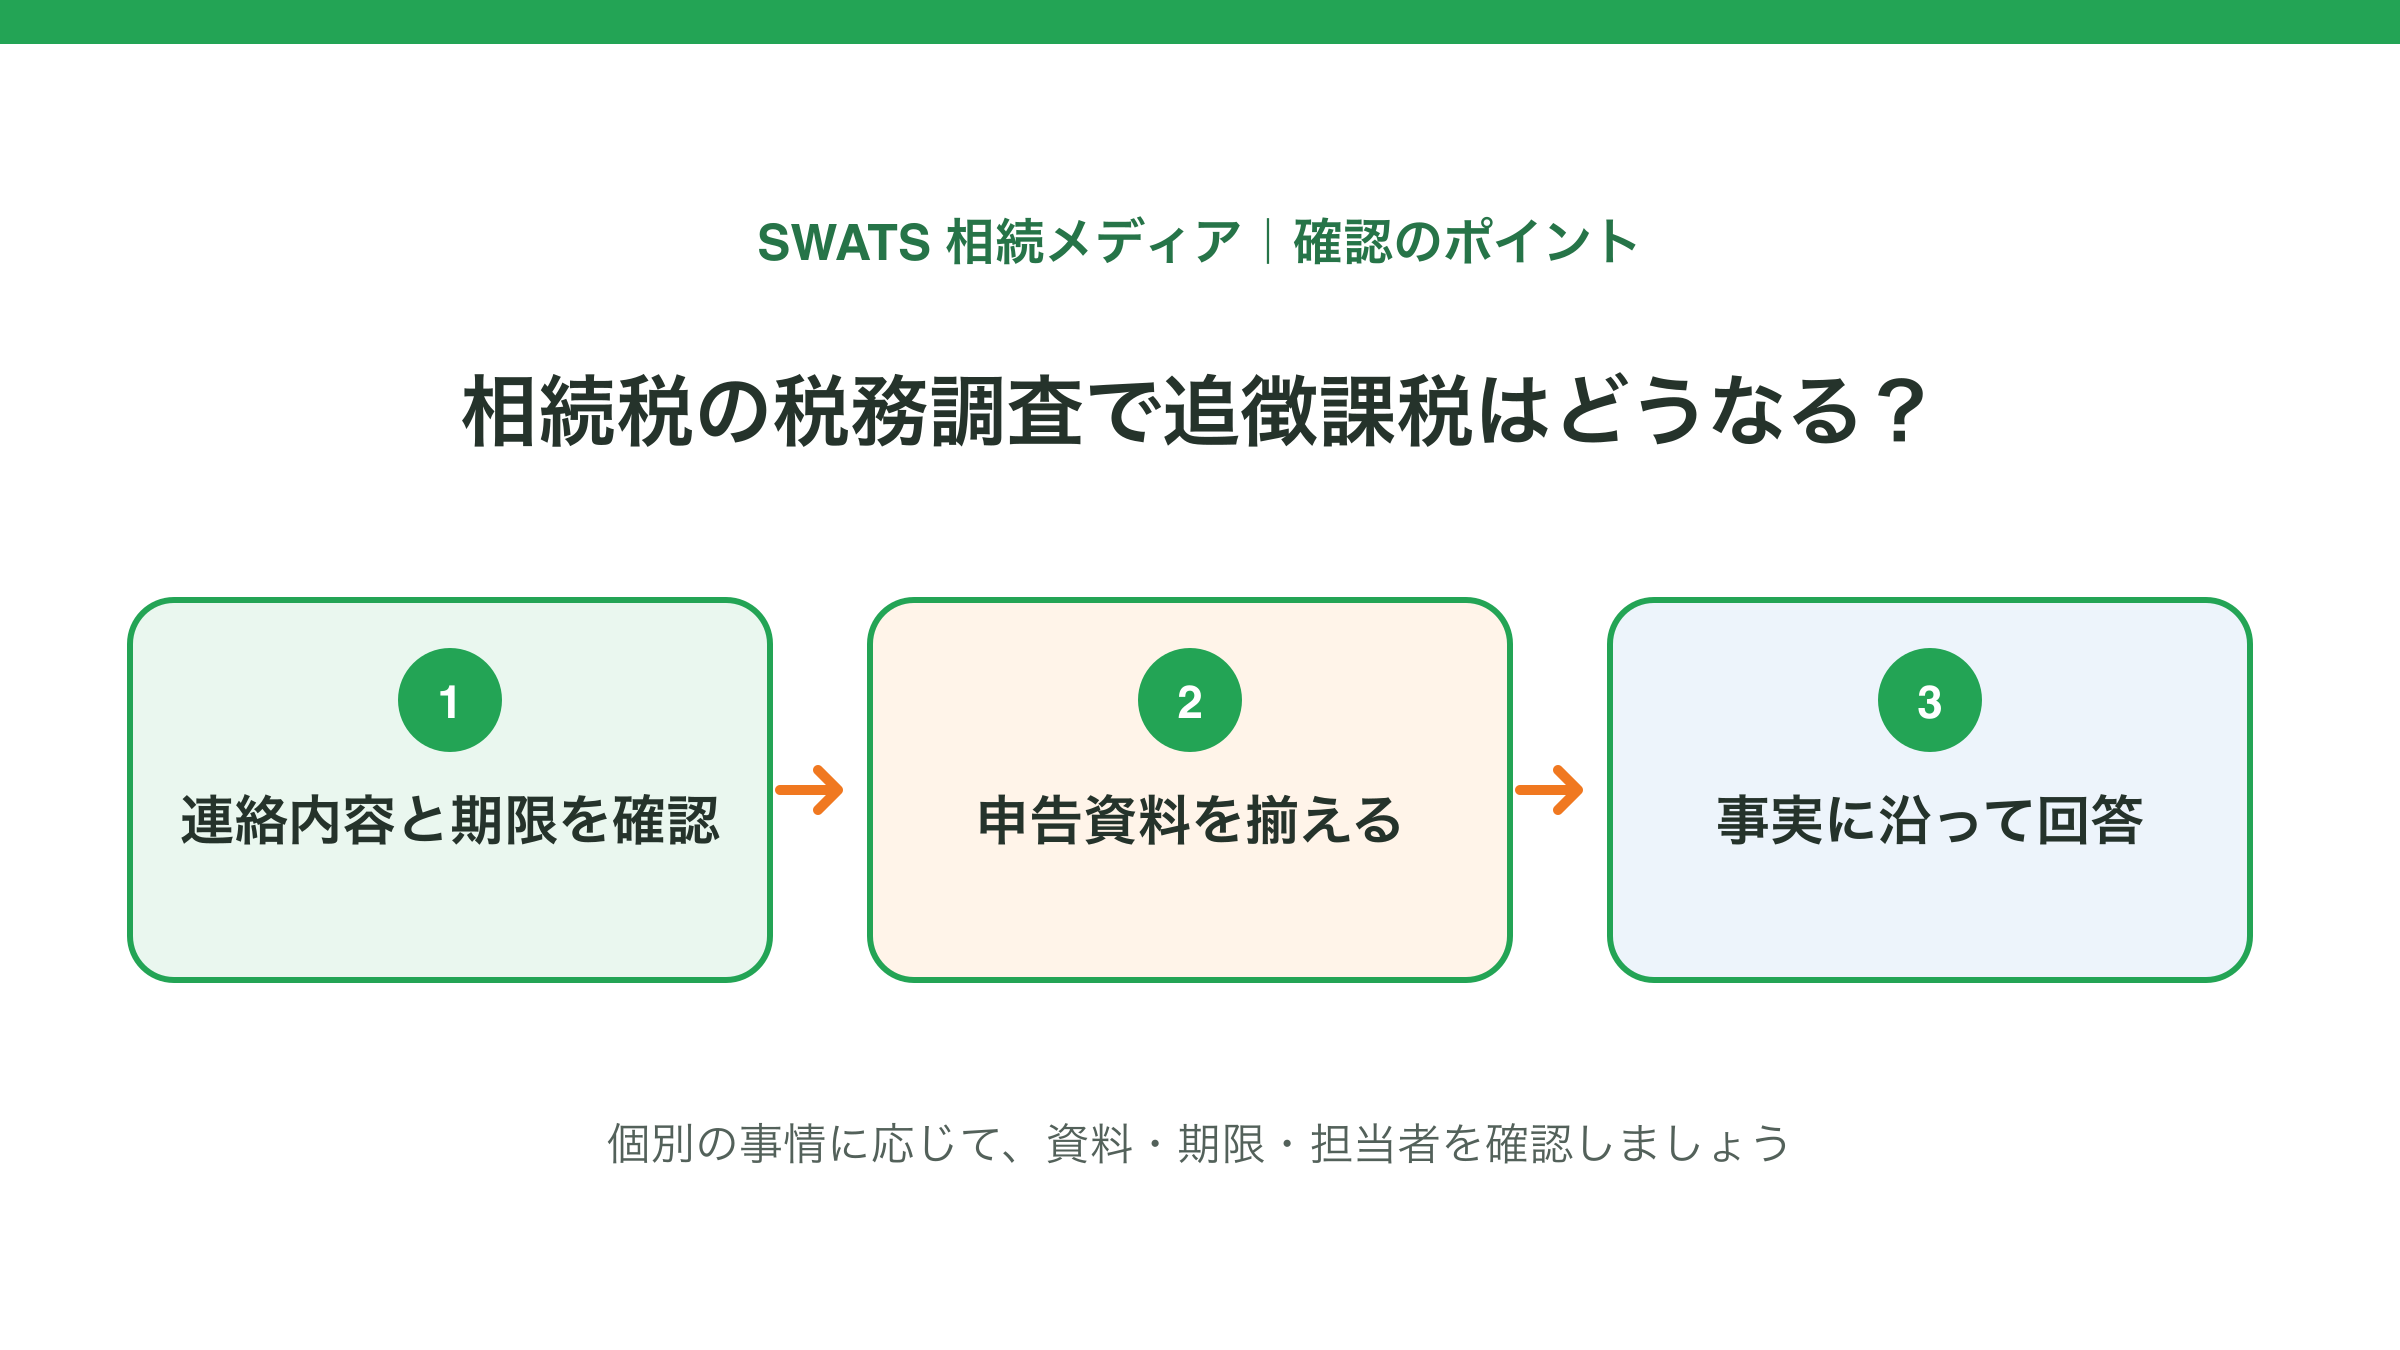
申告漏れ等が確認された場合は、事実関係や申告・納付状況に応じて本税の納付に加え、過少申告加算税、無申告加算税、重加算税、延滞税などが問題になることがあります。どの税が課されるか、税率や免除要件は具体的な経緯と法令によって異なるため、税務署の通知や国税庁の最新案内で確認してください。自分で申告を訂正する場合も、調査通知の前後など時点で取扱いが異なります。

相続税の税務調査で税理士・弁護士に相談できること
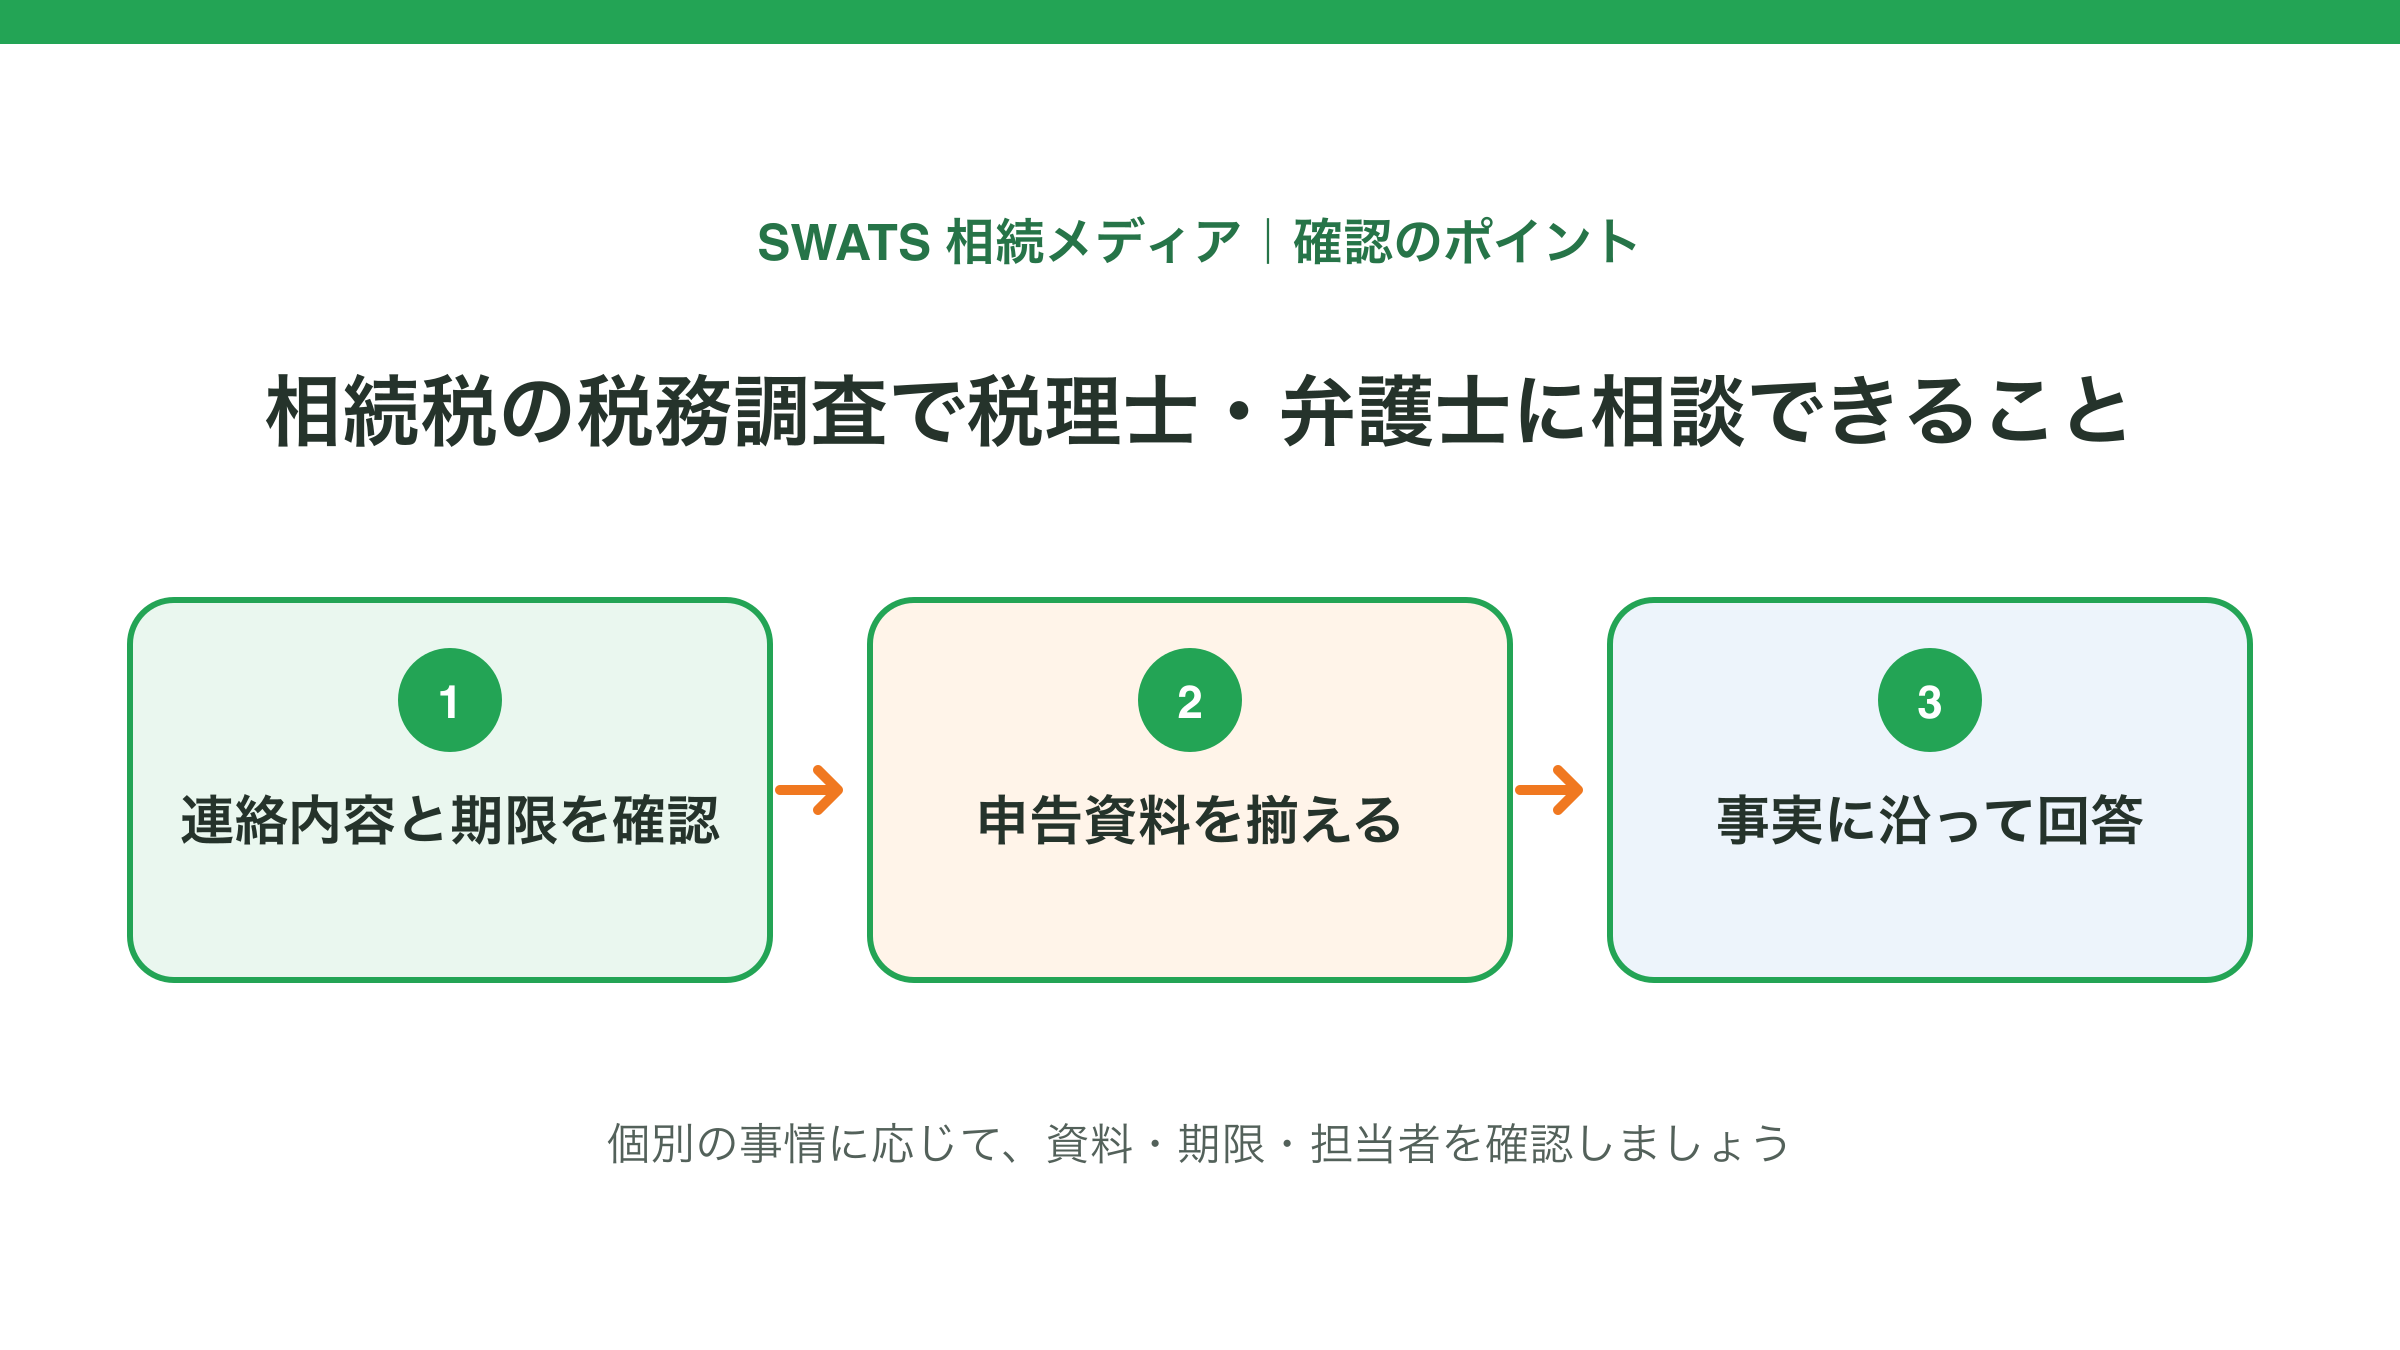
税理士には、申告書と資料の照合、税務署との税務代理、指摘事項への回答、修正申告の検討などを相談できます。処分に対する不服申立てや税務訴訟を検討する場合は、税務争訟を扱う弁護士にも相談し、税理士との役割分担を確認してください。専門家への依頼で指摘や追徴がなくなることを保証するものではありません。

税務調査の資料整理や指摘への対応を確認したい方へ
相続の状況によって必要な資料や確認事項は異なります。担当する専門家・依頼範囲・費用を確認してから相談しましょう。
税務調査に関するよくある質問
相続税の税務調査は申告から何年後に来ますか?
一律に「何年後」とは言えません。申告後に連絡がある時期は案件ごとに異なります。連絡を受けたら、対象申告・確認事項・期限を確認してください。課税処分を行える期間にも法定の要件があるため、具体的な経過年数だけで判断せず、通知内容を専門家に確認しましょう。
相続税の税務調査は必ず自宅で行われますか?
調査場所や方法は事案によります。連絡時に日時・場所・必要資料を確認してください。書面や電話による簡易な接触が行われる場合もあり、これと実地調査は区別されています。
家族だけで対応できますか?
本人が説明することはできますが、申告内容、財産評価、税務署の指摘に疑問があるときは、相続税申告や税務調査への対応経験を確認した専門家に相談できます。依頼前に担当者、業務範囲、費用、期限を確認しましょう。

相続アシストのサポート内容を確認する
相続税申告や遺言作成の支援については、サービスの担当者・対応範囲・費用を確認したうえでご検討ください。
まとめ
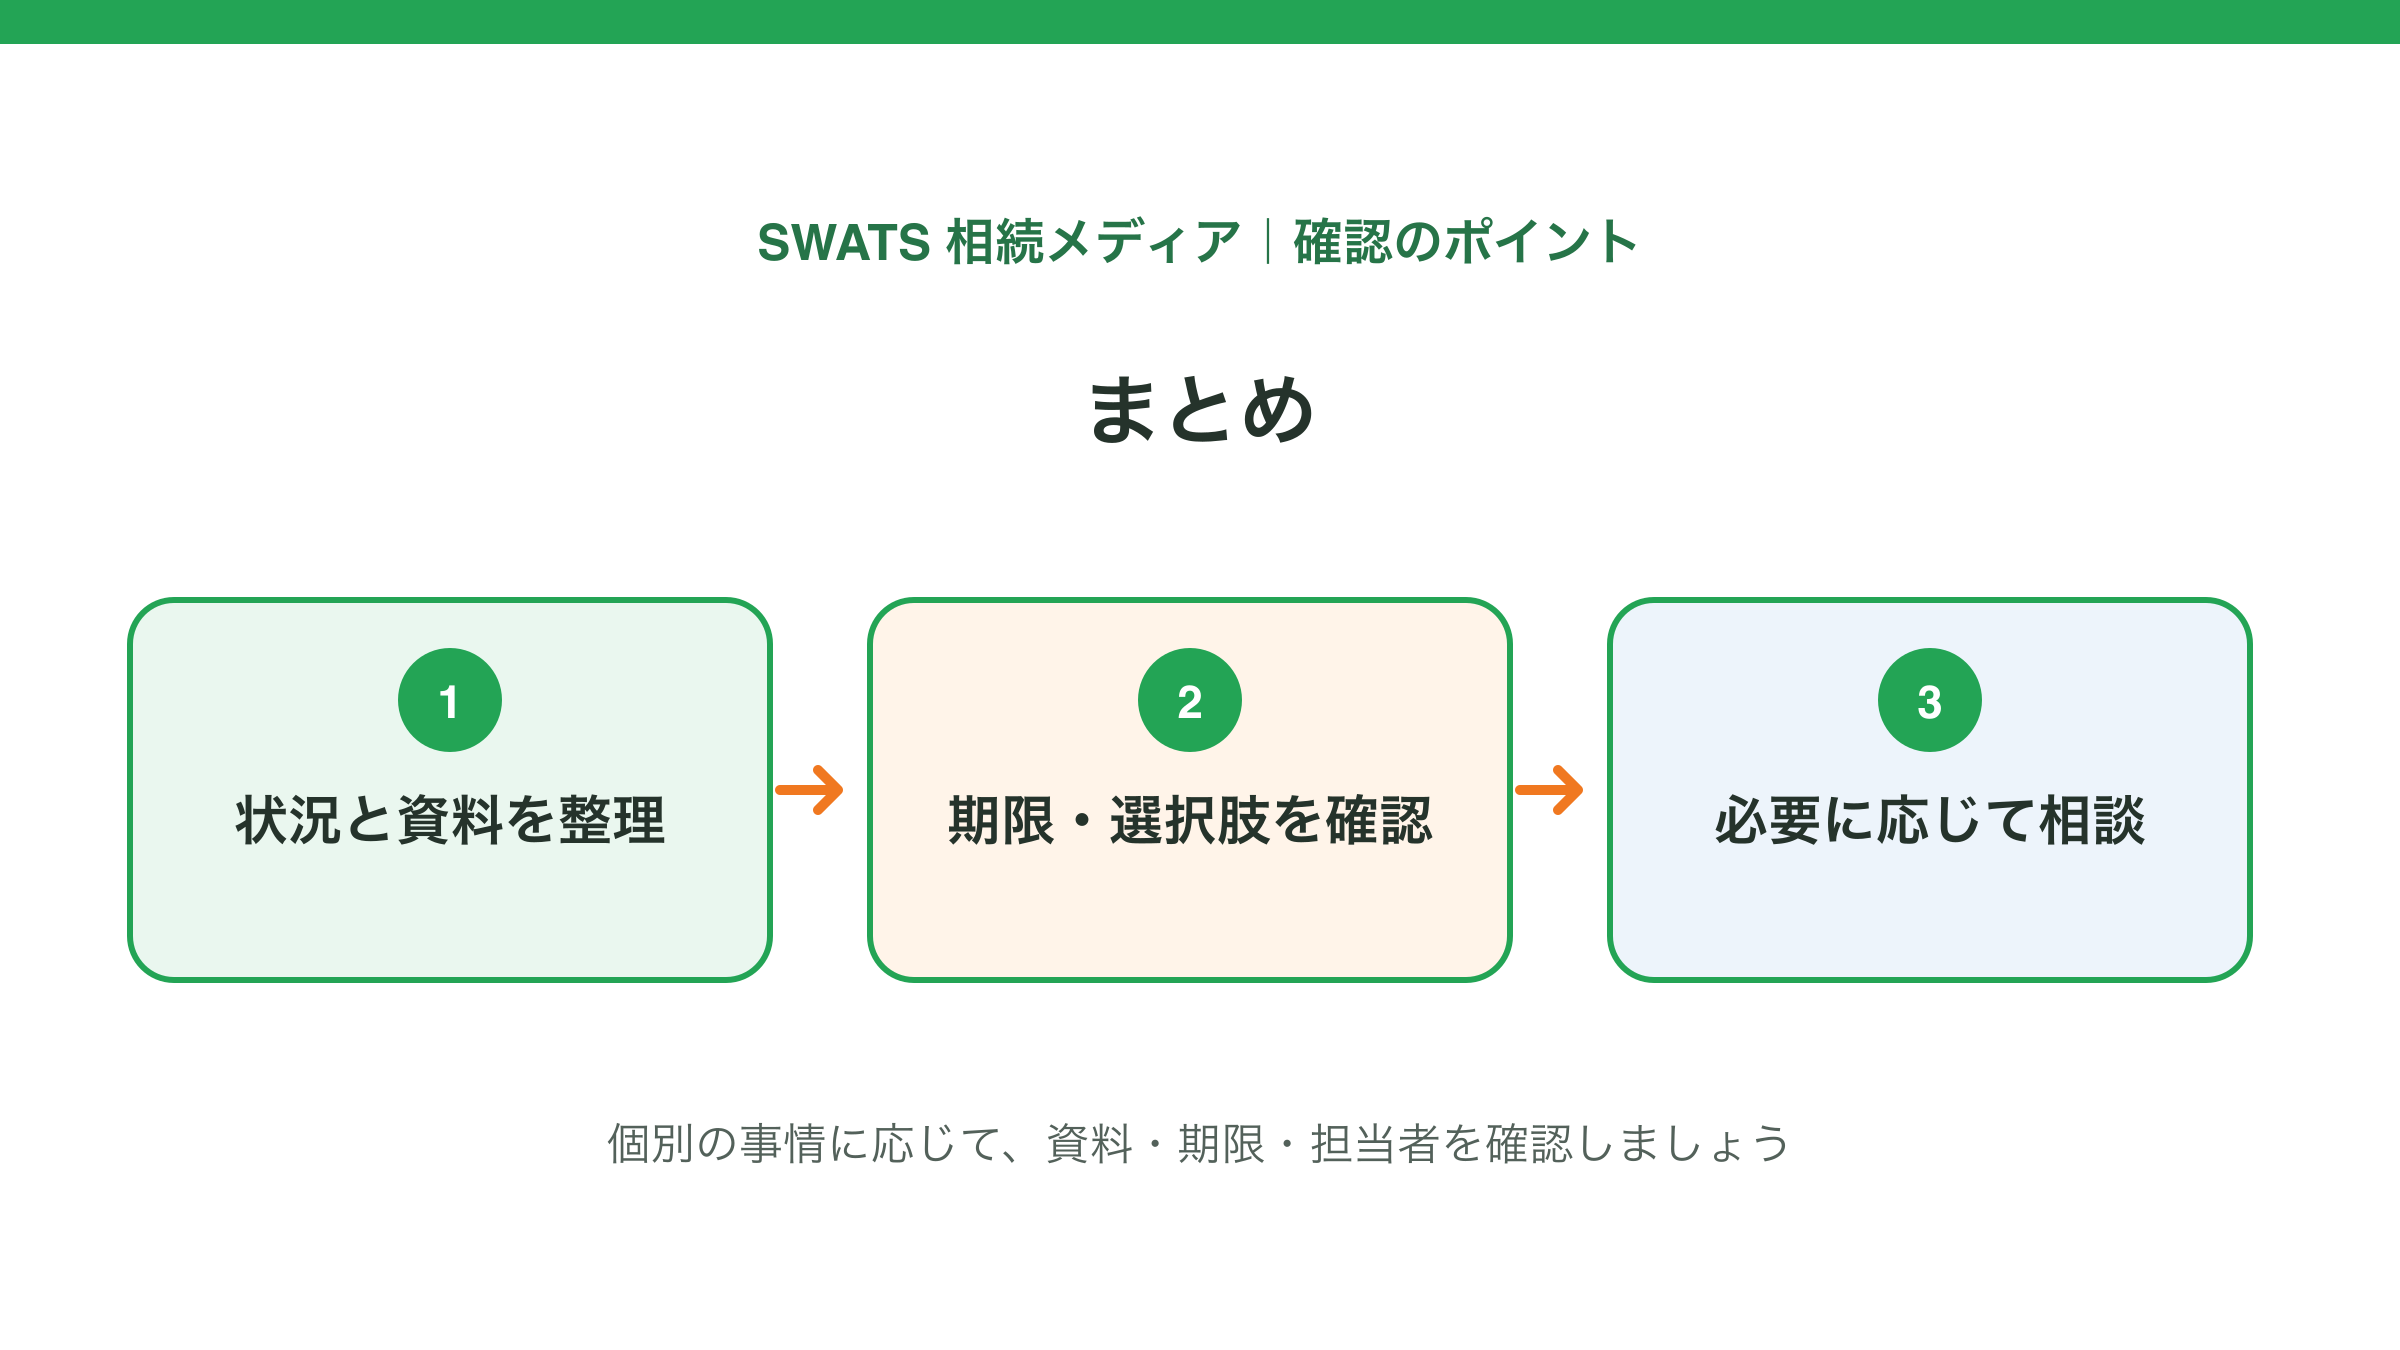
税務署から連絡が来ても、直ちに申告漏れや追徴税額が決まったわけではありません。連絡内容と期限を確認し、申告書・根拠資料・取引記録を整理して、質問には事実に沿って回答しましょう。公表統計は調査対象事案の結果であり、個人の調査確率と混同しないことが大切です。指摘に納得できない場合は、修正申告と不服申立ての違い、通知に記載された期限を確認して専門家へ相談してください。
参考資料
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。