著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
特別受益とは、共同相続人の一部が被相続人から受けた遺贈や、生計の資本として受けた贈与を、相続人間の公平を図るために相続分の計算で考慮する制度です。
単なる「多額の援助」ならすべて特別受益になるわけではなく、贈与の目的、金額、家族の生活状況、被相続人の意思などを踏まえて判断します。
この記事では、特別受益の対象、持ち戻し計算、10年ルール、遺留分との違い、生前に備える方法を解説します。
特別受益でまず確認したいポイント
・特別受益は、一部の相続人が受けた遺贈や生計の資本としての贈与を相続分で調整する制度です
・結婚・住宅取得・事業資金・高額な学費等でも、事情により対象になることがあります
・持ち戻しは相続開始時の価額を基準に計算するのが原則です
・遺産分割の請求から10年を経過すると、原則として特別受益の主張が制限されます
・特別受益は、一部の相続人が受けた遺贈や生計の資本としての贈与を相続分で調整する制度です
・結婚・住宅取得・事業資金・高額な学費等でも、事情により対象になることがあります
・持ち戻しは相続開始時の価額を基準に計算するのが原則です
・遺産分割の請求から10年を経過すると、原則として特別受益の主張が制限されます
目次
特別受益とは|相続人間の公平を図るための持ち戻し制度
民法903条では、共同相続人の中に、被相続人から遺贈を受けた人、または婚姻・養子縁組・生計の資本として贈与を受けた人がいる場合、遺産にその価額を加えたものを相続財産とみなして相続分を計算する考え方が定められています。
これは、ある相続人だけが生前に大きな利益を受けていた場合に、残った遺産だけを同じ割合で分ける不公平を調整するための制度です。
| 用語 | 意味 | ポイント |
|---|---|---|
| 特別受益 | 相続分で考慮される遺贈・一定の生前贈与 | 対象になるかは目的・事情で判断 |
| 持ち戻し | 特別受益の価額を遺産に加えたものとして計算すること | 実際に贈与財産を返す意味ではない |
| 持ち戻し免除 | 被相続人が持ち戻さなくてよい意思を示すこと | 明示・黙示を含め慎重に判断 |
特別受益は贈与の返還請求そのものではない
この章では、特別受益は贈与の返還請求そのものではないを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
相続分を計算するために価額を持ち戻す
この章では、相続分を計算するために価額を持ち戻すを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
特別受益の対象となる贈与・ならない贈与
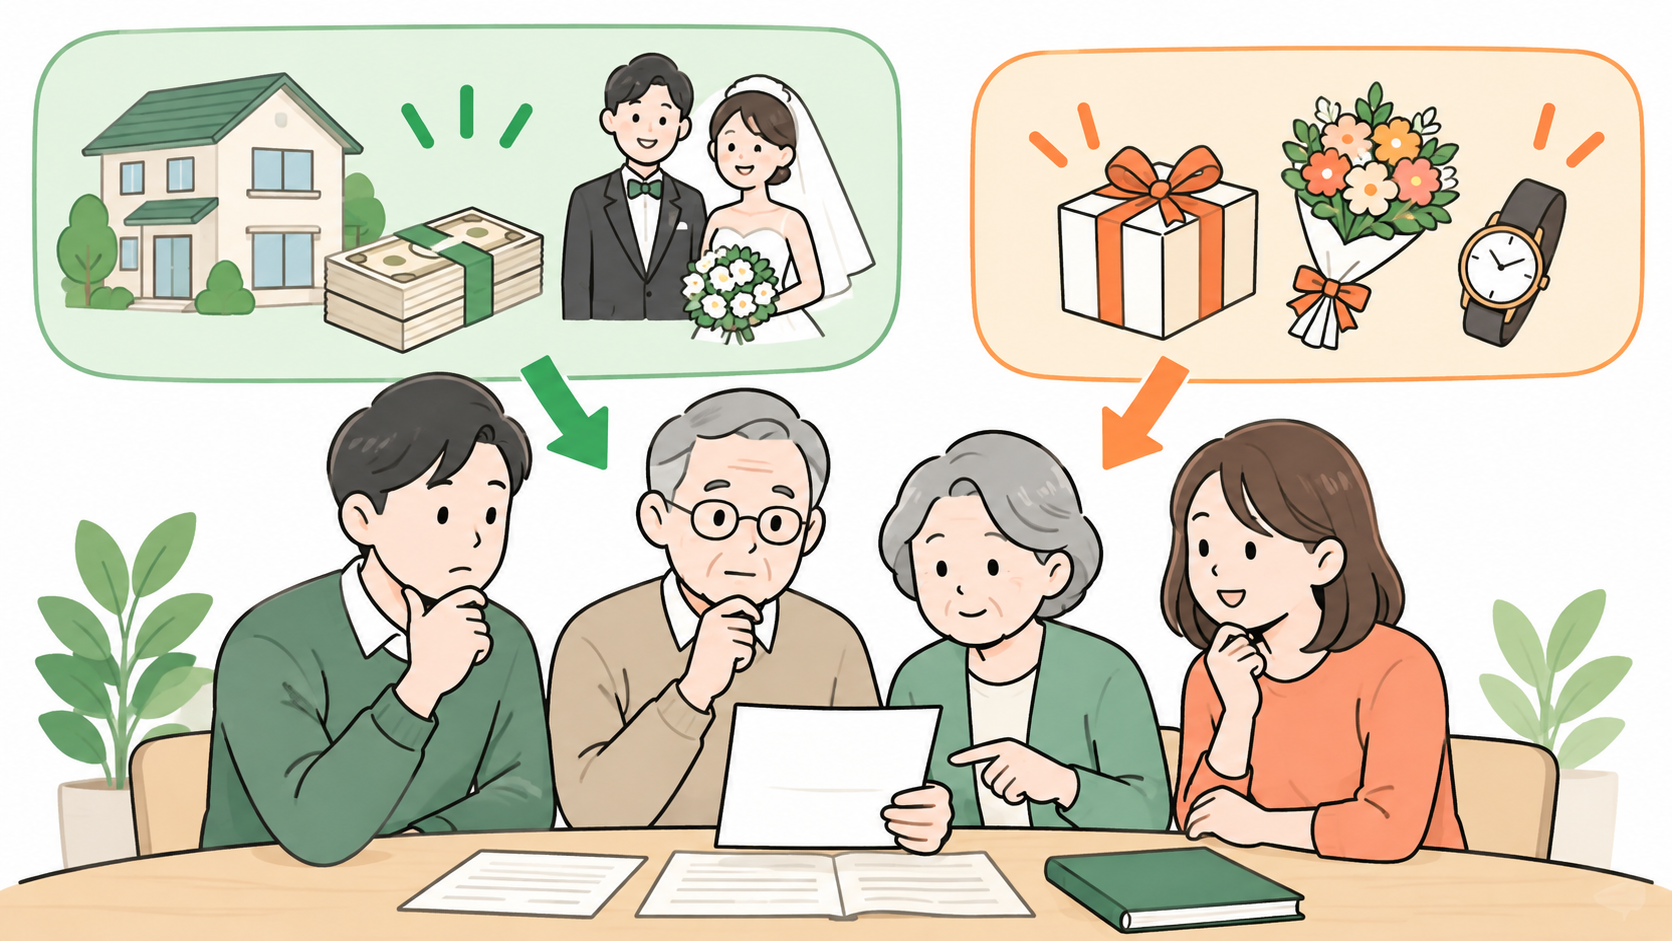
典型例は、遺言による遺贈、住宅購入資金、事業を始めるための資金、結婚費用などです。学費についても、家族の資力や教育水準から見て通常の扶養の範囲を超えるかどうかが検討されます。
日常的な生活費、通常の教育費、少額の祝い金まで一律に特別受益になるわけではありません。贈与の目的・金額・家庭の事情を資料で説明できるようにすることが重要です。
| 例 | 特別受益となる可能性 | 判断の軸 |
|---|---|---|
| 住宅購入資金 | 高い | 金額、援助の趣旨、他の子への扱い |
| 結婚・養子縁組費用 | 事情による | 一般的な祝いの範囲を超えるか |
| 事業資金 | 高い | 生計の資本に当たるか |
| 学費・留学費 | 事情による | 扶養の範囲、家計・兄弟間の公平 |
| 日常の生活費 | 低い | 扶養義務の通常の履行か |
通常の扶養と生計の資本になる贈与を分ける
この章では、通常の扶養と生計の資本になる贈与を分けるを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
金額だけでなく家族の事情を確認する
この章では、金額だけでなく家族の事情を確認するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
特別受益の持ち戻し計算と具体例
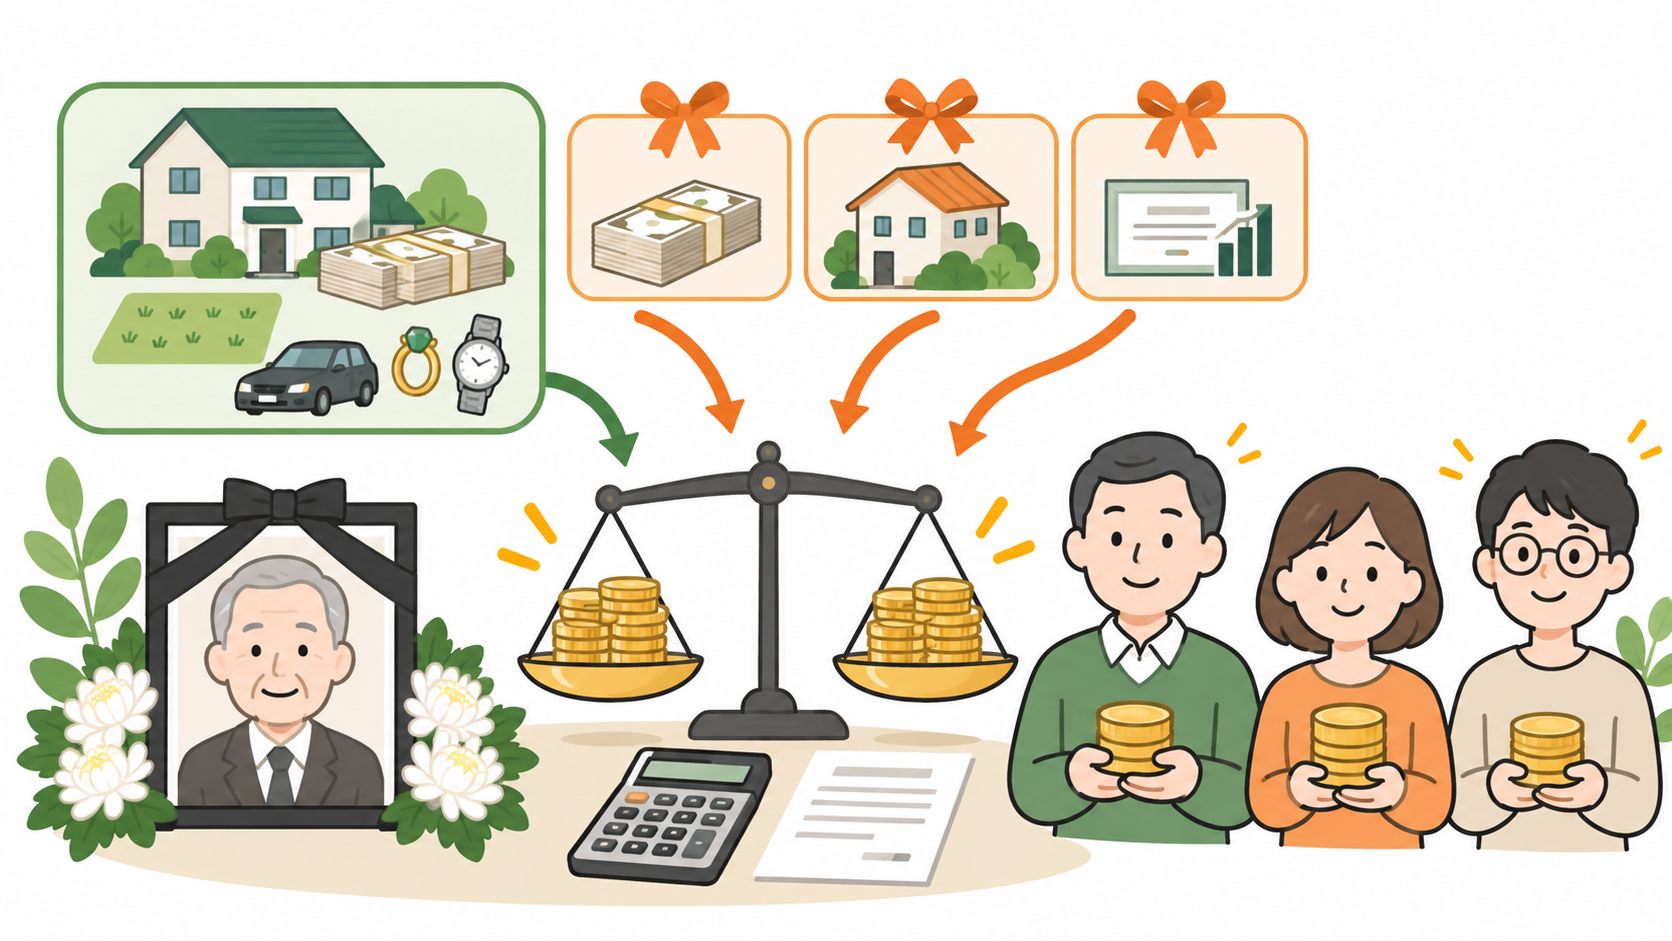
特別受益がある場合は、遺産に特別受益の価額を加えた「みなし相続財産」を出し、各人の法定相続分を計算します。そのうえで、特別受益を受けた相続人の取得分から、すでに受けた価額を差し引く考え方です。
例えば遺産が4,000万円、子Aが住宅資金1,000万円を受け、子A・子Bの2人が相続人であれば、みなし相続財産は5,000万円です。各人の法定相続分は2,500万円となり、Aは遺産から1,500万円、Bは2,500万円を受ける計算が基本形です。
持ち戻す贈与の価額は、原則として相続開始時の価額を基準に考えます。金銭や不動産では評価の問題もあるため、資料を残しておきましょう。
| 計算手順 | この例での金額 | 内容 |
|---|---|---|
| 遺産額 | 4,000万円 | 相続開始時に残った遺産 |
| 特別受益を加算 | +1,000万円 | Aが受けた住宅資金 |
| みなし相続財産 | 5,000万円 | 相続分計算の基礎 |
| 各人の法定相続分 | 2,500万円 | 子2人で2分の1ずつ |
| 遺産からの取得額 | A:1,500万円/B:2,500万円 | Aの特別受益を差し引く |
みなし相続財産を作ってから法定相続分を計算する
この章では、みなし相続財産を作ってから法定相続分を計算するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
贈与の当時の額ではなく相続開始時の価額が問題となる
この章では、贈与の当時の額ではなく相続開始時の価額が問題となるを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
特別受益の10年ルール・持ち戻し免除・遺留分との違い
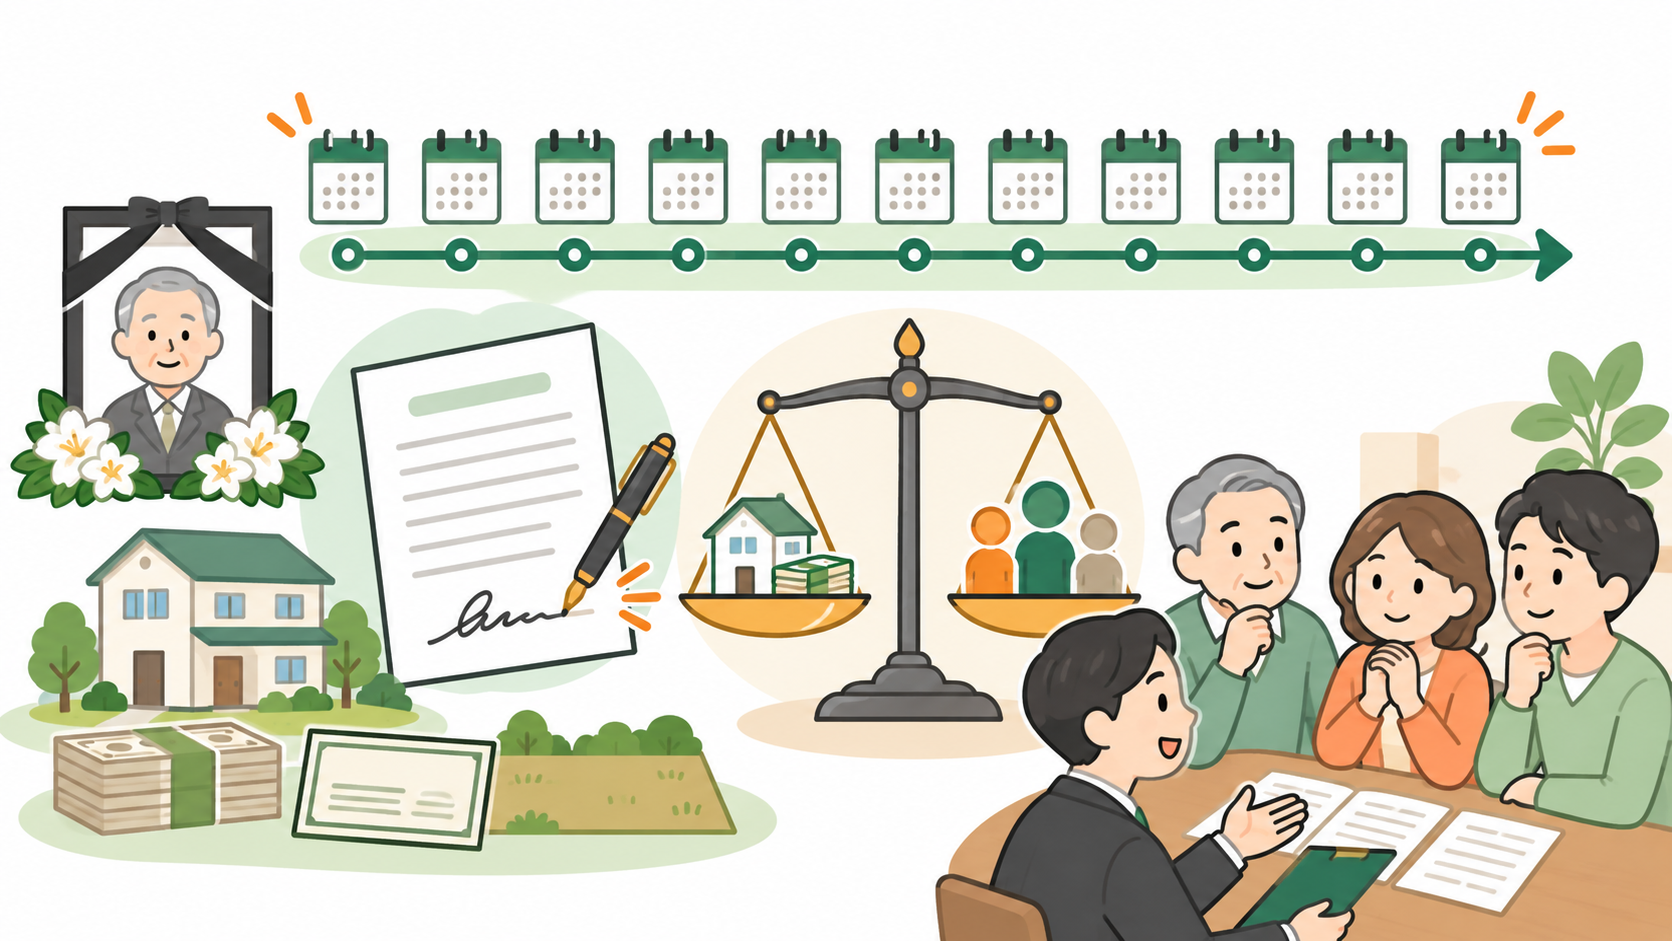
特別受益そのものに「何年前までの贈与だけ」とする時効規定はありません。ただし2023年の民法改正により、相続開始から10年が経過した後の遺産分割では、原則として特別受益の持ち戻しを主張できない仕組みが設けられました。
また、被相続人が持ち戻し免除の意思を表示していた場合、特別受益を相続分計算に入れないことがあります。一方、遺留分の計算で問題になる贈与の範囲・期間は別のルールです。遺産分割の特別受益と遺留分を混同しないように注意してください。
| 論点 | 基本的な考え方 | 注意点 |
|---|---|---|
| 相続開始から10年 | 遺産分割での特別受益主張が原則制限される | 例外・経過措置を個別確認 |
| 持ち戻し免除 | 被相続人の意思で免除されることがある | 遺言や贈与時の記録を確認 |
| 遺留分 | 別の計算・期間ルールがある | 特別受益と同じと決めつけない |
相続開始から10年の遺産分割ルールを確認する
この章では、相続開始から10年の遺産分割ルールを確認するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
持ち戻し免除の意思は資料で確認する
この章では、持ち戻し免除の意思は資料で確認するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
特別受益に関するよくある質問
何年前の生前贈与まで特別受益になりますか?
贈与自体の時期だけで一律に決まりません。一方で、相続開始から10年を経過した遺産分割では、原則として持ち戻しの主張が制限されます。
親が「他の兄弟には内緒で」と渡したお金も対象ですか?
目的・金額・被相続人の意思を確認します。内緒だったことだけで特別受益かどうかは決まりません。
遺言で持ち戻し免除と書いてあれば必ず有効ですか?
基本的には被相続人の意思が尊重されますが、遺留分など別の問題が生じることがあります。遺言全体と家族関係を含めて確認しましょう。
特別受益者の相続分・持ち戻しの基本は、e-Gov法令検索「民法」第903条を確認してください。相続開始から10年経過後の遺産分割の取扱いは、事案・経過措置を含めて専門家へ確認しましょう。
生前対策診断で将来の相続に備える
相続が起きてから必要な手続きを整理することも大切ですが、財産の内容、ご家族の関係、ご本人の希望を生前に確認しておくと、選べる対策が増えます。
SWATSの生前対策診断では、財産・家族構成・相続税の見通し・検討すべき手続きの優先順位を整理できます。
特別受益についても、生前贈与の目的・金額・記録と家族への説明を早めに確認しておくことが、将来の手続き負担や家族間の行き違いを減らす第一歩です。
まとめ
特別受益は、一部の相続人への贈与を相続分で調整する制度です。対象になるかは個別事情で変わり、10年ルールや持ち戻し免除、遺留分も関係します。生前贈与を行う場合は、目的と意思を記録し、家族全体の公平性を踏まえて準備しましょう。
判断が難しい場合は、資料をそろえたうえで、税務・法務の両面から確認しましょう。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。