著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
相続が始まってから、被相続人にいわゆる隠し子がいたことが判明するケースがあります。
「隠し子」は法律上の用語ではありませんが、法律上の親子関係、特に認知の有無によって、相続人に当たるかどうかが変わります。
この記事では、隠し子に相続権がある場合、戸籍での確認、遺産分割、死後認知、相続税申告、相続前にできる備えを解説します。
隠し子 相続でまず確認したいポイント
・「隠し子」は法律上の用語ではなく、認知の有無で相続権の結論が変わります
・認知されている子は、婚姻中に生まれた子と同じ相続分を持ちます
・遺産分割は相続人全員で行う必要があるため、戸籍調査を先に行います
・遺産分割後に認知された場合は、価額支払請求が問題となることがあります
・「隠し子」は法律上の用語ではなく、認知の有無で相続権の結論が変わります
・認知されている子は、婚姻中に生まれた子と同じ相続分を持ちます
・遺産分割は相続人全員で行う必要があるため、戸籍調査を先に行います
・遺産分割後に認知された場合は、価額支払請求が問題となることがあります
目次
隠し子に相続権はある?|認知の有無で結論が変わる
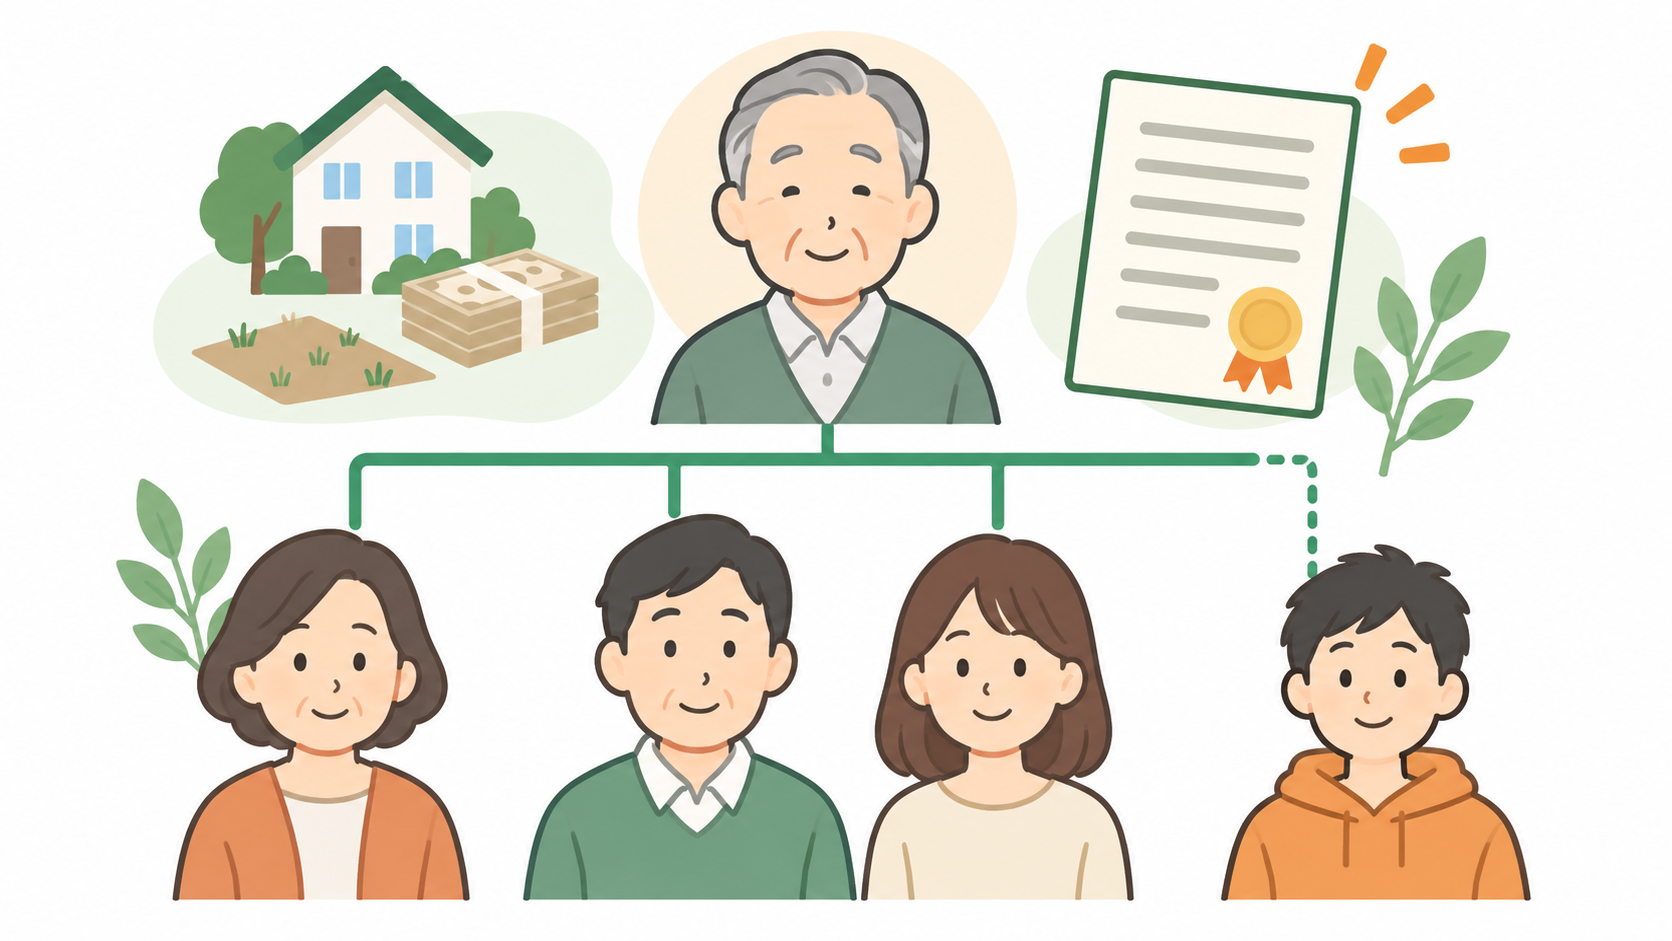
婚姻関係にない男女の間に生まれた子でも、父から認知されていれば法律上の親子関係が生じ、相続人になります。相続分は嫡出子と同じです。
一方、血縁関係があるだけで父から認知されていない場合、直ちに父の相続人になるわけではありません。認知されているかを戸籍で確認することが最初の重要な作業です。
| 状況 | 相続人となるか | 確認・対応 |
|---|---|---|
| 父が生前に認知している | 原則として相続人になる | 戸籍を出生から死亡まで確認 |
| 認知がない | 直ちには父の相続人にならない | 死後認知の可否を個別に検討 |
| 母との親子関係 | 原則として出生により生じる | 母の相続では別途相続人となり得る |
認知の有無を推測で判断しない
この章では、認知の有無を推測で判断しないを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
子の相続分は婚姻関係の有無で差をつけない
この章では、子の相続分は婚姻関係の有無で差をつけないを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
隠し子の有無を確認する方法|戸籍を出生から死亡まで集める
相続人を確定するには、被相続人の出生から死亡まで連続した戸籍を取得して確認します。途中で本籍地が変わっている場合は、複数の市区町村へ請求が必要になることもあります。
戸籍に認知の記載があれば、相続人調査に反映します。遺産分割より先に相続人を確定することで、後から協議の有効性が争われるリスクを抑えられます。
| 確認資料 | 見るポイント | 利用場面 |
|---|---|---|
| 戸籍・除籍・改製原戸籍 | 出生、婚姻、認知、死亡の記載 | 相続人の確定 |
| 法定相続情報一覧図 | 法定相続人の一覧 | 金融機関・登記手続き |
| 遺言書 | 相続分・遺贈の指定 | 分割方針の確認 |
出生から死亡までの連続戸籍を集める
この章では、出生から死亡までの連続戸籍を集めるを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
相続人調査の前に財産分けを始めない
この章では、相続人調査の前に財産分けを始めないを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
認知された隠し子がいる場合の遺産分割と相続税
認知されている子は相続人の一人です。遺産分割協議は原則として相続人全員で行うため、その子を除いて協議した場合は問題が生じます。
相続税の申告も、相続人の構成と各人の取得内容に応じて行います。申告期限は原則10か月です。相続人の調査が長引きそうな場合でも期限が近づくため、未分割申告や期限後の対応を早めに専門家へ相談することが重要です。
| 論点 | 対応の方向性 | 注意点 |
|---|---|---|
| 遺産分割 | 相続人全員で協議 | 一部の相続人を除外しない |
| 相続税 | 全財産と取得内容を把握 | 申告期限は原則10か月 |
| 遺言 | 遺留分も含めて確認 | 遺言があっても相続人調査は必要 |
認知された子を含めて遺産分割を進める
この章では、認知された子を含めて遺産分割を進めるを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
相続税の期限と相続人調査を並行する
この章では、相続税の期限と相続人調査を並行するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
死後認知・遺産分割後に判明した場合の注意点
父が生前に認知しないまま亡くなった場合でも、子やその直系卑属等は認知の訴えを提起できる場合があります。民法787条のほか、死後認知には期間の定めがあるため、具体的な事実関係を踏まえて確認が必要です。
すでに遺産分割が終わった後に認知により相続人となった場合、民法910条の価額支払請求が問題になることがあります。遺産の現物をそのまま分け直すとは限らず、相続分に相当する価額を請求する形が中心になります。
| 場面 | 主な論点 | 早めに確認すること |
|---|---|---|
| 死後認知 | 訴えの可否・期間 | 戸籍、親子関係の資料 |
| 分割前に判明 | 相続人全員で協議 | 相続分と遺言の内容 |
| 分割後に判明 | 価額支払請求の可能性 | 分割内容、財産評価、支払い原資 |
死後認知には期間の問題がある
この章では、死後認知には期間の問題があるを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
分割後は価額支払請求が問題となり得る
この章では、分割後は価額支払請求が問題となり得るを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
隠し子の相続に関するよくある質問
認知されていない子に相続権はありませんか?
父との関係では、認知がない場合に直ちに相続人になるわけではありません。ただし死後認知が認められる可能性があるため、個別の事情を確認しましょう。
隠し子がいることを他の相続人に伝えないまま遺産分割できますか?
認知された子が相続人であれば、除外して進めるべきではありません。相続人全員での協議が原則です。
相続税申告後に相続人が増えたらどうなりますか?
申告内容の修正や財産の分け方の見直しが必要になることがあります。期限と手続きが絡むため、早めに相談してください。
認知・死後認知・相続開始後に認知された者の取扱いは、e-Gov法令検索「民法」(第779条、第787条、第910条)を確認してください。相続税の申告期限は国税庁 No.4102を参照してください。
生前対策診断で将来の相続に備える
相続が起きてから必要な手続きを整理することも大切ですが、財産の内容、ご家族の関係、ご本人の希望を生前に確認しておくと、選べる対策が増えます。
SWATSの生前対策診断では、財産・家族構成・相続税の見通し・検討すべき手続きの優先順位を整理できます。
隠し子 相続についても、家族構成・認知の記録・遺言の内容を早めに確認しておくことが、将来の手続き負担や家族間の行き違いを減らす第一歩です。
まとめ
隠し子の相続では、まず認知の有無と相続人の範囲を戸籍で確定することが最優先です。相続人が一人でも欠けると遺産分割や申告に影響するため、相続前から家族関係と財産の情報を整理しておくことが重要です。
判断が難しい場合は、資料をそろえたうえで、税務・法務の両面から確認しましょう。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。