著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
農地を相続すると、通常の土地相続に加えて、農業委員会への届出、農地法上の手続き、相続登記、利用・管理の判断が関係します。
自宅用地のように自由に売却や転用ができるわけではないため、相続後の使い道を早めに決めることが大切です。
この記事では、農地を相続したときの届出、登記、売却・貸付け・転用、相続税の特例、生前の備えを解説します。
農地 相続でまず確認したいポイント
・農地を相続したら、原則として農業委員会への届出と相続登記を確認します
・相続登記は相続を知った日から3年以内が原則です
・農地を売る・貸す・転用するには、農地法上の許可等が必要になる場合があります
・農業を継続する相続人には、相続税の納税猶予制度を検討できる場合があります
・農地を相続したら、原則として農業委員会への届出と相続登記を確認します
・相続登記は相続を知った日から3年以内が原則です
・農地を売る・貸す・転用するには、農地法上の許可等が必要になる場合があります
・農業を継続する相続人には、相続税の納税猶予制度を検討できる場合があります
目次
農地を相続したら最初に確認すること
農林水産省の農地相続ポータルでは、農地相続では届出と登記が法律により義務付けられていると案内しています。
まずは、対象地が農地として扱われているか、所在地、面積、登記名義、耕作・貸付けの状況を整理します。遠方で管理が難しい場合も、放置せず所在地の農業委員会へ相談することが重要です。
| 最初に確認する項目 | 確認資料・相談先 | 理由 |
|---|---|---|
| 農地の所在地・地番・地目 | 登記事項証明書、固定資産税通知書 | 届出先・登記対象を特定する |
| 利用状況 | 現地、賃貸借契約、農業委員会 | 耕作・貸付け・遊休の状況を把握 |
| 相続人・遺言 | 戸籍、遺言書 | 届出者と分割方針を整理 |
農地かどうかは登記と現況の両方で確認する
この章では、農地かどうかは登記と現況の両方で確認するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
管理が難しい農地も早めに相談する
この章では、管理が難しい農地も早めに相談するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
農地相続の届出と相続登記|期限と窓口
農地を相続した場合、農地法第3条の3に基づき、農地の所在地の農業委員会への届出が必要です。期限や様式の運用は自治体で確認してください。
相続登記は、相続により不動産を取得したことを知った日から原則3年以内に申請する義務があります。農林水産省も農地相続ポータルで相続登記は3年以内と案内しています。届出と登記は窓口も目的も異なるため、どちらか一方だけで終わらせないようにしましょう。
| 手続き | 窓口 | 主な時期・目的 |
|---|---|---|
| 農地法の届出 | 農地所在地の農業委員会 | 相続した農地を届け出る |
| 相続登記 | 法務局 | 原則3年以内に名義を変更 |
| 相続税申告 | 税務署 | 申告が必要な場合は原則10か月以内 |
農業委員会への届出と法務局への登記は別手続き
この章では、農業委員会への届出と法務局への登記は別手続きを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
相続登記の期限を基準に資料収集を始める
この章では、相続登記の期限を基準に資料収集を始めるを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
相続した農地を自分で使う・貸す・売る・転用する場合
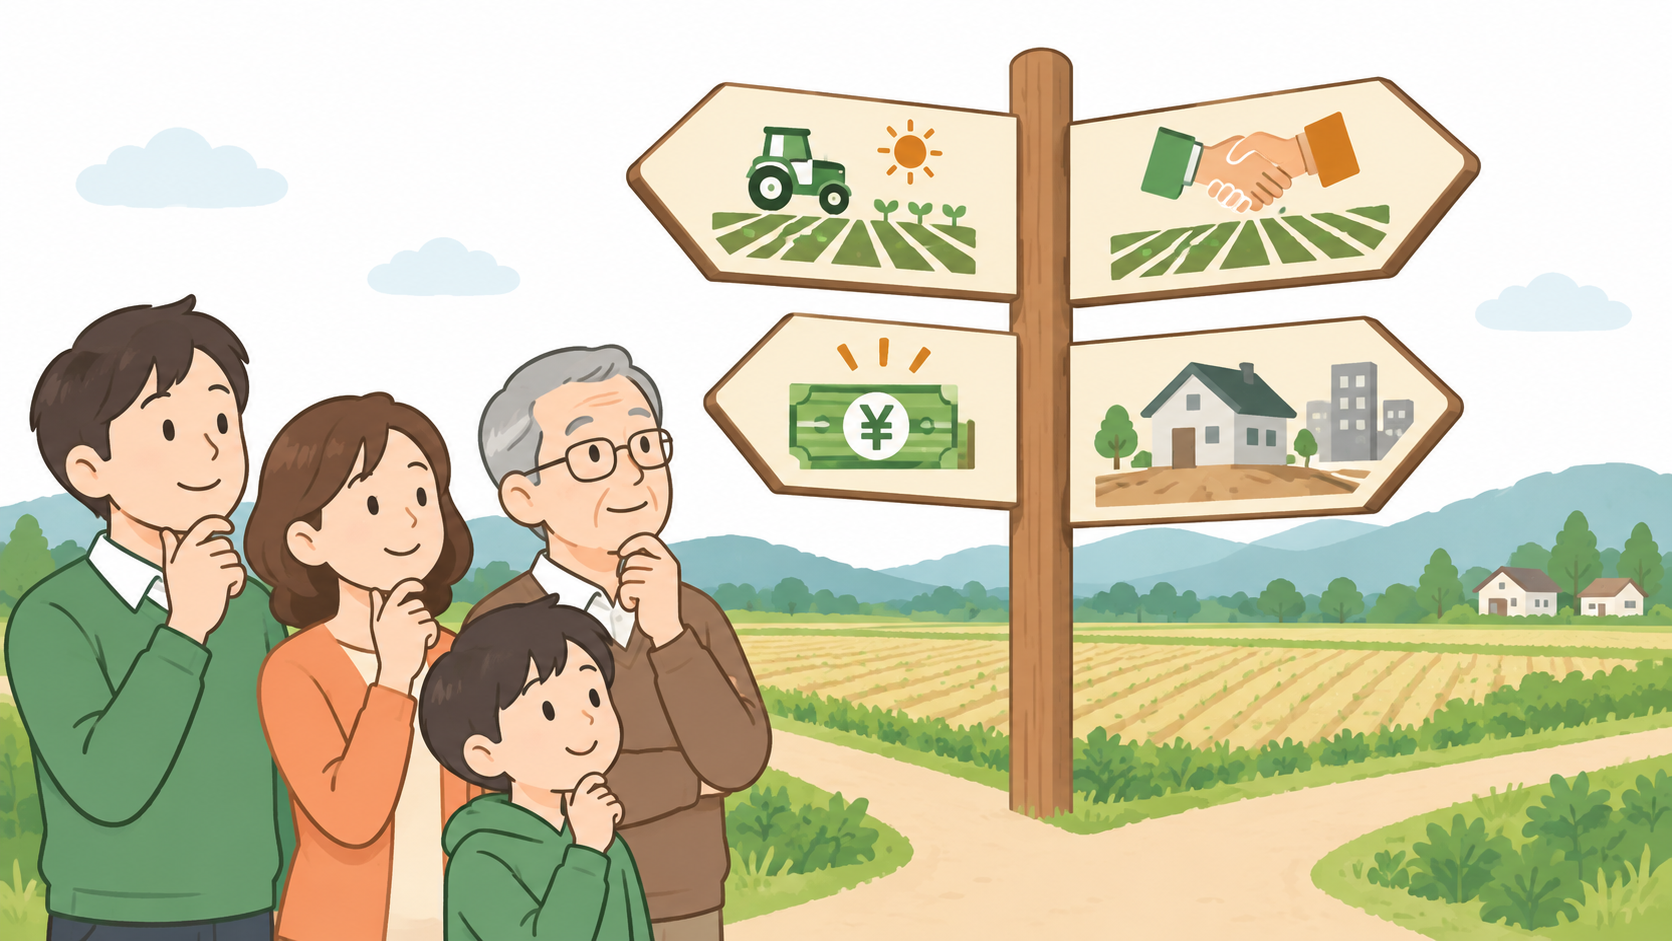
相続人が自ら農業を営む場合、相続した農地を利用すること自体に特別な許可が不要なことがあります。一方、売却・貸付けは原則として農業委員会の許可が必要で、農地バンクを通じた貸付けも選択肢になります。
また、農地を住宅や駐車場などに転用するには、原則として都道府県知事等の許可が必要です。相続したから自由に用途変更できるわけではないため、契約や工事の前に必ず農業委員会へ確認してください。
| 相続後の選択肢 | 必要になる確認 | 主な相談先 |
|---|---|---|
| 自ら農業をする | 水利・土地改良区・地域の負担 | 市町村、農業委員会 |
| 貸す・売る | 農地法の許可、借り手・買い手 | 農業委員会、農地バンク |
| 転用する | 区域・許可の要否 | 農業委員会、都道府県等 |
売却・貸付けは許可の要否を先に確認する
この章では、売却・貸付けは許可の要否を先に確認するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
転用前に農地法上の手続きを確認する
この章では、転用前に農地法上の手続きを確認するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
農地の相続税と納税猶予制度
一定の農業相続人が一定の農地等を相続・遺贈で取得し、農業を継続する場合または特定貸付け等を行う場合には、相続税の納税猶予を受けられることがあります。
国税庁のNo.4147では、農業投資価格を超える部分に対応する相続税額について、要件の下で納税が猶予されると説明しています。
制度は対象農地、相続人の要件、農業継続や貸付けの内容で結論が変わります。相続後に売却・転用する予定がある場合は猶予税額の納付が必要になる可能性もあるため、事前に確認が必要です。
| 確認項目 | 内容 | 注意点 |
|---|---|---|
| 対象者・対象農地 | 一定の農業相続人と農地等 | 要件を満たすか個別確認 |
| 継続要件 | 農業の継続または特定貸付け等 | 利用をやめると影響が出る場合がある |
| 申告 | 相続税申告と特例適用の手続き | 期限内の申告・添付資料が必要 |
納税猶予は相続税そのものの免除と同じではない
この章では、納税猶予は相続税そのものの免除と同じではないを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
将来の売却・転用予定も含めて検討する
この章では、将来の売却・転用予定も含めて検討するを契約書・戸籍・評価資料などの一次資料で確認し、判断を急がずに整理することが大切です。
農地相続に関するよくある質問
農地を相続しただけで農業を始めなければいけませんか?
必ずしも農業を始める必要はありません。ただし、管理を放置せず、貸付け・売却・農地バンクの活用を含めて農業委員会へ相談しましょう。
農地をすぐに売却できますか?
農地の売却には農地法上の許可が関係するのが原則です。買主や利用目的により手続きが異なるため、契約前に確認してください。
届出をすれば相続登記は不要ですか?
不要ではありません。農業委員会への届出と相続登記は別の義務です。両方の期限・必要書類を整理してください。
生前対策診断で将来の相続に備える
相続が起きてから必要な手続きを整理することも大切ですが、財産の内容、ご家族の関係、ご本人の希望を生前に確認しておくと、選べる対策が増えます。
SWATSの生前対策診断では、財産・家族構成・相続税の見通し・検討すべき手続きの優先順位を整理できます。
農地 相続についても、農地の利用方針とご家族の承継計画を早めに確認しておくことが、将来の手続き負担や家族間の行き違いを減らす第一歩です。
まとめ
農地相続では、農業委員会への届出、相続登記、利用・管理の方針を並行して進める必要があります。売却・貸付け・転用には別の手続きが関係するため、相続後に慌てないよう生前から農地の所在と利用方針を整理しましょう。
判断が難しい場合は、資料をそろえたうえで、税務・法務の両面から確認しましょう。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。