著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
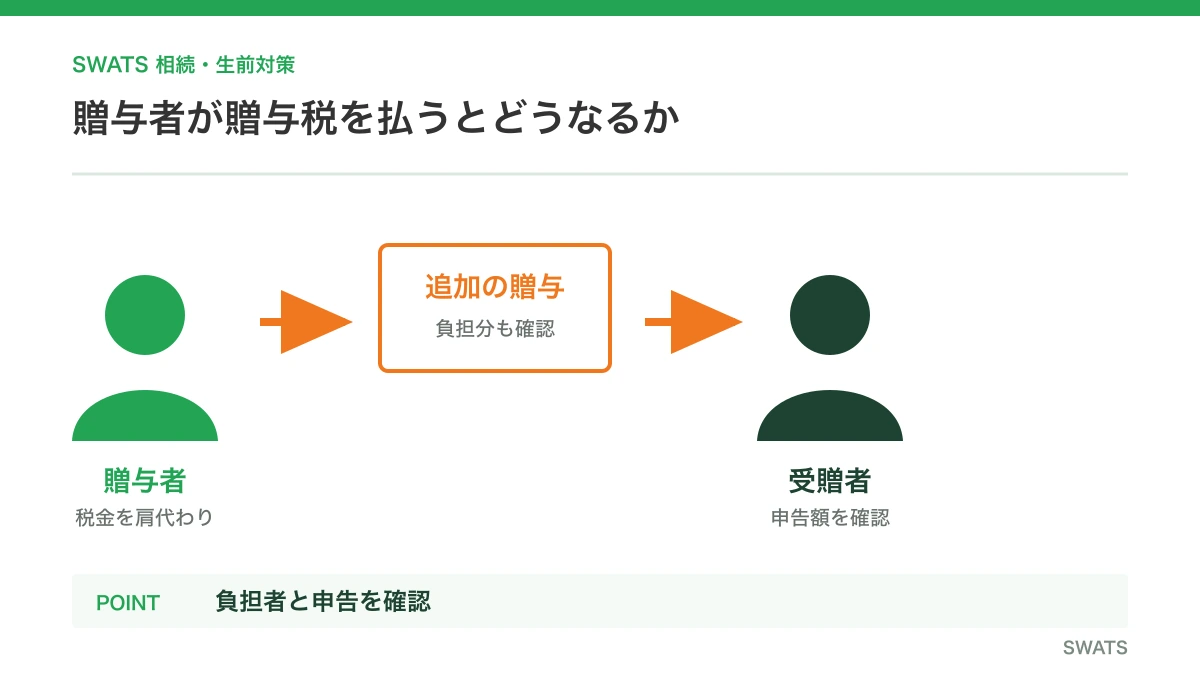
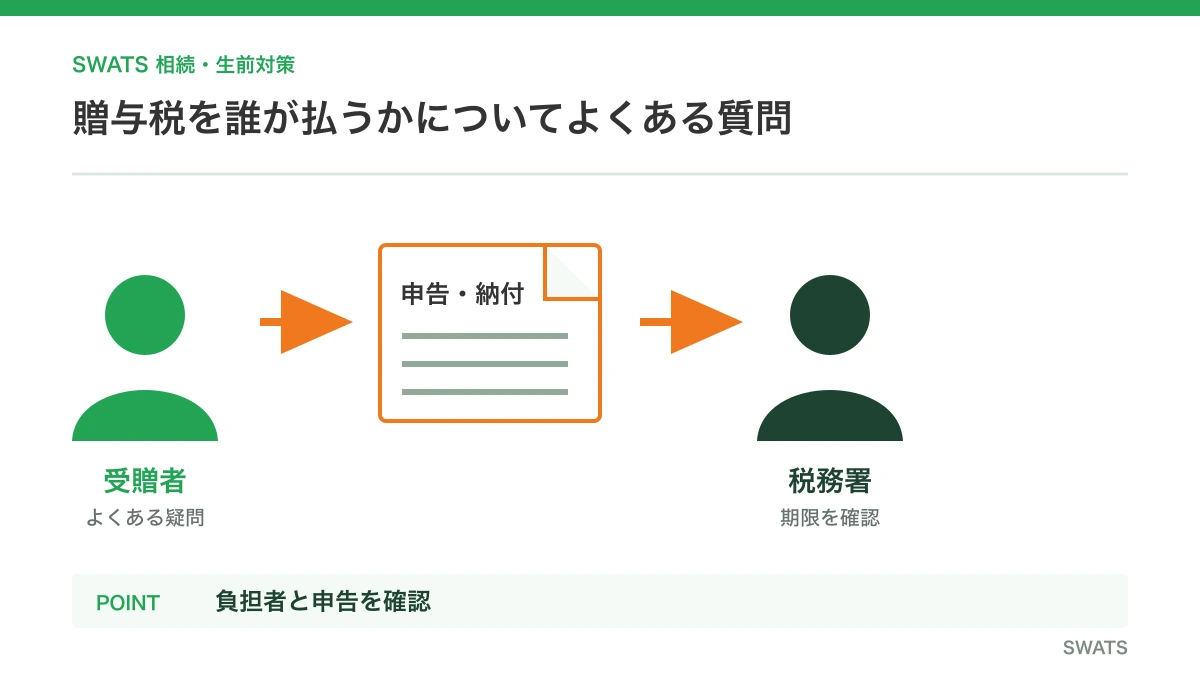
贈与税を申告・納付するのは、原則として財産をもらった人(受贈者)です。ただし、贈与者が税金を肩代わりすると、その負担分も新たな贈与として扱われることがあります。
贈与税で最初に確認するポイント
・誰が、誰から、何をもらったか
・1月1日から12月31日までの受贈額の合計
・基礎控除・特例を使っても申告が必要か
・税金を誰のお金で納めるか
・誰が、誰から、何をもらったか
・1月1日から12月31日までの受贈額の合計
・基礎控除・特例を使っても申告が必要か
・税金を誰のお金で納めるか
目次
贈与税は原則として、財産をもらった人が払う
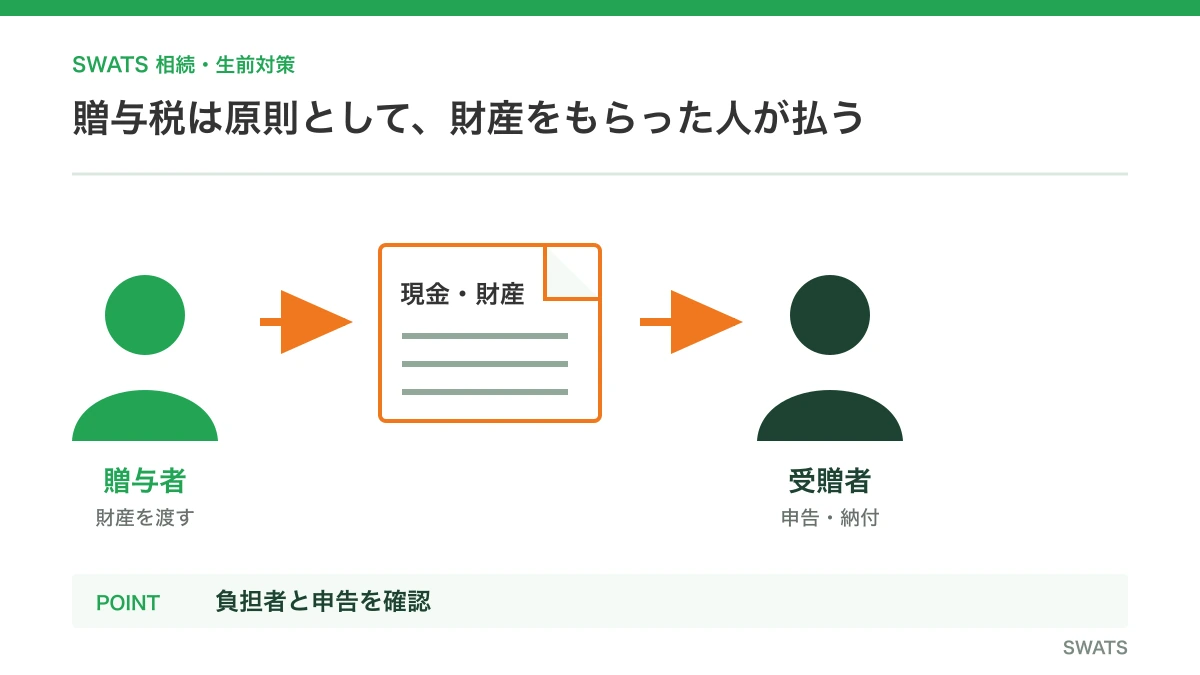
個人から財産をもらった場合、原則として受贈者が贈与税の申告・納付をします。国税庁は、もらった年の翌年2月1日から3月15日までを申告・納付の時期として案内しています。詳しくは国税庁 No.4429を確認してください。
現金だけでなく、不動産・株式も対象になり得る
現金、預金、土地・建物、株式、借金の免除など、経済的価値を受け取った場合は贈与税の対象になり得ます。名義だけ移した、購入資金を一方が多く負担したという場合も確認が必要です。
贈与者と受贈者を取り違えない
渡す人が贈与者、受け取る人が受贈者です。税額計算・申告の中心は受贈者ですが、贈与者側も契約書や送金記録を保管し、事実関係を説明できるようにします。
贈与者が贈与税を払うとどうなるか
税金の肩代わり自体が追加の贈与になることがある
贈与者が受贈者に代わって贈与税を納めると、受贈者は税額分の利益も受けたと評価される可能性があります。「税金込みで渡す」設計は、税額を含めて試算することが必要です。
立替えと返済の記録を曖昧にしない
一時的な立替えなら、返済条件・返済実績を残します。返済の予定がなく、実際にも返済しない場合は、立替え分も贈与と判断されるおそれがあります。
贈与税がかかるかを計算する基本手順
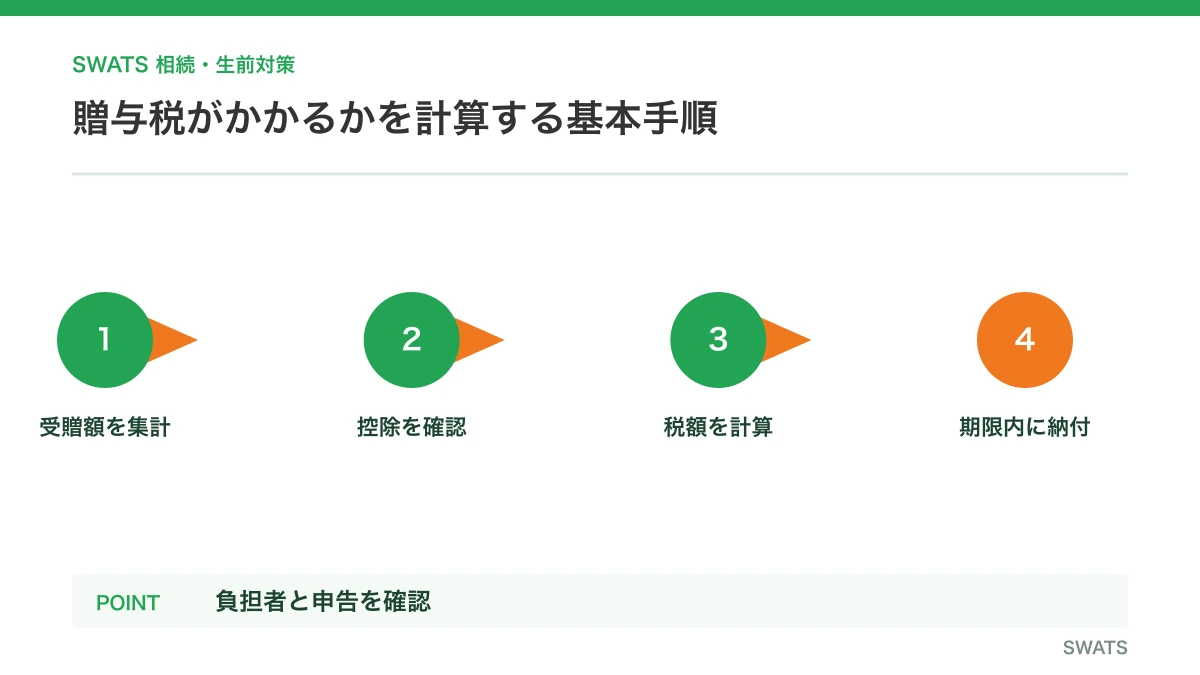
| 手順 | 確認する内容 | 注意点 |
|---|---|---|
| 1 | 1年間にもらった財産を合計 | 贈与者ごとではなく、暦年課税では受贈者ごとに合算を確認 |
| 2 | 評価額を確認 | 不動産・非上場株式は評価方法が異なる |
| 3 | 基礎控除・特例を確認 | 特例は申告が必要な場合がある |
| 4 | 受贈者が申告・納付 | 納税資金の出所も記録する |
基礎控除110万円だけで判断しない
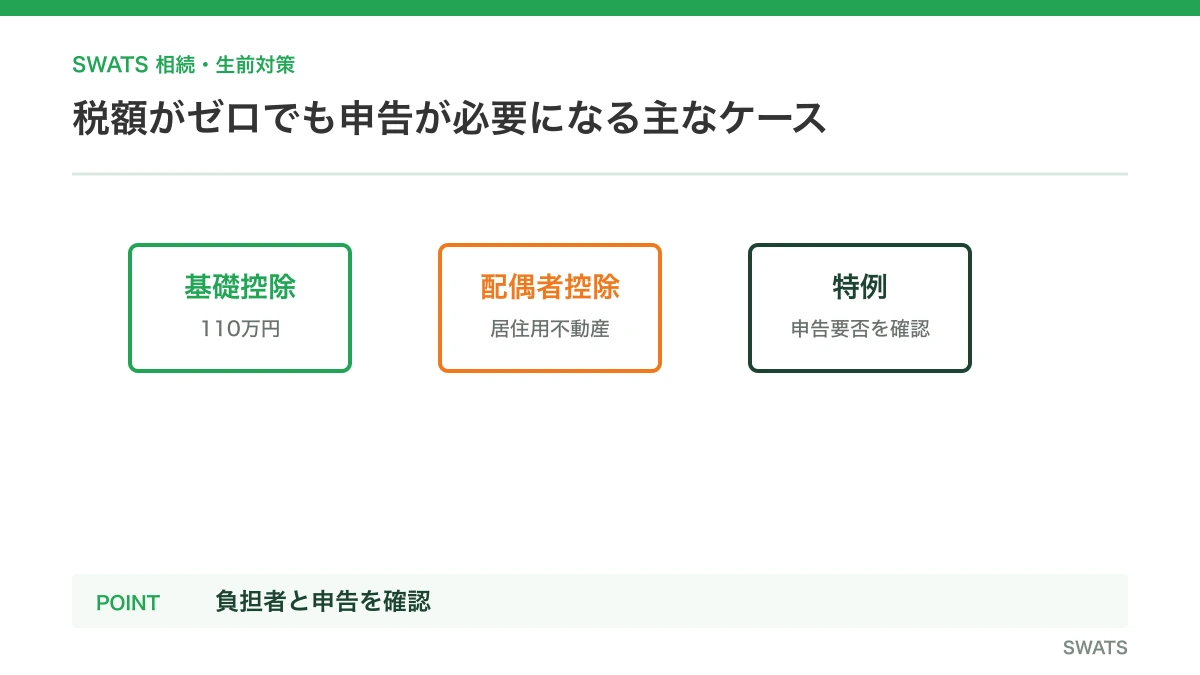
暦年課税では、受贈者が1年間に受けた贈与の合計から基礎控除110万円を差し引きます。ただし、相続時精算課税を選んでいるか、住宅取得等資金・配偶者控除などの特例があるかで扱いが変わります。
不動産の贈与は評価額と登記費用を分けて見る
不動産は売買価格ではなく相続税評価額などを基に贈与税を計算します。贈与税のほか、登録免許税、不動産取得税、司法書士費用も検討します。
税額がゼロでも申告が必要になる主なケース
配偶者控除を使う場合
婚姻期間20年以上の配偶者から居住用不動産等の贈与を受ける場合、要件を満たせば最大2,000万円の配偶者控除を使える可能性があります。控除によって税額がゼロになっても、申告・添付書類が必要です。
住宅取得等資金の非課税を使う場合
父母・祖父母などから住宅取得等資金の贈与を受ける場合の非課税制度も、要件と期限を満たして申告する必要があります。夫婦間の贈与と直系尊属からの贈与は制度が異なります。
贈与の事実を説明できるように残す資料
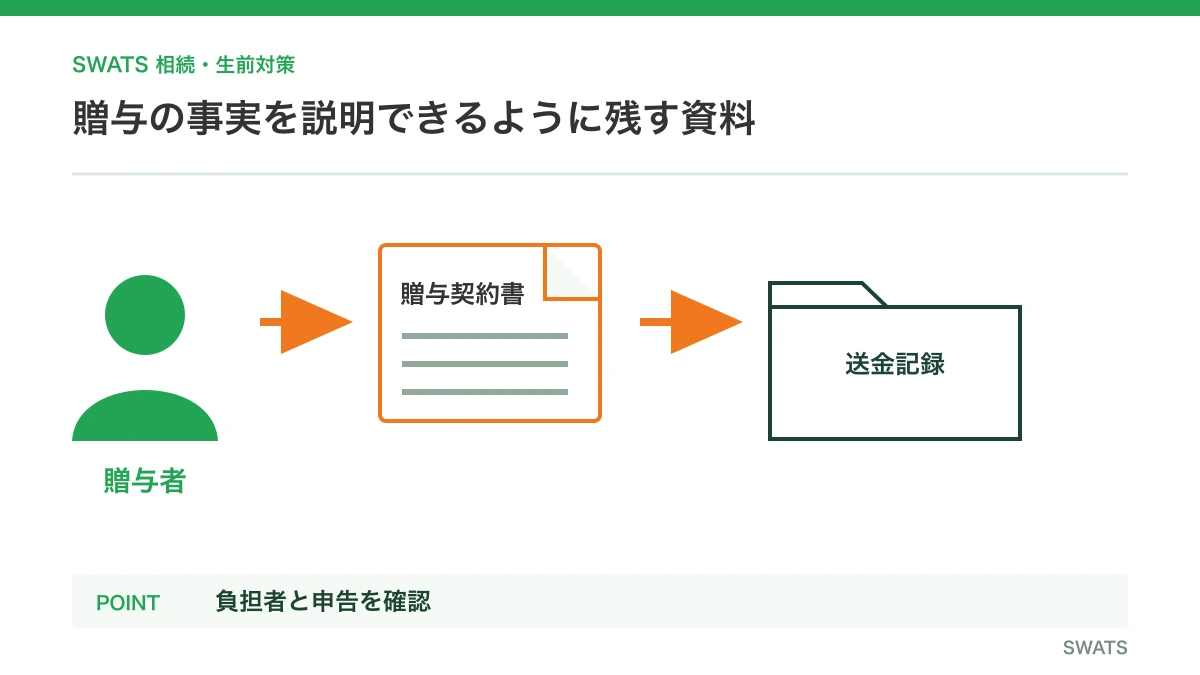
贈与契約書と送金記録をそろえる
贈与者・受贈者、贈与日、金額・財産、受渡方法を書面にし、口座振込などの記録を残します。現金手渡しは後から金額や時期を説明しにくくなります。
未成年者への贈与は親権者の関与を確認する
未成年者が受贈者になる場合は、契約の当事者・代理の扱いに注意が必要です。子ども名義の口座を親が管理しているだけでは、実質的な贈与と認められない可能性もあります。
贈与税・相続税を比較して判断したい方へ
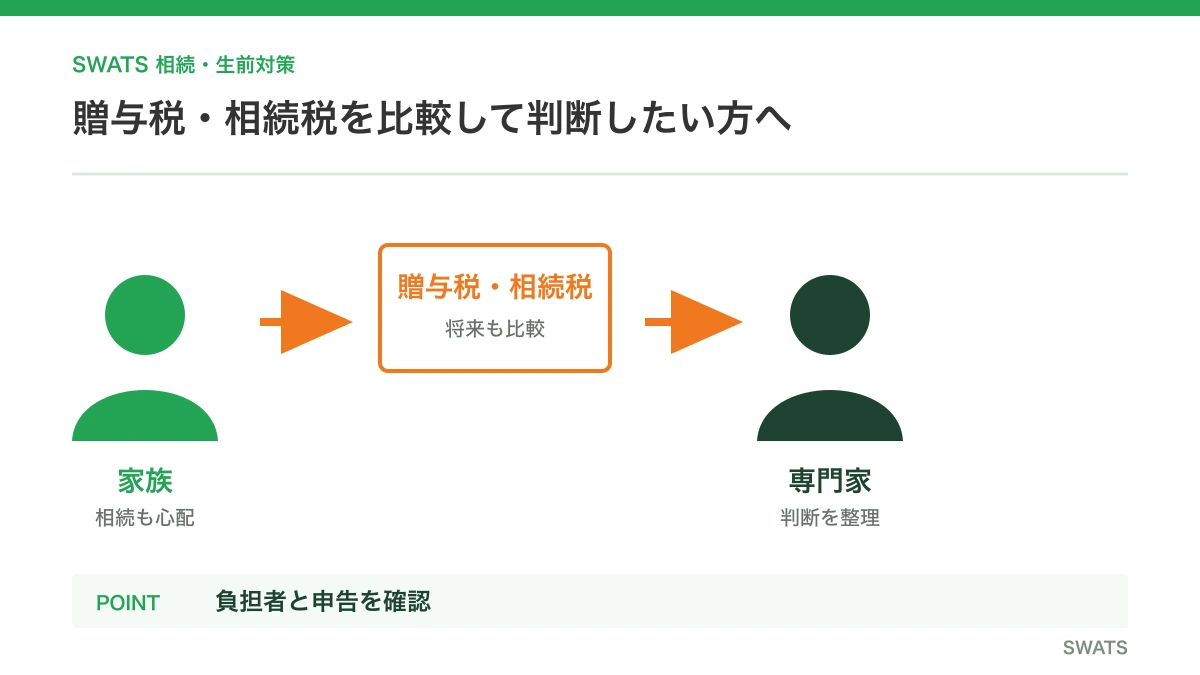
生前贈与は、贈与税だけではなく、将来の相続税、名義財産、家族間の公平性まで影響します。財産一覧、過去の贈与、贈与契約書、納税資金をまとめて整理しましょう。
贈与税を誰が払うかについてよくある質問
親が子どもの贈与税を払ってもよいですか?
支払うこと自体はできますが、子どもが税額分の利益を受けたと扱われる可能性があります。贈与額と税負担を分けて試算してください。
年間110万円以下なら申告も不要ですか?
暦年課税で他の贈与を含めても基礎控除以内なら、通常は贈与税の申告・納付は不要です。ただし、特例を選ぶ場合や相続時精算課税の届出がある場合は別途確認が必要です。
まとめ|受贈者が申告・納付し、資金の流れを残す
贈与税は原則として受贈者が払います。贈与者が税を負担する場合、追加贈与の問題が生じ得ます。贈与額、評価額、特例、納税資金、契約書と送金記録をまとめて確認しましょう。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。