著者
税理士法人SWATS
代表 柴田 潤
関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
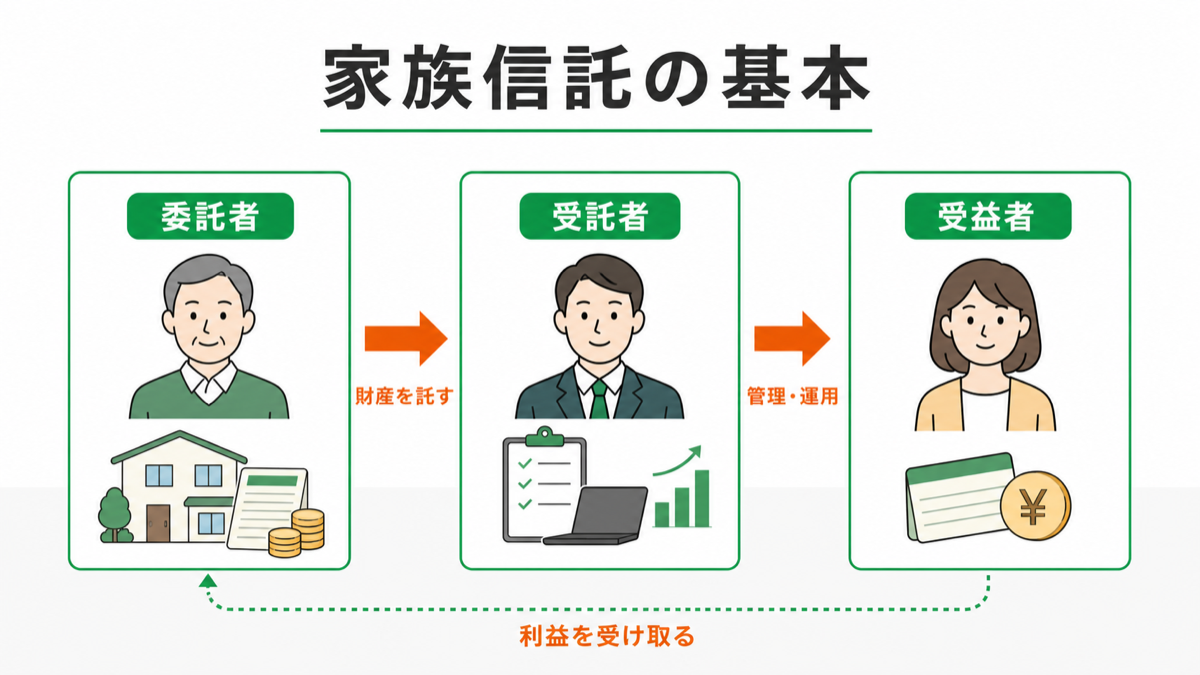
家族信託は、認知症などで本人の判断能力が低下した後も、契約で定めた財産を家族が管理するための方法です。
一方で「家族信託は危険」と言われるのは、制度そのものよりも、契約内容・受託者・家族への説明・税務を十分に設計しないまま始めるとトラブルになり得るためです。
この記事では、家族信託で失敗しやすい場面と、契約前に確認したい回避策を整理します。
家族信託を始める前に確認したいポイント
・家族信託は、財産管理の目的・対象財産・受託者の権限を契約で具体化します
・判断能力が低下した後では、契約の有効性に問題が生じるおそれがあります
・家族信託だけで、医療同意やすべての身上保護を行うことはできません
・贈与税、登記、専門家費用、相続時の設計を事前に確認します
・家族信託は、財産管理の目的・対象財産・受託者の権限を契約で具体化します
・判断能力が低下した後では、契約の有効性に問題が生じるおそれがあります
・家族信託だけで、医療同意やすべての身上保護を行うことはできません
・贈与税、登記、専門家費用、相続時の設計を事前に確認します
目次
家族信託は危険?制度そのものより設計不足がリスクになる
家族信託は、信頼できる人に財産の管理・処分を託し、その利益を受益者のために使う仕組みです。
信託法では、受託者は信託目的に従い、受益者のために信託財産を管理・処分する義務を負うと定めています。詳しくはe-Gov法令検索「信託法」をご確認ください。
家族信託が危険になるのは、親の生活費に使うのか、自宅を売却できるようにするのか、誰が何を管理するのかを曖昧にしたときです。
契約内容、受託者の体制、家族間の共有が不十分なまま始めると、契約・受託者・家族間の準備不足がトラブルにつながるおそれがあります。
家族信託で失敗しやすい7つの場面
「危険」と感じる原因を、契約前に確認できる7つの場面に分けます。
どれか一つでも当てはまると直ちに契約できないわけではありませんが、対策を契約前に決めることが重要です。
| 失敗しやすい場面 | 起こり得る問題 | 契約前の確認 |
|---|---|---|
| 目的が曖昧 | 受託者の判断がぶれる | 生活費・売却・承継など目的を文章化 |
| 判断能力低下後の契約 | 契約の有効性が争われるおそれ | 本人の理解・意思を早期に確認 |
| 受託者に負担が集中 | 管理が不透明になり、家族の不満が生じる | 報告・監督・後継受託者を検討 |
| 対象財産・権限が不足 | 必要な売却・修繕・管理ができない | 財産・権限・対象外を棚卸し |
| 家族への説明不足 | 兄弟姉妹間で不信感が生じる | 家族会議で目的・管理方法を共有 |
| 税務・費用を後回し | 想定外の課税・登記・報酬が発生 | 税務・登記・専門家報酬を分けて確認 |
| 他制度が必要な場面を見落とす | 身上保護や相続後の対応に空白が生じる | 遺言・任意後見との役割分担を検討 |
契約書と判断能力を軽く考えると、家族信託は危険になりやすい
家族信託は、本人が内容を理解して契約することが前提です。
認知症の診断名だけで可否が決まるわけではありませんが、本人が信託の目的や財産、受託者の役割を理解できない状態で契約すると、契約の有効性が問題になるおそれがあります。
すでに判断能力が不十分な場合に本人を法的に支援する制度は、裁判所の成年後見制度です。家族信託を急いで契約するのではなく、現状に合う方法を個別に確認します。
雛形だけで契約書を作らない
自宅をいつ売れるようにするか、生活費を誰にどう支払うか、受託者が交代したときにどうするかは、家庭ごとに異なります。
ネット上の雛形をそのまま使うと、必要な権限がなかったり、将来の状況変更に対応できなかったりするおそれがあります。
契約書は、目的から逆算して設計します。
認知症が進む前に、家族の方針を確認する
不動産売却や資産管理を将来必要にする可能性があるなら、本人が意思を示せるうちに検討を始めます。
ただし、早期に契約すればよいだけではありません。
本人の希望、家族の役割、財産の範囲を確認し、説明できる記録を残すことが大切です。
受託者だけに任せる設計は、家族間トラブルにつながる
受託者は、信託財産を自分の財産のように自由に使える立場ではありません。
信託目的に従って管理し、受益者のために使う役割があります。
一人の子だけを受託者にする場合でも、ほかの家族が「なぜその子なのか」「何に使われているのか」を理解していないと、財産を囲い込んでいるとの不信感につながりかねません。
受託者の権限と報告方法を決める
預金の管理、家賃収入の受取り、自宅の売却、修繕費の支払いなど、予定する行為を洗い出します。
加えて、誰にどの頻度で収支を報告するか、受託者に病気などがあった場合の後継者をどうするかも決めます。
受託者の負担を見える化し、管理の透明性を保つことが予防策になります。
家族会議で説明できる設計にする
信託契約の当事者ではない家族の同意が常に要件となるわけではありませんが、相続人になり得る家族への説明を省くと、後の紛争リスクが高まります。
特に、自宅・収益不動産・複数の子どもがいる家庭では、信託の目的、受益者、残余財産の帰属先を共有します。
遺言と同じく、遺留分への配慮も契約前に確認しましょう。
信託する財産と受託者の権限を具体的に決める
家族信託で扱えるのは、契約で信託財産として定めた財産です。
預金口座そのものをそのまま任せるのではなく、金銭を信託し、管理方法を決めます。
「将来、自宅を売って施設費に充てたい」なら、売却の可否・代金の使い道まで設計します。
契約に書いていないからといって、受託者が当然に全てを処分できるわけではありません。
不動産の売却・借入・修繕は権限を確認する
不動産を信託する場合、信託登記や、売却・賃貸・大規模修繕の権限が実務上の重要点です。
抵当権が付いた不動産、賃貸不動産、共有不動産は、金融機関・共有者との関係も確認します。
不動産を含む場合は、信託登記を含む手続きを見通して設計します。
また、信託不動産に関する借入れでは、借入人を誰にするか、信託外借入か信託内借入かによって、相続税の債務控除が認められない可能性があります。特に信託内借入の債務控除の可否は、信託契約の内容や信託財産と借入金の関係で異なり、国税庁の正式見解が明確でない論点もあります。融資を伴う場合は、契約前に金融機関と税理士へ確認しましょう。
信託口口座を前提に金融機関の取扱いを確認する
金銭を信託する場合は、受託者個人のお金と分けて管理できる口座の取扱いを、利用予定の金融機関に確認します。
信託口口座の開設条件は金融機関ごとに異なります。
契約後に口座の取扱いで止まらないよう、契約前に実務の流れを確認してください。
税務と費用を後回しにすると想定外が生じる
家族信託は、設定しただけで相続税を減らす制度ではありません。
受益者の定め方などにより、税務上の課税関係が生じる場合があります。
国税庁のNo.4427「新たに信託の設定等を行った場合」では、適正な対価なく受益権等を取得すると贈与税が課税されると示されています。
信託財産、不動産所得、受益者の変更、相続時の課税は個別の設計で変わるため、節税ありきで決めないことが大切です。
費用は契約書だけでなく登記・口座・専門家報酬を分けて見る
不動産を信託する場合は、契約書作成のほか、信託登記に関する登録免許税や司法書士報酬が発生します。
財産の内容によっては、税務の確認や将来の申告対応も必要です。
見積りでは、初期費用と継続的な負担を分けて確認しましょう。
税務・財産管理をまとめて整理したい方へ
家族信託は、契約書だけで完結せず、財産の評価、相続税、登記、相続人への説明と関係します。
相続アシストでは、相続税申告と周辺手続きをまとめて相談できます。
家族信託だけで解決しない課題は、遺言・任意後見と組み合わせる
家族信託は、生前の財産管理に役立つ一方、医療・介護に関する契約など、本人の生活全般を包括的に代行する制度ではありません。
死亡後の財産の分け方は遺言、判断能力低下後の生活や療養看護に関する事務は任意後見、すでに判断能力が不十分な場合は法定後見を検討する場面があります。
制度の優劣ではなく、目的ごとの役割分担で考えます。
| 制度 | 主な目的 | 確認したい限界 |
|---|---|---|
| 家族信託 | 契約で定めた財産の管理・承継 | 身上保護・医療同意を包括的に担う制度ではない |
| 遺言 | 死亡後の財産承継 | 生前の財産管理はできない |
| 任意後見 | 判断能力低下後の代理事務 | 公正証書契約と任意後見監督人の選任後に効力が生じる |
| 法定後見 | 判断能力が不十分な本人の法律的支援 | 家庭裁判所の手続き・監督がある |
家族信託の基本的な仕組みや費用は、家族信託とは?仕組み・メリット・デメリット・費用で解説しています。
認知症対策の観点は、家族信託は認知症対策になる?もあわせてご確認ください。
家族信託が危険かどうかに関するよくある質問
親が認知症になった後でも家族信託を契約できますか?
本人が契約内容を理解して意思表示できるかが重要です。
すでに判断能力が不十分な場合は、契約の有効性に問題が生じるおそれがあり、法定後見制度など別の方法を確認します。
個別の可否は、契約内容と本人の意思能力を踏まえ、専門家に確認して慎重に判断します。
家族信託をすれば相続税は必ず安くなりますか?
いいえ。家族信託は主に財産管理・承継のための仕組みで、設定しただけで相続税が下がるわけではありません。
受益者や財産の設計によって税務上の扱いも変わるため、相続税対策として使う場合は別途の試算が必要です。
税務と契約を一体で確認してください。
受託者は途中で交代できますか?
契約内容や信託法の定めにより、受託者の任務終了・新たな受託者への引継ぎを考えることができます。
ただし、交代時の手続きや財産管理が止まらないよう、契約時点で後継受託者や報告方法を検討しておく方が安心です。
受託者の健康・年齢も含め、長期運用の体制を確認しましょう。
生前対策診断で相続前の準備を整理する
家族信託を検討するときは、信託する財産だけでなく、遺言、任意後見、相続税、家族への説明を並べて確認すると、契約の目的と不足している準備が見えやすくなります。
相続前の準備を含めて専門家に相談したい場合は、相続アシストをご確認ください。
まとめ
家族信託は危険な制度ではありませんが、目的、判断能力、受託者、家族共有、財産・権限、税務・費用を曖昧にするとトラブルになり得ます。
契約前に家族で方針を共有し、必要な制度を組み合わせることが、後悔を防ぐ近道です。
この記事を担当した税理士
税理士法人SWATS
代表 柴田 潤
- 経歴
- 関西大学商学部卒業後、2002年に税理士法人SWATSに入社。資産税・相続税を専門とし、税務と法務の両面から相続をサポート。登録番号:第132969号/近畿税理士会神戸支部所属。
- 一言
- 複雑な相続税申告や手続きは、専門知識と経験が不可欠です。税理士法人SWATSは法律事務所と連携し、安心のワンストップ対応を実現しています。
相続の概要や今後の流れをわかりやすくご説明します。相談は15分程度で全国どこからでもご参加可能です。
まずはお気軽に、お電話またはWebフォームにてお申し込みください。